Intervista ad Andrea Papa, Head of Business Development Centrotrenta Servicing-BDGroup
La tokenizzazione delle note ABS rappresenta una delle frontiere più interessanti della finanza strutturata. Alla luce della sua esperienza nel fintech e nelle cartolarizzazioni, quanto siamo vicini al passaggio dalla sperimentazione tecnologica a un’adozione concreta da parte del mercato?
Siamo oltre la fase dei proof of concept: le prime emissioni tokenizzate sono già realtà sul mercato e, in questa prima fase, l’infrastruttura tecnologica e normativa si è dimostrata in grado di supportare l’innovazione. Il passaggio all’adozione di massa dipenderà da un’ulteriore evoluzione normativa su alcuni aspetti specifici, non individuati in una fase iniziale e dalla capacità e velocità con cui tutti gli attori sapranno adeguare i propri processi a questa nuova infrastruttura.
La blockchain non si limita a digitalizzare gli strumenti finanziari, ma può trasformare l’intera infrastruttura delle operazioni. Quali sono le innovazioni tecnologiche che possono incidere maggiormente sui processi di emissione, gestione e trasferimento delle note ABS?
Distinguerei per fasi. Al momento dell’emissione, l’innovazione maggiore è il registro: meno intermediari e meno passaggi tra depositari centrali, agenti e investitori. Durante la gestione, l’innovazione principale sono gli smart contract, che possono governare non solo lo strumento ma anche l’asset sottostante, quindi agevolare le attività operative di riconciliazione e trasparenza del dato. Nel trasferimento, la chiave è l’interoperabilità tra piattaforme e soprattutto l’uso di stablecoin o infrastrutture di pagamento capaci di dialogare con blockchain e smart contract.
Gli smart contract aprono nuove possibilità di automazione nella gestione delle cartolarizzazioni. Quali processi possono essere realmente automatizzati attraverso questa tecnologia e quali sono le principali sfide legate alla sua integrazione nei modelli operativi esistenti?
Si automatizzano bene i processi deterministici: allocazione dei flussi secondo la waterfall, pagamento delle cedole, aggiornamento del registro, trigger previsti dal regolamento delle note. Restano sotto controllo umano e professionale le decisioni valutative: default, modifiche contrattuali, waiver. La sfida vera sarà l’integrazione con i sistemi di servicing, contabilità e reporting esistenti e con dati che nascono fuori dalla blockchain.
Uno degli aspetti cruciali nell’adozione della tecnologia DLT è l’interoperabilità con i sistemi finanziari tradizionali. Quali sono oggi i principali ostacoli tecnologici e infrastrutturali da superare per rendere le ABS tokenizzate una soluzione concretamente scalabile?
Vedo tre ostacoli. Primo, il regolamento: per scalare serve un collegamento efficiente a moneta di banca centrale o a soluzioni di pagamento equivalenti. Secondo, l’interoperabilità tra piattaforme DLT e con depositari e infrastrutture tradizionali, oggi poco standardizzata. Terzo, l’integrazione con i sistemi, spesso legacy, di banche, investitori e servicer. Servono standard condivisi più che soluzioni proprietarie.
La tokenizzazione introduce nuove modalità di registrazione, tracciabilità e trasferimento degli strumenti finanziari. In che modo queste innovazioni possono trasformare il ruolo del servicer e quali nuove responsabilità emergono sul fronte della sicurezza e della gestione dei dati?
Il ruolo principale del Master Servicer non cambia: resta il soggetto preposto al controllo, che verifica flussi, incassi e rispetto delle regole contrattuali. Cambiano gli strumenti con cui lo fa. Registro condiviso e smart contract offrono dati certi, aggiornati e tracciabili, rendendo i controlli più rapidi e puntuali. Crescono di conseguenza le responsabilità sul fronte della sicurezza: presidio degli accessi e delle chiavi, qualità e integrità dei dati off-chain.
La sua esperienza comprende anche lo sviluppo di partnership con banche, investitori istituzionali e operatori finanziari. Quanto è importante la collaborazione tra attori tradizionali e realtà tecnologiche per costruire un ecosistema capace di sostenere la diffusione delle cartolarizzazioni tokenizzate?
È la vera precondizione: nessun attore può farcela da solo. Le realtà tecnologiche portano registro, smart contract e infrastrutture di pagamento; gli operatori tradizionali portano competenza strutturale, controlli, relazioni con gli investitori e la fiducia del mercato. Le prime operazioni nascono da filiere integrate, in cui ciascuno presidia il proprio ruolo. Per scalare servono partnership stabili, non progetti isolati.
Guardando al futuro, a Suo avviso, quali sono le innovazioni tecnologiche e i cambiamenti di mercato che potrebbero accelerare maggiormente l’adozione delle note ABS tokenizzate? E quali condizioni devono ancora realizzarsi perché questa tecnologia diventi parte integrante della finanza strutturata?
Ad accelerare l’adozione saranno il regolamento in moneta di banca centrale, reso concreto in Europa dal lancio di Pontes a settembre (cui seguirà Appia), e un quadro normativo che porti la DLT oltre la fase pilota. Perché la tokenizzazione diventi parte integrante della finanza strutturata servono però altre condizioni: che si innesti nei ruoli e nei processi di tutti gli attori coinvolti, che i dati di portafoglio siano affidabili e che, quindi, si creino le condizioni affinché gli investitori istituzionali ne riconoscano il valore.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Note ABS tokenizzate. Dal cartaceo alla blockchain: infrastruttura, mercato e testimonianze”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


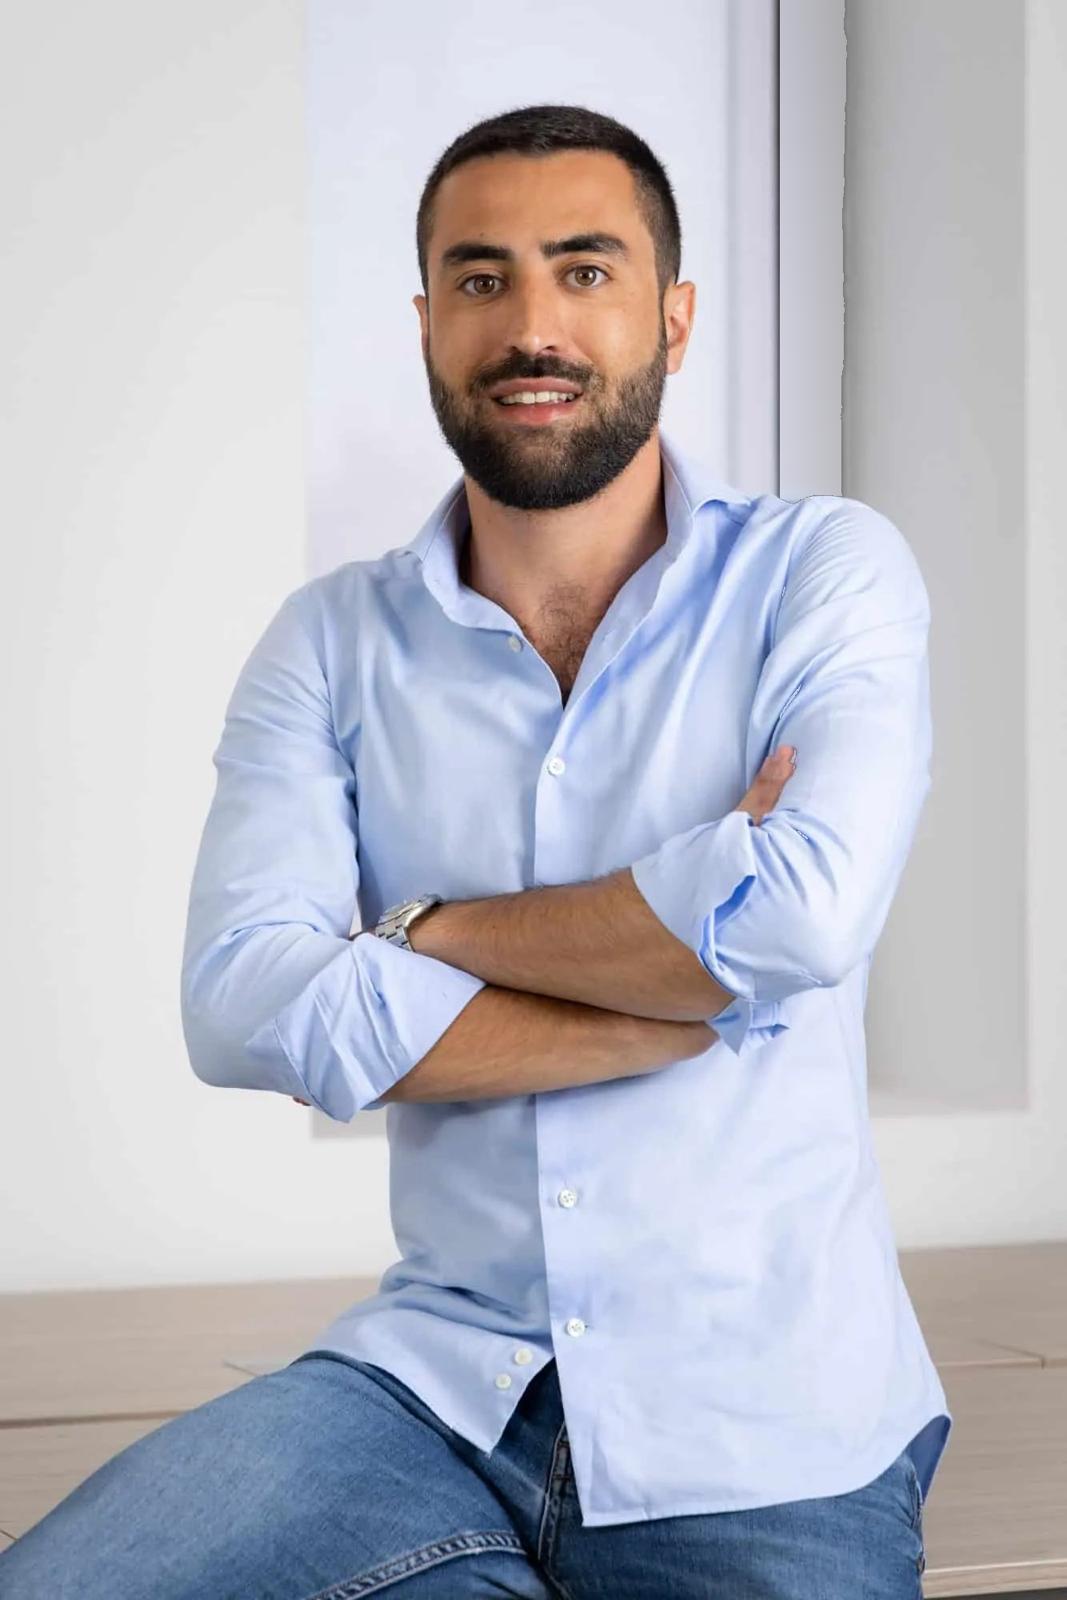
Intervista ad Andrea Papa, Head of Business Development Centrotrenta Servicing-BDGroup
La tokenizzazione delle note ABS rappresenta una delle frontiere più interessanti della finanza strutturata. Alla luce della sua esperienza nel fintech e nelle cartolarizzazioni, quanto siamo vicini al passaggio dalla sperimentazione tecnologica a un’adozione concreta da parte del mercato?
Siamo oltre la fase dei proof of concept: le prime emissioni tokenizzate sono già realtà sul mercato e, in questa prima fase, l’infrastruttura tecnologica e normativa si è dimostrata in grado di supportare l’innovazione. Il passaggio all’adozione di massa dipenderà da un’ulteriore evoluzione normativa su alcuni aspetti specifici, non individuati in una fase iniziale e dalla capacità e velocità con cui tutti gli attori sapranno adeguare i propri processi a questa nuova infrastruttura.
La blockchain non si limita a digitalizzare gli strumenti finanziari, ma può trasformare l’intera infrastruttura delle operazioni. Quali sono le innovazioni tecnologiche che possono incidere maggiormente sui processi di emissione, gestione e trasferimento delle note ABS?
Distinguerei per fasi. Al momento dell’emissione, l’innovazione maggiore è il registro: meno intermediari e meno passaggi tra depositari centrali, agenti e investitori. Durante la gestione, l’innovazione principale sono gli smart contract, che possono governare non solo lo strumento ma anche l’asset sottostante, quindi agevolare le attività operative di riconciliazione e trasparenza del dato. Nel trasferimento, la chiave è l’interoperabilità tra piattaforme e soprattutto l’uso di stablecoin o infrastrutture di pagamento capaci di dialogare con blockchain e smart contract.
Gli smart contract aprono nuove possibilità di automazione nella gestione delle cartolarizzazioni. Quali processi possono essere realmente automatizzati attraverso questa tecnologia e quali sono le principali sfide legate alla sua integrazione nei modelli operativi esistenti?
Si automatizzano bene i processi deterministici: allocazione dei flussi secondo la waterfall, pagamento delle cedole, aggiornamento del registro, trigger previsti dal regolamento delle note. Restano sotto controllo umano e professionale le decisioni valutative: default, modifiche contrattuali, waiver. La sfida vera sarà l’integrazione con i sistemi di servicing, contabilità e reporting esistenti e con dati che nascono fuori dalla blockchain.
Uno degli aspetti cruciali nell’adozione della tecnologia DLT è l’interoperabilità con i sistemi finanziari tradizionali. Quali sono oggi i principali ostacoli tecnologici e infrastrutturali da superare per rendere le ABS tokenizzate una soluzione concretamente scalabile?
Vedo tre ostacoli. Primo, il regolamento: per scalare serve un collegamento efficiente a moneta di banca centrale o a soluzioni di pagamento equivalenti. Secondo, l’interoperabilità tra piattaforme DLT e con depositari e infrastrutture tradizionali, oggi poco standardizzata. Terzo, l’integrazione con i sistemi, spesso legacy, di banche, investitori e servicer. Servono standard condivisi più che soluzioni proprietarie.
La tokenizzazione introduce nuove modalità di registrazione, tracciabilità e trasferimento degli strumenti finanziari. In che modo queste innovazioni possono trasformare il ruolo del servicer e quali nuove responsabilità emergono sul fronte della sicurezza e della gestione dei dati?
Il ruolo principale del Master Servicer non cambia: resta il soggetto preposto al controllo, che verifica flussi, incassi e rispetto delle regole contrattuali. Cambiano gli strumenti con cui lo fa. Registro condiviso e smart contract offrono dati certi, aggiornati e tracciabili, rendendo i controlli più rapidi e puntuali. Crescono di conseguenza le responsabilità sul fronte della sicurezza: presidio degli accessi e delle chiavi, qualità e integrità dei dati off-chain.
La sua esperienza comprende anche lo sviluppo di partnership con banche, investitori istituzionali e operatori finanziari. Quanto è importante la collaborazione tra attori tradizionali e realtà tecnologiche per costruire un ecosistema capace di sostenere la diffusione delle cartolarizzazioni tokenizzate?
È la vera precondizione: nessun attore può farcela da solo. Le realtà tecnologiche portano registro, smart contract e infrastrutture di pagamento; gli operatori tradizionali portano competenza strutturale, controlli, relazioni con gli investitori e la fiducia del mercato. Le prime operazioni nascono da filiere integrate, in cui ciascuno presidia il proprio ruolo. Per scalare servono partnership stabili, non progetti isolati.
Guardando al futuro, a Suo avviso, quali sono le innovazioni tecnologiche e i cambiamenti di mercato che potrebbero accelerare maggiormente l’adozione delle note ABS tokenizzate? E quali condizioni devono ancora realizzarsi perché questa tecnologia diventi parte integrante della finanza strutturata?
Ad accelerare l’adozione saranno il regolamento in moneta di banca centrale, reso concreto in Europa dal lancio di Pontes a settembre (cui seguirà Appia), e un quadro normativo che porti la DLT oltre la fase pilota. Perché la tokenizzazione diventi parte integrante della finanza strutturata servono però altre condizioni: che si innesti nei ruoli e nei processi di tutti gli attori coinvolti, che i dati di portafoglio siano affidabili e che, quindi, si creino le condizioni affinché gli investitori istituzionali ne riconoscano il valore.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Note ABS tokenizzate. Dal cartaceo alla blockchain: infrastruttura, mercato e testimonianze”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/