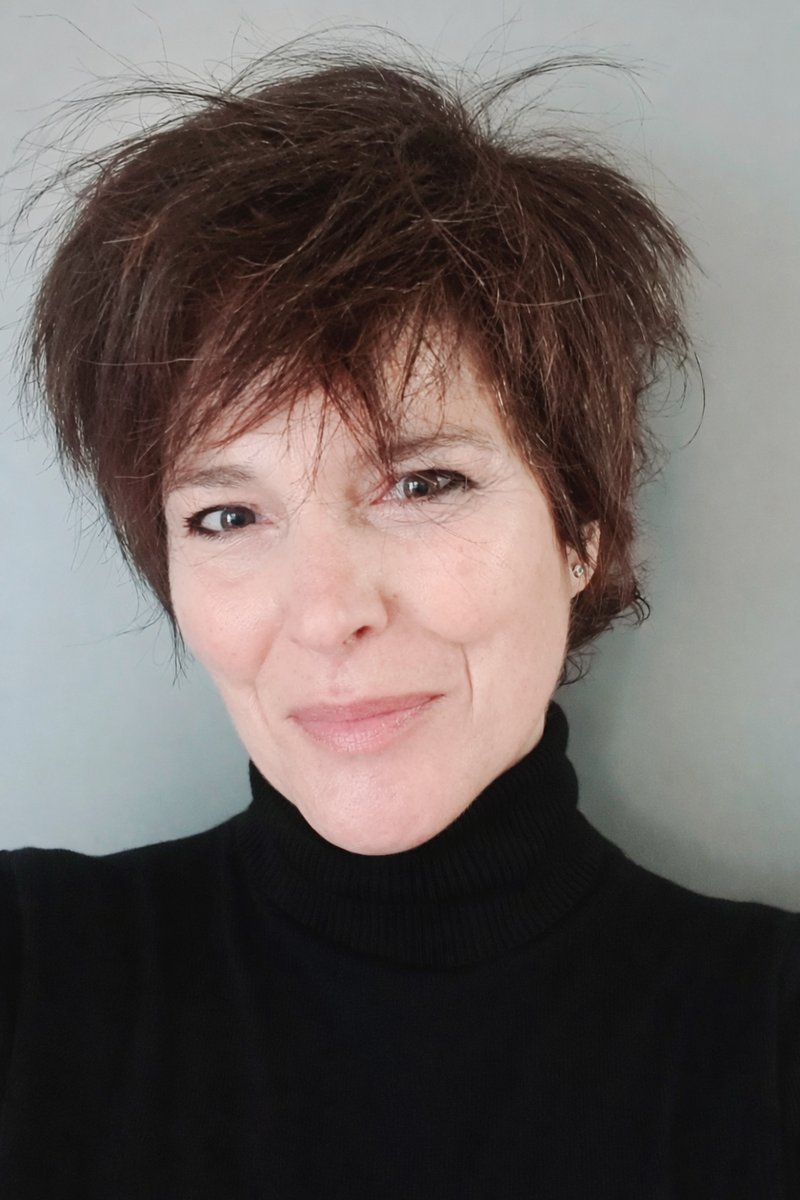
Intervista a Enrica Landolfi, Senior Advisor P&G
Il mercato del credito sta attraversando una fase di trasformazione, tra evoluzione dei tassi di interesse, incertezza macroeconomica e nuove pressioni regolamentari. Quali sono, a suo avviso, i principali fattori che stanno ridefinendo oggi gli equilibri del settore e quali segnali dovrebbero monitorare con maggiore attenzione gli operatori?
La spinta eccezionale del margine d’interesse si è sopita. Oggi la redditività delle banche torna a giocarsi su quanto si è selettivi nell’erogare e su come si alloca il capitale. Pesano il costo del funding in salita, la crescita del private debt e regole prudenziali che spingono a gestire attivamente gli RWA, anche con cartolarizzazioni e risk sharing. Cosa monitorare? Più che i default conclamati, guarderei alle migrazioni a Stage 2, alla dinamica degli UTP e alla tenuta della cassa operativa delle aziende.
La qualità degli attivi rappresenta uno degli indicatori fondamentali della solidità del sistema creditizio. Quanto è cambiato negli ultimi anni l’approccio degli intermediari alla prevenzione del rischio e quanto è diventato strategico individuare tempestivamente i primi segnali di deterioramento?
Il cambio di passo è netto: non si aspetta più che il credito diventi sofferenza, ci si muove prima con logiche predittive e sistemi di Early Warning. Cogliere i primi segnali deboli incrociando cassa e comportamenti di pagamento non è un mero adempimento formale, ma la leva primaria per difendere il capitale.
Dall’origination e dall’underwriting fino alla gestione delle posizioni deteriorate, il credito attraversa fasi strettamente interconnesse. Perché oggi è così importante superare una visione frammentata del settore e favorire un maggiore dialogo tra chi eroga, monitora e gestisce il credito?
Lavorare per compartimenti stagni non ha senso. Come recuperi un credito dipende da dati e covenant fissati all’origination, leve chiave anche se vuoi distribuire il rischio sul mercato e alleggerire il bilancio. Far dialogare chi eroga, chi controlla i rischi e chi gestisce il workout permette di aggiustare subito prezzi e condizioni, evitando di bruciare valore e muovendosi per tempo.
L’evoluzione degli strumenti di analisi dei dati e delle tecnologie predittive sta offrendo nuove opportunità nella valutazione del merito creditizio e nel monitoraggio delle posizioni a rischio. Quanto possono contribuire queste innovazioni a migliorare la qualità del credito e a prevenire il deterioramento dei portafogli?
Lo dicevo già in passato e lo confermo: questi strumenti incidono davvero solo se aiutano a guardare avanti in modo dinamico, cogliendo le tensioni di cassa ben prima dei bilanci. Ma l’algoritmo non rimpiazza chi decide: la tecnologia funziona solo se affiancata dal giudizio delle persone e da una solida governance.
Il mercato dei crediti deteriorati sta vivendo una fase di evoluzione, nella quale efficienza operativa, capacità di recupero e valorizzazione dei portafogli assumono un ruolo sempre più centrale. Quali sono oggi le principali criticità che gli operatori devono affrontare e quali cambiamenti ritiene necessari per rendere il mercato più efficiente e sostenibile?
La vera criticità è che la materia prima è cambiata: finiti i grandi pacchetti di NPL granulari, oggi affrontiamo UTP e crediti corporate complessi. Qui non serve liquidare, serve turnaround industriale. Per far funzionare il mercato servono partnership stabili tra istituti e investitori e un secondario che scambi sul serio. E c’è un risvolto sociale a cui tengo molto: intervenire per tempo sugli UTP tutela posti di lavoro, filiere e territori, dando una seconda possibilità a imprese
sane ma soffocate dal debito.
Uno dei nodi del mercato secondario degli NPL riguarda il persistente disallineamento tra le
aspettative di prezzo di venditori e investitori. Quali fattori incidono maggiormente su questo divario e quali condizioni potrebbero favorire una maggiore dinamicità delle transazioni?
La forbice sui prezzi si spiega con tre fattori: chi investe paga di più la raccolta e cerca rendimenti più alti, le banche faticano a digerire le perdite a bilancio e i dati nei data tape sono spesso poco omogenei. Secondo me il mercato migliora se si condividono i rischi – con earn-out, co-investimenti o cartolarizzazioni – e con una trasparenza capace di ridurre l’incertezza.
Il credito è in continua evoluzione, con novità che interessano tanto la fase di concessione dei finanziamenti quanto la gestione dei crediti deteriorati. Quale impatto potranno avere la CCD2 e la nuova disciplina del mercato secondario dei crediti sulle strategie e sui modelli operativi degli intermediari?
La nuova direttiva sul credito ai consumatori chiede un’istruttoria molto più rigorosa e tracciabile, tagliando le scorciatoie distributive e spingendo verso piattaforme trasparenti. Al contempo, le norme sul mercato secondario alzano l’asticella per i servicer e uniformano gli standard sui dati. Insieme, spingono a fare origination di qualità, a rendere efficienti i processi e a gestire il credito con trasparenza lungo tutta la sua vita.
Guardando ai prossimi anni, quali ritiene saranno le trasformazioni più significative per il mercato del credito italiano? E quali competenze e modelli organizzativi diventeranno determinanti per affrontare le nuove sfide?
Credo che la trasformazione chiave sia il passaggio a modelli di credito ibridi, dove il private capital affianca il bilancio bancario. In uno scenario macroeconomico delicato, il sistema creditizio potrebbe anche ritrovare una maggiore vocazione sociale – come alcuni istituti sembrano aver già compreso – sostenendo infrastrutture sociali urgenti come, per esempio, l’affordable housing a fronte della crisi abitativa. Tutelare le filiere produttive, l’occupazione e la coesione territoriale è a mio avviso un fattore essenziale di stabilità di lungo termine. Sul piano organizzativo vinceranno gli intermediari capaci di superare le gerarchie con team multifunzionali: servirà integrare finanza strutturata, data science, ESG e risk governance, trasformando il banchiere in partner strategico d’impresa.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Lo stato dell’arte del mercato del credito: scenari macroeconomici, qualità degli attivi e gestione dei non-performing loans”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


Intervista a Enrica Landolfi, Senior Advisor P&G
Il mercato del credito sta attraversando una fase di trasformazione, tra evoluzione dei tassi di interesse, incertezza macroeconomica e nuove pressioni regolamentari. Quali sono, a suo avviso, i principali fattori che stanno ridefinendo oggi gli equilibri del settore e quali segnali dovrebbero monitorare con maggiore attenzione gli operatori?
La spinta eccezionale del margine d’interesse si è sopita. Oggi la redditività delle banche torna a giocarsi su quanto si è selettivi nell’erogare e su come si alloca il capitale. Pesano il costo del funding in salita, la crescita del private debt e regole prudenziali che spingono a gestire attivamente gli RWA, anche con cartolarizzazioni e risk sharing. Cosa monitorare? Più che i default conclamati, guarderei alle migrazioni a Stage 2, alla dinamica degli UTP e alla tenuta della cassa operativa delle aziende.
La qualità degli attivi rappresenta uno degli indicatori fondamentali della solidità del sistema creditizio. Quanto è cambiato negli ultimi anni l’approccio degli intermediari alla prevenzione del rischio e quanto è diventato strategico individuare tempestivamente i primi segnali di deterioramento?
Il cambio di passo è netto: non si aspetta più che il credito diventi sofferenza, ci si muove prima con logiche predittive e sistemi di Early Warning. Cogliere i primi segnali deboli incrociando cassa e comportamenti di pagamento non è un mero adempimento formale, ma la leva primaria per difendere il capitale.
Dall’origination e dall’underwriting fino alla gestione delle posizioni deteriorate, il credito attraversa fasi strettamente interconnesse. Perché oggi è così importante superare una visione frammentata del settore e favorire un maggiore dialogo tra chi eroga, monitora e gestisce il credito?
Lavorare per compartimenti stagni non ha senso. Come recuperi un credito dipende da dati e covenant fissati all’origination, leve chiave anche se vuoi distribuire il rischio sul mercato e alleggerire il bilancio. Far dialogare chi eroga, chi controlla i rischi e chi gestisce il workout permette di aggiustare subito prezzi e condizioni, evitando di bruciare valore e muovendosi per tempo.
L’evoluzione degli strumenti di analisi dei dati e delle tecnologie predittive sta offrendo nuove opportunità nella valutazione del merito creditizio e nel monitoraggio delle posizioni a rischio. Quanto possono contribuire queste innovazioni a migliorare la qualità del credito e a prevenire il deterioramento dei portafogli?
Lo dicevo già in passato e lo confermo: questi strumenti incidono davvero solo se aiutano a guardare avanti in modo dinamico, cogliendo le tensioni di cassa ben prima dei bilanci. Ma l’algoritmo non rimpiazza chi decide: la tecnologia funziona solo se affiancata dal giudizio delle persone e da una solida governance.
Il mercato dei crediti deteriorati sta vivendo una fase di evoluzione, nella quale efficienza operativa, capacità di recupero e valorizzazione dei portafogli assumono un ruolo sempre più centrale. Quali sono oggi le principali criticità che gli operatori devono affrontare e quali cambiamenti ritiene necessari per rendere il mercato più efficiente e sostenibile?
La vera criticità è che la materia prima è cambiata: finiti i grandi pacchetti di NPL granulari, oggi affrontiamo UTP e crediti corporate complessi. Qui non serve liquidare, serve turnaround industriale. Per far funzionare il mercato servono partnership stabili tra istituti e investitori e un secondario che scambi sul serio. E c’è un risvolto sociale a cui tengo molto: intervenire per tempo sugli UTP tutela posti di lavoro, filiere e territori, dando una seconda possibilità a imprese
sane ma soffocate dal debito.
Uno dei nodi del mercato secondario degli NPL riguarda il persistente disallineamento tra le
aspettative di prezzo di venditori e investitori. Quali fattori incidono maggiormente su questo divario e quali condizioni potrebbero favorire una maggiore dinamicità delle transazioni?
La forbice sui prezzi si spiega con tre fattori: chi investe paga di più la raccolta e cerca rendimenti più alti, le banche faticano a digerire le perdite a bilancio e i dati nei data tape sono spesso poco omogenei. Secondo me il mercato migliora se si condividono i rischi – con earn-out, co-investimenti o cartolarizzazioni – e con una trasparenza capace di ridurre l’incertezza.
Il credito è in continua evoluzione, con novità che interessano tanto la fase di concessione dei finanziamenti quanto la gestione dei crediti deteriorati. Quale impatto potranno avere la CCD2 e la nuova disciplina del mercato secondario dei crediti sulle strategie e sui modelli operativi degli intermediari?
La nuova direttiva sul credito ai consumatori chiede un’istruttoria molto più rigorosa e tracciabile, tagliando le scorciatoie distributive e spingendo verso piattaforme trasparenti. Al contempo, le norme sul mercato secondario alzano l’asticella per i servicer e uniformano gli standard sui dati. Insieme, spingono a fare origination di qualità, a rendere efficienti i processi e a gestire il credito con trasparenza lungo tutta la sua vita.
Guardando ai prossimi anni, quali ritiene saranno le trasformazioni più significative per il mercato del credito italiano? E quali competenze e modelli organizzativi diventeranno determinanti per affrontare le nuove sfide?
Credo che la trasformazione chiave sia il passaggio a modelli di credito ibridi, dove il private capital affianca il bilancio bancario. In uno scenario macroeconomico delicato, il sistema creditizio potrebbe anche ritrovare una maggiore vocazione sociale – come alcuni istituti sembrano aver già compreso – sostenendo infrastrutture sociali urgenti come, per esempio, l’affordable housing a fronte della crisi abitativa. Tutelare le filiere produttive, l’occupazione e la coesione territoriale è a mio avviso un fattore essenziale di stabilità di lungo termine. Sul piano organizzativo vinceranno gli intermediari capaci di superare le gerarchie con team multifunzionali: servirà integrare finanza strutturata, data science, ESG e risk governance, trasformando il banchiere in partner strategico d’impresa.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Lo stato dell’arte del mercato del credito: scenari macroeconomici, qualità degli attivi e gestione dei non-performing loans”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/