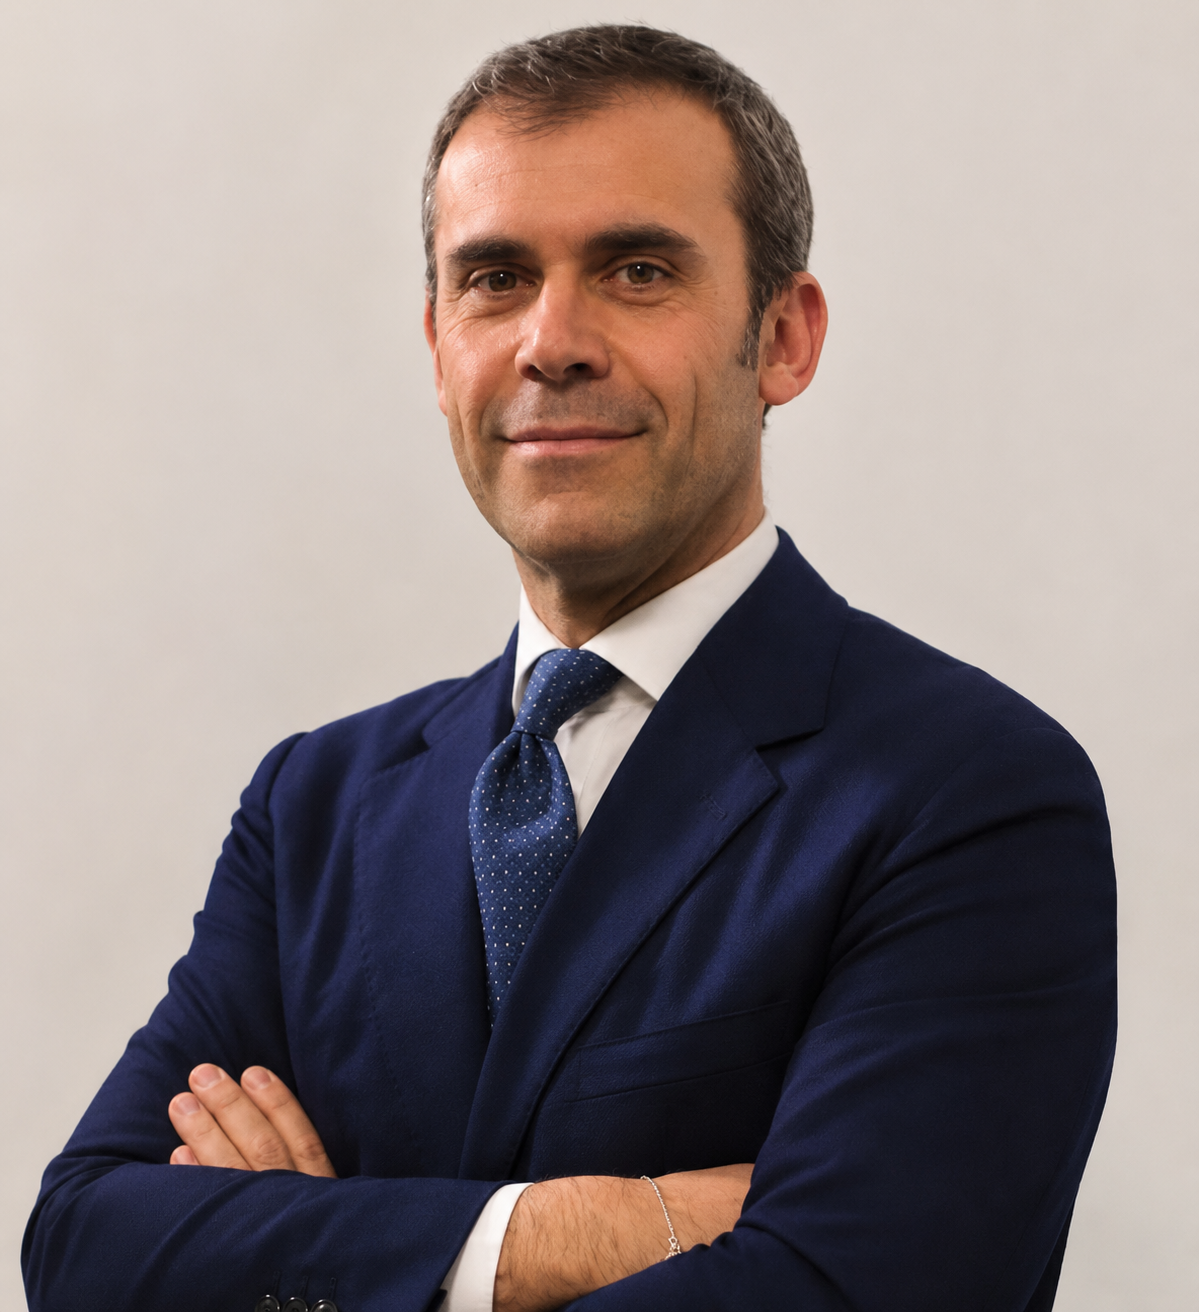
Intervista a Vincenzo Fedele Managing Partner Fedele & Partners Studio Legale
Il mercato del credito sta attraversando una fase di trasformazione, influenzata dall’andamento dei tassi di interesse, dalle condizioni macroeconomiche e dall’evoluzione del quadro normativo. Dal suo osservatorio privilegiato nel settore bancario e nella gestione dei crediti deteriorati, quali sono oggi i principali elementi di attenzione e quali dinamiche potrebbero incidere maggiormente sulla qualità degli attivi nei prossimi anni?
Il mercato del credito risente inevitabilmente dell’andamento dell’economia e delle difficoltà che molte imprese continuano ad affrontare. Il costo del denaro, la contrazione dei margini e l’incertezza degli investimenti incidono sulla capacità di rimborso e, conseguentemente, sulla qualità degli attivi bancari.
Dal mio osservatorio professionale ritengo che uno degli aspetti più delicati sia la capacità di intercettare tempestivamente i segnali di difficoltà, distinguendo le situazioni temporanee da quelle che presentano criticità strutturali.
Spesso, infatti, il problema non è soltanto il deterioramento del credito, ma il momento nel quale si interviene e la qualità delle informazioni sulla base delle quali vengono assunte le decisioni.
Vi è poi una questione che considero altrettanto importante. Negli ultimi anni il mercato ha sviluppato modelli di valutazione sempre più sofisticati, certamente indispensabili per la gestione di portafogli complessi. Tuttavia, non dobbiamo dimenticare che una previsione di recupero rimane una previsione e non necessariamente esaurisce ogni possibile valutazione sul credito.
Credo che nei prossimi anni sarà importante lavorare proprio su questo aspetto, affiancando alla capacità di prevedere i risultati quella di approfondire situazioni che, a una prima analisi, potrebbero apparire prive di ulteriori prospettive.
La gestione del credito richiede oggi una visione sempre più integrata, capace di accompagnare l’intero ciclo di vita del finanziamento, dall’erogazione fino all’eventuale deterioramento. Quanto è importante, nella sua esperienza, collegare la valutazione iniziale del rischio, il monitoraggio delle posizioni e le successive attività di recupero? E quali sono le principali criticità che emergono nel passaggio dalla gestione ordinaria a quella dei crediti deteriorati?
La gestione del credito deve essere considerata un processo unitario. Le scelte effettuate al momento dell’erogazione, la qualità delle garanzie, il monitoraggio del rapporto e la tempestività degli interventi incidono inevitabilmente sulle successive possibilità di recupero.
Nella mia esperienza ho riscontrato che molte criticità emergenti nella fase contenziosa trovano origine in situazioni che avrebbero potuto essere affrontate diversamente già nella gestione ordinaria del rapporto.
Un aspetto particolarmente delicato riguarda il passaggio delle informazioni tra le diverse strutture coinvolte. La conoscenza della posizione, della sua storia e delle iniziative già intraprese è fondamentale per evitare duplicazioni, costi inutili e strategie non coerenti con le effettive prospettive di recupero.
Ritengo, però, che l’attenzione non debba venir meno neppure quando le attività ordinarie sono state completate e il credito viene considerato sostanzialmente irrecuperabile.
È una fase nella quale, comprensibilmente, le risorse vengono concentrate sulle posizioni che presentano maggiori probabilità di incasso. Ciò non esclude, tuttavia, che alcune situazioni meritino un ulteriore approfondimento, anche sotto profili diversi rispetto a quelli tradizionalmente considerati.
La gestione dei crediti deteriorati richiede un equilibrio sempre più attento tra tempi di recupero, sostenibilità economica delle azioni e massimizzazione dei risultati. Alla luce della sua esperienza nel contenzioso bancario e finanziario, come sta evolvendo il rapporto tra strumenti giudiziali e soluzioni stragiudiziali? Quali fattori incidono maggiormente sull’efficacia delle strategie di recupero?
Non credo che oggi abbia molto senso contrapporre il recupero giudiziale a quello stragiudiziale. Sono strumenti che devono essere utilizzati in funzione delle caratteristiche della posizione e del risultato concretamente perseguibile.
Una causa può essere fondata, ma non conveniente. Allo stesso modo, una transazione può rappresentare la soluzione economicamente migliore anche quando il creditore avrebbe tutte le ragioni per proseguire il giudizio.
Il problema, quindi, non è soltanto individuare lo strumento giuridicamente corretto, ma verificare se il suo utilizzo sia sostenibile rispetto ai tempi, ai costi e alle prospettive di incasso.
Da questo punto di vista, ritengo che il ruolo dell’avvocato debba essere sempre più vicino alle esigenze economiche del cliente.
Non è sufficiente ottenere un provvedimento favorevole se poi quel provvedimento non produce alcuna utilità concreta. Occorre valutare sin dall’inizio quale risultato sia ragionevolmente conseguibile e quale percorso consenta di raggiungerlo.
Al tempo stesso, sono convinto che l’assistenza legale non debba esaurirsi nell’esecuzione delle attività affidate. Il professionista deve anche avere la capacità di approfondire questioni che possono offrire prospettive ulteriori, purché fondate sul piano giuridico e sostenibili sotto quello economico.
È un’impostazione che considero particolarmente importante nel mercato degli NPL, dove la differenza tra un’attività correttamente svolta e un risultato economicamente utile può essere significativa.
La crescente complessità dei portafogli NPL impone agli operatori di ripensare strategie, processi e modelli organizzativi. Fedele & Partners ha sviluppato un approccio multidisciplinare che integra competenze giuridiche, economiche e gestionali. Quanto conta oggi questa integrazione nella gestione dei crediti deteriorati e quali caratteristiche dovrebbe avere un modello operativo realmente efficace, capace di coniugare risultati di recupero, controllo dei costi e qualità delle attività svolte?
Chi opera stabilmente al fianco di banche e Servicer sa bene che la competenza giuridica, da sola, non è sufficiente.
Occorre conoscere le logiche economiche che governano i portafogli, comprendere gli obiettivi del cliente e avere piena consapevolezza dell’incidenza che tempi e costi possono avere sul risultato finale.
È proprio su questi presupposti che abbiamo sviluppato il modello di Fedele & Partners, cercando di integrare l’attività strettamente giudiziale con competenze economiche, organizzative e gestionali.
Il nostro obiettivo non è soltanto assicurare la corretta lavorazione delle posizioni affidate, che considero un requisito imprescindibile, ma contribuire anche alla definizione di strategie che possano migliorare i risultati complessivi.
I principali Servicer dispongono già di strutture molto organizzate e di processi consolidati. Sarebbe poco realistico pensare che il valore aggiunto di uno studio legale consista nel riproporre attività che vengono già svolte con professionalità e su larga scala.
Credo, invece, che il contributo del professionista debba essere ricercato nella capacità di affrontare questioni particolari, approfondire profili giuridici non immediatamente evidenti e proporre iniziative che possano integrarsi con le strategie del cliente.
In definitiva, ritengo che uno studio legale debba essere valutato non soltanto per la qualità degli atti o per il numero delle procedure gestite, ma anche per la capacità di contribuire concretamente agli obiettivi economici di chi gli affida i propri interessi.
Il mercato secondario dei crediti deteriorati continua a confrontarsi con il tema delle valutazioni dei portafogli, delle aspettative di rendimento e della distanza tra domanda e offerta. In questo scenario, quale ruolo possono svolgere l’evoluzione normativa, le nuove regole introdotte dalla Secondary Market Directive e gli strumenti di strutturazione delle operazioni nel favorire un mercato più efficiente e trasparente? Quali sono, a suo avviso, le principali sfide ancora aperte?
La disciplina introdotta dalla Secondary Market Directive, recepita nel nostro ordinamento, rappresenta un passaggio importante per il mercato secondario dei crediti deteriorati, soprattutto sotto il profilo della regolamentazione degli operatori, della trasparenza e della tutela dei debitori.
Ritengo che un quadro normativo più chiaro possa favorire la fiducia degli investitori e contribuire a una maggiore efficienza delle operazioni.
Resta però centrale il problema delle valutazioni.
La distanza tra le aspettative del venditore e quelle dell’acquirente dipende spesso da differenti previsioni sui tempi di recupero, sui costi delle attività e sui risultati che potranno essere conseguiti.
In questo contesto, la qualità delle informazioni è certamente fondamentale, ma credo che sia altrettanto importante il modo in cui quelle informazioni vengono esaminate e utilizzate.
Un portafoglio può essere analizzato in maniera estremamente approfondita sotto il profilo economico e statistico, senza che ciò comporti necessariamente una valutazione completa di tutti gli aspetti giuridici che potrebbero assumere rilevanza.
È proprio su questo punto che, a mio avviso, vi sono ancora margini di approfondimento.
Non si tratta di mettere in discussione i criteri di valutazione adottati dal mercato, ma di verificare se, in determinate circostanze, possano essere integrati con elementi ulteriori, capaci di incidere sulla lettura complessiva dell’operazione.
Il 19° CVDay rappresenterà un’occasione di confronto tra operatori che intervengono nelle diverse fasi della filiera del credito. Guardando ai prossimi anni, quali cambiamenti ritiene più significativi per il settore del recupero e della gestione degli NPL? E quale messaggio vorrebbe portare al dibattito, anche alla luce dell’esperienza maturata da Fedele & Partners al fianco di istituti finanziari e servicer?
Ritengo che il mercato dei crediti deteriorati abbia raggiunto un livello di specializzazione molto elevato. I principali operatori dispongono di competenze, strutture e strumenti che consentono una gestione sempre più efficiente anche dei portafogli più complessi.
Nei prossimi anni assisteremo certamente a un ulteriore sviluppo delle tecnologie applicate alla gestione del credito, con un impiego crescente dell’intelligenza artificiale e di strumenti di analisi sempre più avanzati.
Tutto questo contribuirà a migliorare i processi, ridurre i tempi e contenere i costi.
Credo, però, che l’evoluzione del settore non possa essere affidata esclusivamente alla tecnologia.
Nella mia esperienza professionale, maturata al fianco di primari istituti di credito e dei principali Servicer italiani, ho avuto modo di constatare che anche nelle situazioni apparentemente più compromesse possono emergere questioni che meritano di essere affrontate con un’impostazione diversa.
Non mi riferisco alla necessità di ripetere attività già svolte o di intraprendere iniziative prive di concrete prospettive economiche. Al contrario, credo che proprio la conoscenza approfondita delle modalità operative del mercato consenta di comprendere dove possa esservi spazio per un contributo ulteriore.
Il mio intervento al 19° CVDay, dal titolo “IL VALORE NASCOSTO E IL PREZZO DELL’INDIFFERENZA”, nasce da questa riflessione e da alcune esperienze professionali che mi hanno portato a riconsiderare situazioni nelle quali ogni prospettiva sembrava ormai esaurita.
Avrò modo di affrontare il tema partendo da casi concreti, senza anticipare in questa sede i contenuti e le conclusioni ai quali siamo giunti.
Vorrei però chiarire un aspetto.
Quando parlo di indifferenza non mi riferisco alla mancanza di impegno o di professionalità degli operatori. Mi riferisco, piuttosto, al rischio che tutti possiamo correre quando, dopo aver esaminato una questione secondo criteri consolidati, finiamo per considerare definitivamente acquisita una conclusione.
È un rischio comprensibile, soprattutto in un settore nel quale vengono gestite migliaia di posizioni e nel quale l’efficienza dei processi rappresenta una necessità.
Ma ritengo che il nostro compito, come professionisti, sia anche quello di non fermarci necessariamente alla prima conclusione, soprattutto quando un diverso approfondimento potrebbe condurre a risultati inattesi.
Sono convinto che il valore non sia sempre immediatamente riconoscibile e che, in alcune circostanze, il costo maggiore non derivi da ciò che non siamo riusciti a recuperare, ma da ciò che non abbiamo neppure preso in considerazione.
È questo il senso del mio intervento e il contributo che vorrei portare al confronto con gli operatori del settore.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Lo stato dell’arte del mercato del credito: scenari macroeconomici, qualità degli attivi e gestione dei non-performing loans“, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


Intervista a Vincenzo Fedele Managing Partner Fedele & Partners Studio Legale
Il mercato del credito sta attraversando una fase di trasformazione, influenzata dall’andamento dei tassi di interesse, dalle condizioni macroeconomiche e dall’evoluzione del quadro normativo. Dal suo osservatorio privilegiato nel settore bancario e nella gestione dei crediti deteriorati, quali sono oggi i principali elementi di attenzione e quali dinamiche potrebbero incidere maggiormente sulla qualità degli attivi nei prossimi anni?
Il mercato del credito risente inevitabilmente dell’andamento dell’economia e delle difficoltà che molte imprese continuano ad affrontare. Il costo del denaro, la contrazione dei margini e l’incertezza degli investimenti incidono sulla capacità di rimborso e, conseguentemente, sulla qualità degli attivi bancari.
Dal mio osservatorio professionale ritengo che uno degli aspetti più delicati sia la capacità di intercettare tempestivamente i segnali di difficoltà, distinguendo le situazioni temporanee da quelle che presentano criticità strutturali.
Spesso, infatti, il problema non è soltanto il deterioramento del credito, ma il momento nel quale si interviene e la qualità delle informazioni sulla base delle quali vengono assunte le decisioni.
Vi è poi una questione che considero altrettanto importante. Negli ultimi anni il mercato ha sviluppato modelli di valutazione sempre più sofisticati, certamente indispensabili per la gestione di portafogli complessi. Tuttavia, non dobbiamo dimenticare che una previsione di recupero rimane una previsione e non necessariamente esaurisce ogni possibile valutazione sul credito.
Credo che nei prossimi anni sarà importante lavorare proprio su questo aspetto, affiancando alla capacità di prevedere i risultati quella di approfondire situazioni che, a una prima analisi, potrebbero apparire prive di ulteriori prospettive.
La gestione del credito richiede oggi una visione sempre più integrata, capace di accompagnare l’intero ciclo di vita del finanziamento, dall’erogazione fino all’eventuale deterioramento. Quanto è importante, nella sua esperienza, collegare la valutazione iniziale del rischio, il monitoraggio delle posizioni e le successive attività di recupero? E quali sono le principali criticità che emergono nel passaggio dalla gestione ordinaria a quella dei crediti deteriorati?
La gestione del credito deve essere considerata un processo unitario. Le scelte effettuate al momento dell’erogazione, la qualità delle garanzie, il monitoraggio del rapporto e la tempestività degli interventi incidono inevitabilmente sulle successive possibilità di recupero.
Nella mia esperienza ho riscontrato che molte criticità emergenti nella fase contenziosa trovano origine in situazioni che avrebbero potuto essere affrontate diversamente già nella gestione ordinaria del rapporto.
Un aspetto particolarmente delicato riguarda il passaggio delle informazioni tra le diverse strutture coinvolte. La conoscenza della posizione, della sua storia e delle iniziative già intraprese è fondamentale per evitare duplicazioni, costi inutili e strategie non coerenti con le effettive prospettive di recupero.
Ritengo, però, che l’attenzione non debba venir meno neppure quando le attività ordinarie sono state completate e il credito viene considerato sostanzialmente irrecuperabile.
È una fase nella quale, comprensibilmente, le risorse vengono concentrate sulle posizioni che presentano maggiori probabilità di incasso. Ciò non esclude, tuttavia, che alcune situazioni meritino un ulteriore approfondimento, anche sotto profili diversi rispetto a quelli tradizionalmente considerati.
La gestione dei crediti deteriorati richiede un equilibrio sempre più attento tra tempi di recupero, sostenibilità economica delle azioni e massimizzazione dei risultati. Alla luce della sua esperienza nel contenzioso bancario e finanziario, come sta evolvendo il rapporto tra strumenti giudiziali e soluzioni stragiudiziali? Quali fattori incidono maggiormente sull’efficacia delle strategie di recupero?
Non credo che oggi abbia molto senso contrapporre il recupero giudiziale a quello stragiudiziale. Sono strumenti che devono essere utilizzati in funzione delle caratteristiche della posizione e del risultato concretamente perseguibile.
Una causa può essere fondata, ma non conveniente. Allo stesso modo, una transazione può rappresentare la soluzione economicamente migliore anche quando il creditore avrebbe tutte le ragioni per proseguire il giudizio.
Il problema, quindi, non è soltanto individuare lo strumento giuridicamente corretto, ma verificare se il suo utilizzo sia sostenibile rispetto ai tempi, ai costi e alle prospettive di incasso.
Da questo punto di vista, ritengo che il ruolo dell’avvocato debba essere sempre più vicino alle esigenze economiche del cliente.
Non è sufficiente ottenere un provvedimento favorevole se poi quel provvedimento non produce alcuna utilità concreta. Occorre valutare sin dall’inizio quale risultato sia ragionevolmente conseguibile e quale percorso consenta di raggiungerlo.
Al tempo stesso, sono convinto che l’assistenza legale non debba esaurirsi nell’esecuzione delle attività affidate. Il professionista deve anche avere la capacità di approfondire questioni che possono offrire prospettive ulteriori, purché fondate sul piano giuridico e sostenibili sotto quello economico.
È un’impostazione che considero particolarmente importante nel mercato degli NPL, dove la differenza tra un’attività correttamente svolta e un risultato economicamente utile può essere significativa.
La crescente complessità dei portafogli NPL impone agli operatori di ripensare strategie, processi e modelli organizzativi. Fedele & Partners ha sviluppato un approccio multidisciplinare che integra competenze giuridiche, economiche e gestionali. Quanto conta oggi questa integrazione nella gestione dei crediti deteriorati e quali caratteristiche dovrebbe avere un modello operativo realmente efficace, capace di coniugare risultati di recupero, controllo dei costi e qualità delle attività svolte?
Chi opera stabilmente al fianco di banche e Servicer sa bene che la competenza giuridica, da sola, non è sufficiente.
Occorre conoscere le logiche economiche che governano i portafogli, comprendere gli obiettivi del cliente e avere piena consapevolezza dell’incidenza che tempi e costi possono avere sul risultato finale.
È proprio su questi presupposti che abbiamo sviluppato il modello di Fedele & Partners, cercando di integrare l’attività strettamente giudiziale con competenze economiche, organizzative e gestionali.
Il nostro obiettivo non è soltanto assicurare la corretta lavorazione delle posizioni affidate, che considero un requisito imprescindibile, ma contribuire anche alla definizione di strategie che possano migliorare i risultati complessivi.
I principali Servicer dispongono già di strutture molto organizzate e di processi consolidati. Sarebbe poco realistico pensare che il valore aggiunto di uno studio legale consista nel riproporre attività che vengono già svolte con professionalità e su larga scala.
Credo, invece, che il contributo del professionista debba essere ricercato nella capacità di affrontare questioni particolari, approfondire profili giuridici non immediatamente evidenti e proporre iniziative che possano integrarsi con le strategie del cliente.
In definitiva, ritengo che uno studio legale debba essere valutato non soltanto per la qualità degli atti o per il numero delle procedure gestite, ma anche per la capacità di contribuire concretamente agli obiettivi economici di chi gli affida i propri interessi.
Il mercato secondario dei crediti deteriorati continua a confrontarsi con il tema delle valutazioni dei portafogli, delle aspettative di rendimento e della distanza tra domanda e offerta. In questo scenario, quale ruolo possono svolgere l’evoluzione normativa, le nuove regole introdotte dalla Secondary Market Directive e gli strumenti di strutturazione delle operazioni nel favorire un mercato più efficiente e trasparente? Quali sono, a suo avviso, le principali sfide ancora aperte?
La disciplina introdotta dalla Secondary Market Directive, recepita nel nostro ordinamento, rappresenta un passaggio importante per il mercato secondario dei crediti deteriorati, soprattutto sotto il profilo della regolamentazione degli operatori, della trasparenza e della tutela dei debitori.
Ritengo che un quadro normativo più chiaro possa favorire la fiducia degli investitori e contribuire a una maggiore efficienza delle operazioni.
Resta però centrale il problema delle valutazioni.
La distanza tra le aspettative del venditore e quelle dell’acquirente dipende spesso da differenti previsioni sui tempi di recupero, sui costi delle attività e sui risultati che potranno essere conseguiti.
In questo contesto, la qualità delle informazioni è certamente fondamentale, ma credo che sia altrettanto importante il modo in cui quelle informazioni vengono esaminate e utilizzate.
Un portafoglio può essere analizzato in maniera estremamente approfondita sotto il profilo economico e statistico, senza che ciò comporti necessariamente una valutazione completa di tutti gli aspetti giuridici che potrebbero assumere rilevanza.
È proprio su questo punto che, a mio avviso, vi sono ancora margini di approfondimento.
Non si tratta di mettere in discussione i criteri di valutazione adottati dal mercato, ma di verificare se, in determinate circostanze, possano essere integrati con elementi ulteriori, capaci di incidere sulla lettura complessiva dell’operazione.
Il 19° CVDay rappresenterà un’occasione di confronto tra operatori che intervengono nelle diverse fasi della filiera del credito. Guardando ai prossimi anni, quali cambiamenti ritiene più significativi per il settore del recupero e della gestione degli NPL? E quale messaggio vorrebbe portare al dibattito, anche alla luce dell’esperienza maturata da Fedele & Partners al fianco di istituti finanziari e servicer?
Ritengo che il mercato dei crediti deteriorati abbia raggiunto un livello di specializzazione molto elevato. I principali operatori dispongono di competenze, strutture e strumenti che consentono una gestione sempre più efficiente anche dei portafogli più complessi.
Nei prossimi anni assisteremo certamente a un ulteriore sviluppo delle tecnologie applicate alla gestione del credito, con un impiego crescente dell’intelligenza artificiale e di strumenti di analisi sempre più avanzati.
Tutto questo contribuirà a migliorare i processi, ridurre i tempi e contenere i costi.
Credo, però, che l’evoluzione del settore non possa essere affidata esclusivamente alla tecnologia.
Nella mia esperienza professionale, maturata al fianco di primari istituti di credito e dei principali Servicer italiani, ho avuto modo di constatare che anche nelle situazioni apparentemente più compromesse possono emergere questioni che meritano di essere affrontate con un’impostazione diversa.
Non mi riferisco alla necessità di ripetere attività già svolte o di intraprendere iniziative prive di concrete prospettive economiche. Al contrario, credo che proprio la conoscenza approfondita delle modalità operative del mercato consenta di comprendere dove possa esservi spazio per un contributo ulteriore.
Il mio intervento al 19° CVDay, dal titolo “IL VALORE NASCOSTO E IL PREZZO DELL’INDIFFERENZA”, nasce da questa riflessione e da alcune esperienze professionali che mi hanno portato a riconsiderare situazioni nelle quali ogni prospettiva sembrava ormai esaurita.
Avrò modo di affrontare il tema partendo da casi concreti, senza anticipare in questa sede i contenuti e le conclusioni ai quali siamo giunti.
Vorrei però chiarire un aspetto.
Quando parlo di indifferenza non mi riferisco alla mancanza di impegno o di professionalità degli operatori. Mi riferisco, piuttosto, al rischio che tutti possiamo correre quando, dopo aver esaminato una questione secondo criteri consolidati, finiamo per considerare definitivamente acquisita una conclusione.
È un rischio comprensibile, soprattutto in un settore nel quale vengono gestite migliaia di posizioni e nel quale l’efficienza dei processi rappresenta una necessità.
Ma ritengo che il nostro compito, come professionisti, sia anche quello di non fermarci necessariamente alla prima conclusione, soprattutto quando un diverso approfondimento potrebbe condurre a risultati inattesi.
Sono convinto che il valore non sia sempre immediatamente riconoscibile e che, in alcune circostanze, il costo maggiore non derivi da ciò che non siamo riusciti a recuperare, ma da ciò che non abbiamo neppure preso in considerazione.
È questo il senso del mio intervento e il contributo che vorrei portare al confronto con gli operatori del settore.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Lo stato dell’arte del mercato del credito: scenari macroeconomici, qualità degli attivi e gestione dei non-performing loans“, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/