Intervista a Giuseppe Lucà Business Manager Sydema Group e Jacopo Villa General Manager Fire S.p.A.
AI, scoring e automazione: quali sono oggi le applicazioni concrete che stanno davvero cambiando il modo di gestire il credito?
Giuseppe Lucà: Partirei da ciò che funziona oggi, non da ciò che si promette. Primo, l’automazione dei contatti a basso valore aggiunto: promemoria di rata in scadenza, solleciti su importi contenuti, presa di appuntamento, gestiti da agenti vocali su casi d’uso circoscritti, così che le persone si concentrino sulle trattative. Secondo, scoring e clustering, non solo per stimare la probabilità di rientro ma per decidere la strategia: chi contattare subito, chi indirizzare al self-service, chi affidare. Terzo, l’AI dentro il processo: estrazione dati dai documenti, riconciliazione degli incassi che le regole tradizionali non abbinano, sintesi di una posizione per chi la prende in carico. Quarto, l’analisi del dato a supporto del go/no-go legale, dove una decisione sbagliata costa cara. La frontiera è il dialogo conversazionale con il cliente finale su messaggistica, per esporre soluzioni e raccogliere impegni senza tempi di attesa: lì il tema non è solo tecnologico ma di trasparenza e conformità, e si affronta con presidio umano.
Jacopo Villa: Corretto. Dal punto di vista di un servicer aggiungerei due elementi. Il primo è che l’AI non va letta solo come tecnologia sostitutiva, ma come strumento di empowerment delle persone. Nel recupero crediti la negoziazione resta un’attività in cui esperienza e capacità relazionale fanno la differenza, ma il ruolo dell’operatore può evolvere profondamente: da esecutore diretto di ogni attività a gestore di agenti AI, che presidia più interazioni, ne governa il comportamento e interviene quando il caso richiede giudizio o capacità negoziale. In Fire stiamo lavorando sui call-bot anche in questa logica, insieme a modelli di matching sempre più precisi tra pratica e operatore. Il secondo elemento riguarda la qualità delle decisioni. Scoring, segmentazione e modelli predittivi permettono di definire priorità e strategie più puntuali, ma tutto parte dalla qualità del dato. Un dato affidabile consente al servicer di lavorare meglio e, a sua volta, una gestione più strutturata restituisce alla mandante informazioni più ricche per le decisioni successive. Nel mondo Utility questo è ancora più rilevante, perché il debitore è spesso anche un cliente: oltre all’efficacia del recupero, qualità della relazione e rischio reputazionale devono essere governati correttamente.
“La cosa giusta, al momento giusto, sul canale giusto”: quanto siamo vicini a un modello in cui dati e tecnologia suggeriscono chi contattare, quando, come e con quale strategia?
Jacopo Villa: Più vicini di quanto si pensi sul piano degli algoritmi, meno su quello tecnologico e organizzativo. Spesso le aziende sanno già, almeno in buona parte, cosa vorrebbero fare: differenziare le strategie, scegliere meglio il canale, intervenire prima su alcuni clienti e lasciare più spazio al self-service su altri. La difficoltà vera è trasformare queste idee in un processo operativo che riesca ad evolvere continuamente. Il modello dovrebbe essere semplice: faccio, misuro il risultato, correggo e riparto. Nella pratica, però, integrare una nuova regola o una nuova strategia nei processi di collection può essere ancora troppo lento e complesso. Per questo i sistemi e le organizzazioni dovrebbero essere progettati fin dall’origine per rendere questo ciclo rapido: consentire di modificare le strategie, applicarle su segmenti diversi, misurarne gli outcome e utilizzare quei risultati per migliorare la decisione successiva. Il salto di qualità non è quindi avere un algoritmo in più, ma costruire una collection capace di apprendere continuamente. Ed è qui che il servicer porta valore: non soltanto nell’eseguire una strategia, ma nel trasformare l’esperienza operativa e i risultati osservati sui portafogli in un processo di miglioramento continuo.
Giuseppe Lucà: Concordo, ed entro nel punto che indicato come il più critico: la lentezza con cui una nuova regola o una nuova strategia entra nei processi di collection. È un problema di progettazione, prima che di algoritmi. “Chi, quando, come e con quale strategia” sono quattro decisioni diverse che devono poggiare sugli stessi dati e sullo stesso processo. Se ogni cambiamento richiede uno sviluppo e un rilascio, il ciclo “faccio, misuro, correggo” si spezza al primo giro. Le condizioni tecniche sono tre. Primo: processi e strategie configurabili da chi gestisce il credito, senza scrivere codice: disegnare un nuovo ciclo di lavorazione, applicarlo a un segmento o a un lotto e modificarlo quando i numeri lo suggeriscono deve richiedere ore, non giorni o settimane. Secondo: misurazione integrata nel processo: deve essere possibile misurare l’efficacia delle strategie, e l’analisi deve poter innescare con facilità eventuali variazioni dei cicli di lavorazione. Terzo, un dato condiviso tra chi affida e chi recupera: le decisioni non finiscono con l’affido, e se gli esiti del servicer non rientrano nei dati della utility il ciclo si interrompe proprio dove servirebbe di più. Il passo che manca a molte organizzazioni non è un algoritmo in più: è trattare il credito come un processo decisionale continuo, dal primo segnale all’affido, e non come una sequenza di adempimenti.
Sei interessato ad approfondire il tema?
Ne parleremo domani a Milano all’evento CvUtilityDay nel focus di formazione “Dal processo alla decisione. La cosa giusta, al momento giusto, sul canale giusto: dati, AI e automazione nel credito utility” a cura di Giuseppe Lucà, Business Manager Sydema Group e Jacopo Villa, General Manager Fire S.p.A.
Visita la pagina dell’appuntamento per maggiori dettagli


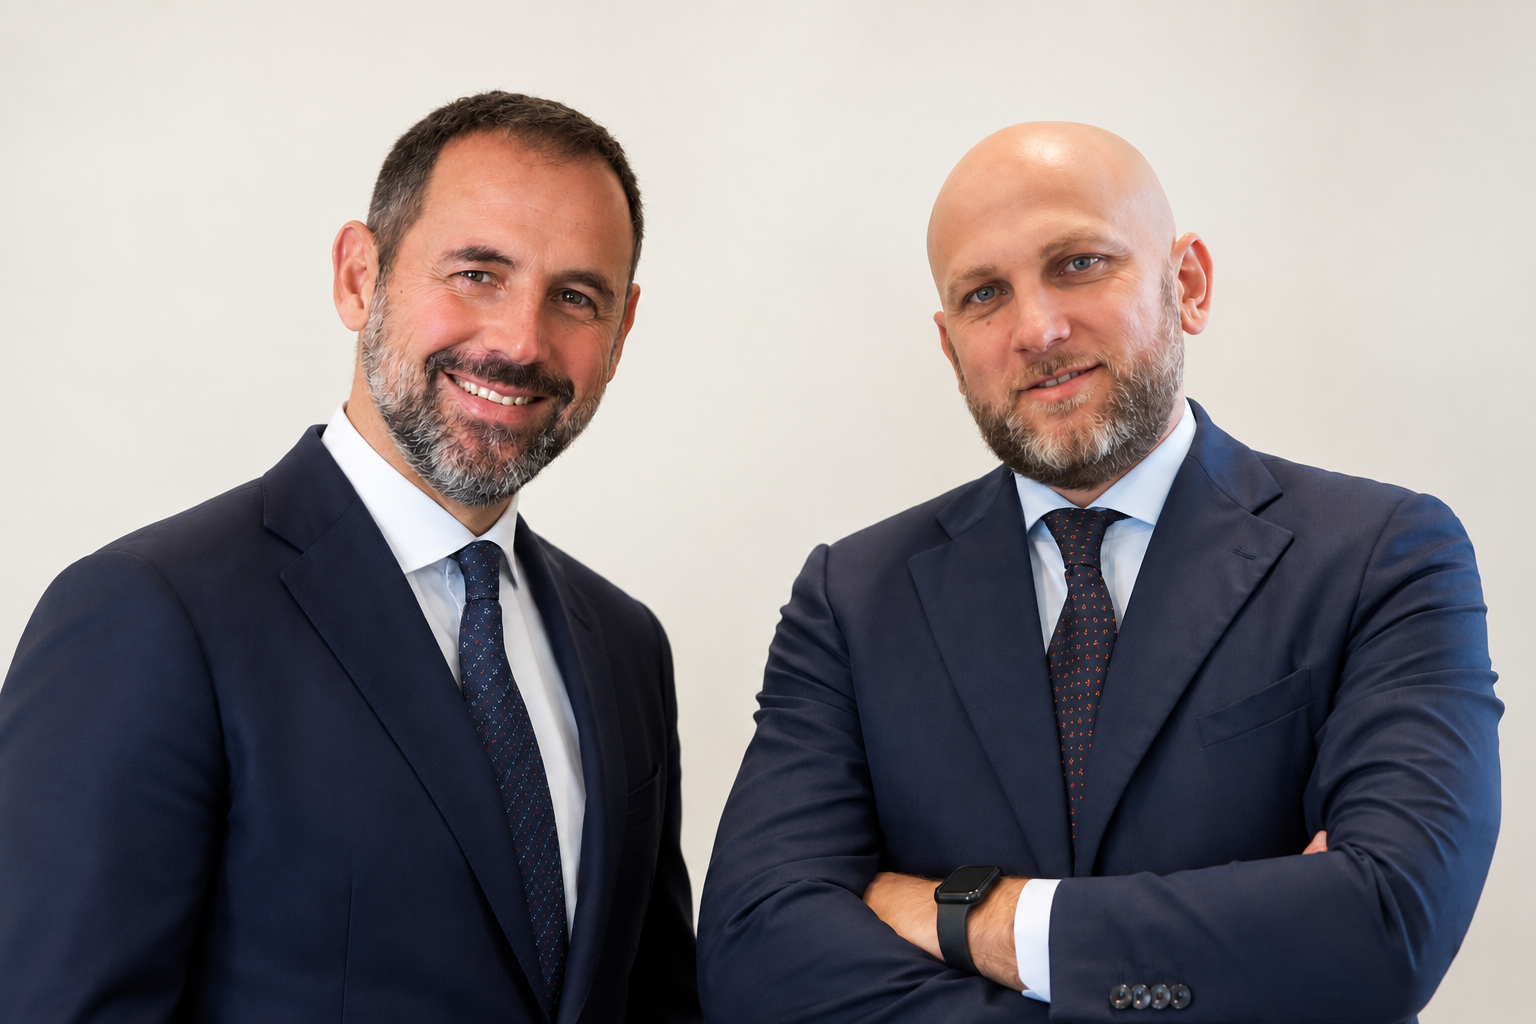
Intervista a Giuseppe Lucà Business Manager Sydema Group e Jacopo Villa General Manager Fire S.p.A.
AI, scoring e automazione: quali sono oggi le applicazioni concrete che stanno davvero cambiando il modo di gestire il credito?
Giuseppe Lucà: Partirei da ciò che funziona oggi, non da ciò che si promette. Primo, l’automazione dei contatti a basso valore aggiunto: promemoria di rata in scadenza, solleciti su importi contenuti, presa di appuntamento, gestiti da agenti vocali su casi d’uso circoscritti, così che le persone si concentrino sulle trattative. Secondo, scoring e clustering, non solo per stimare la probabilità di rientro ma per decidere la strategia: chi contattare subito, chi indirizzare al self-service, chi affidare. Terzo, l’AI dentro il processo: estrazione dati dai documenti, riconciliazione degli incassi che le regole tradizionali non abbinano, sintesi di una posizione per chi la prende in carico. Quarto, l’analisi del dato a supporto del go/no-go legale, dove una decisione sbagliata costa cara. La frontiera è il dialogo conversazionale con il cliente finale su messaggistica, per esporre soluzioni e raccogliere impegni senza tempi di attesa: lì il tema non è solo tecnologico ma di trasparenza e conformità, e si affronta con presidio umano.
Jacopo Villa: Corretto. Dal punto di vista di un servicer aggiungerei due elementi. Il primo è che l’AI non va letta solo come tecnologia sostitutiva, ma come strumento di empowerment delle persone. Nel recupero crediti la negoziazione resta un’attività in cui esperienza e capacità relazionale fanno la differenza, ma il ruolo dell’operatore può evolvere profondamente: da esecutore diretto di ogni attività a gestore di agenti AI, che presidia più interazioni, ne governa il comportamento e interviene quando il caso richiede giudizio o capacità negoziale. In Fire stiamo lavorando sui call-bot anche in questa logica, insieme a modelli di matching sempre più precisi tra pratica e operatore. Il secondo elemento riguarda la qualità delle decisioni. Scoring, segmentazione e modelli predittivi permettono di definire priorità e strategie più puntuali, ma tutto parte dalla qualità del dato. Un dato affidabile consente al servicer di lavorare meglio e, a sua volta, una gestione più strutturata restituisce alla mandante informazioni più ricche per le decisioni successive. Nel mondo Utility questo è ancora più rilevante, perché il debitore è spesso anche un cliente: oltre all’efficacia del recupero, qualità della relazione e rischio reputazionale devono essere governati correttamente.
“La cosa giusta, al momento giusto, sul canale giusto”: quanto siamo vicini a un modello in cui dati e tecnologia suggeriscono chi contattare, quando, come e con quale strategia?
Jacopo Villa: Più vicini di quanto si pensi sul piano degli algoritmi, meno su quello tecnologico e organizzativo. Spesso le aziende sanno già, almeno in buona parte, cosa vorrebbero fare: differenziare le strategie, scegliere meglio il canale, intervenire prima su alcuni clienti e lasciare più spazio al self-service su altri. La difficoltà vera è trasformare queste idee in un processo operativo che riesca ad evolvere continuamente. Il modello dovrebbe essere semplice: faccio, misuro il risultato, correggo e riparto. Nella pratica, però, integrare una nuova regola o una nuova strategia nei processi di collection può essere ancora troppo lento e complesso. Per questo i sistemi e le organizzazioni dovrebbero essere progettati fin dall’origine per rendere questo ciclo rapido: consentire di modificare le strategie, applicarle su segmenti diversi, misurarne gli outcome e utilizzare quei risultati per migliorare la decisione successiva. Il salto di qualità non è quindi avere un algoritmo in più, ma costruire una collection capace di apprendere continuamente. Ed è qui che il servicer porta valore: non soltanto nell’eseguire una strategia, ma nel trasformare l’esperienza operativa e i risultati osservati sui portafogli in un processo di miglioramento continuo.
Giuseppe Lucà: Concordo, ed entro nel punto che indicato come il più critico: la lentezza con cui una nuova regola o una nuova strategia entra nei processi di collection. È un problema di progettazione, prima che di algoritmi. “Chi, quando, come e con quale strategia” sono quattro decisioni diverse che devono poggiare sugli stessi dati e sullo stesso processo. Se ogni cambiamento richiede uno sviluppo e un rilascio, il ciclo “faccio, misuro, correggo” si spezza al primo giro. Le condizioni tecniche sono tre. Primo: processi e strategie configurabili da chi gestisce il credito, senza scrivere codice: disegnare un nuovo ciclo di lavorazione, applicarlo a un segmento o a un lotto e modificarlo quando i numeri lo suggeriscono deve richiedere ore, non giorni o settimane. Secondo: misurazione integrata nel processo: deve essere possibile misurare l’efficacia delle strategie, e l’analisi deve poter innescare con facilità eventuali variazioni dei cicli di lavorazione. Terzo, un dato condiviso tra chi affida e chi recupera: le decisioni non finiscono con l’affido, e se gli esiti del servicer non rientrano nei dati della utility il ciclo si interrompe proprio dove servirebbe di più. Il passo che manca a molte organizzazioni non è un algoritmo in più: è trattare il credito come un processo decisionale continuo, dal primo segnale all’affido, e non come una sequenza di adempimenti.
Sei interessato ad approfondire il tema?
Ne parleremo domani a Milano all’evento CvUtilityDay nel focus di formazione “Dal processo alla decisione. La cosa giusta, al momento giusto, sul canale giusto: dati, AI e automazione nel credito utility” a cura di Giuseppe Lucà, Business Manager Sydema Group e Jacopo Villa, General Manager Fire S.p.A.
Visita la pagina dell’appuntamento per maggiori dettagli