Intervista a Ivan Luongo Operations Director CRIBIS Credit Management
Dal vostro osservatorio, come stanno cambiando i processi di gestione del credito nelle Utilities alla luce delle nuove evoluzioni normative e della crescente centralità del cliente?
Negli ultimi anni stiamo assistendo a un cambio di paradigma nella gestione del credito Utilities. La crescente attenzione del legislatore e delle Autorità alla tutela del consumatore sta spingendo gli operatori a integrare gli obiettivi di recupero con quelli di customer experience, retention e compliance. Le recenti evoluzioni regolamentari hanno rafforzato i requisiti di trasparenza, tracciabilità e correttezza nelle interazioni con il cliente, imponendo una revisione dei processi tradizionali.
In questo contesto, la morosità non viene più gestita esclusivamente come un problema di incasso, ma come un fenomeno da presidiare lungo tutto il customer journey. Cresce quindi l’importanza di modelli data-driven, segmentazione evoluta della clientela, comunicazioni personalizzate e soluzioni di pagamento sostenibili. L’obiettivo è intervenire tempestivamente sui segnali di deterioramento, mantenendo al contempo una relazione positiva con il cliente, che nelle Utilities continua spesso a rappresentare un asset strategico anche durante la fase di recupero.
Digital contract, claims, ADR e legal tech: quali di queste innovazioni possono incidere maggiormente sull’efficienza e sulla capacità di prevenire e gestire morosità e contenzioso?
Riteniamo che il vero elemento di valore non sia una singola innovazione, ma l’integrazione di queste soluzioni all’interno di una filiera digitale del credito.
Il digital contract, ad esempio, migliora la qualità delle informazioni raccolte in fase di onboarding, aumenta la tracciabilità del consenso e riduce il rischio di contestazioni future. I sistemi avanzati di claims management consentono invece di intercettare e risolvere rapidamente le anomalie che spesso rappresentano l’origine di reclami, sospensioni dei pagamenti o contenziosi.
Particolarmente rilevante è poi il ruolo degli strumenti ADR (Alternative Dispute Resolution), che permettono di gestire controversie in modo più rapido, meno oneroso e maggiormente orientato alla soddisfazione del cliente rispetto al contenzioso tradizionale. Infine i modelli di master legal e giustizia predittiva contribuiscono a garantire livelli sempre maggiori di automazione, monitoraggio e integrazione tra fase stragiudiziale e giudiziale, con benefici significativi in termini di efficienza operativa, controllo dei KPI ed efficacia di recupero.
Il modello di credit management nelle Utilities dovrà diventare sempre più preventivo: quanto sarà importante per i servicer evolvere da semplici gestori del recupero a veri partner delle aziende nella progettazione dei processi?
Sarà un passaggio fondamentale. Le Utilities richiedono oggi partner capaci di contribuire non solo all’esecuzione del recupero, ma alla progettazione dell’intero modello di gestione del credito.
I servicer dispongono di una quantità significativa di dati operativi, evidenze comportamentali e benchmark di mercato che possono essere utilizzati per migliorare i processi già nelle fasi antecedenti all’insoluto. Penso, ad esempio, alla definizione di strategie di contatto, alla segmentazione del rischio, alla costruzione di percorsi differenziati per cliente, fino alla progettazione di meccanismi di early warning e di prevenzione della morosità.
In prospettiva, il valore aggiunto dei servicer sarà sempre meno legato alla sola capacità di recuperare il credito e sempre più alla capacità di aiutare le Utilities a ridurre il tasso di insolvenza, migliorare la customer retention e garantire piena compliance normativa. Chi saprà affiancare i clienti in questa trasformazione assumerà un ruolo di partner strategico e non più di semplice fornitore operativo.
Quali sono, oggi, le principali criticità operative che le Utilities devono affrontare per adeguare i propri modelli di gestione del credito al nuovo contesto e quali opportunità intravedete per gli operatori specializzati?
Le principali criticità riguardano innanzitutto la gestione della crescente complessità normativa, la necessità di integrare sistemi informativi spesso eterogenei e la difficoltà di coniugare efficienza operativa, customer care e compliance.
Molte Utilities stanno inoltre affrontando la sfida della digitalizzazione dei processi e della valorizzazione del patrimonio informativo disponibile. La disponibilità dei dati non rappresenta più il problema principale; la vera sfida è trasformarli in decisioni più rapide e accurate lungo tutto il ciclo del credito.
Per gli operatori specializzati si aprono però opportunità significative. Il mercato richiede competenze sempre più integrate tra credito, tecnologia, analytics, compliance e gestione legale. I partner che sapranno offrire piattaforme digitali, capacità analitiche avanzate, automazione dei processi e modelli di gestione customer-centric potranno assumere un ruolo sempre più strategico nell’ecosistema Utilities, contribuendo non solo al recupero dei crediti ma alla sostenibilità complessiva dell’intero processo di gestione della customer base.
Sei interessato ad approfondire il tema?
Ne parleremo all’evento CvUtilityDay il prossimo 8 ottobre.
Visita la pagina per maggiori dettagli!


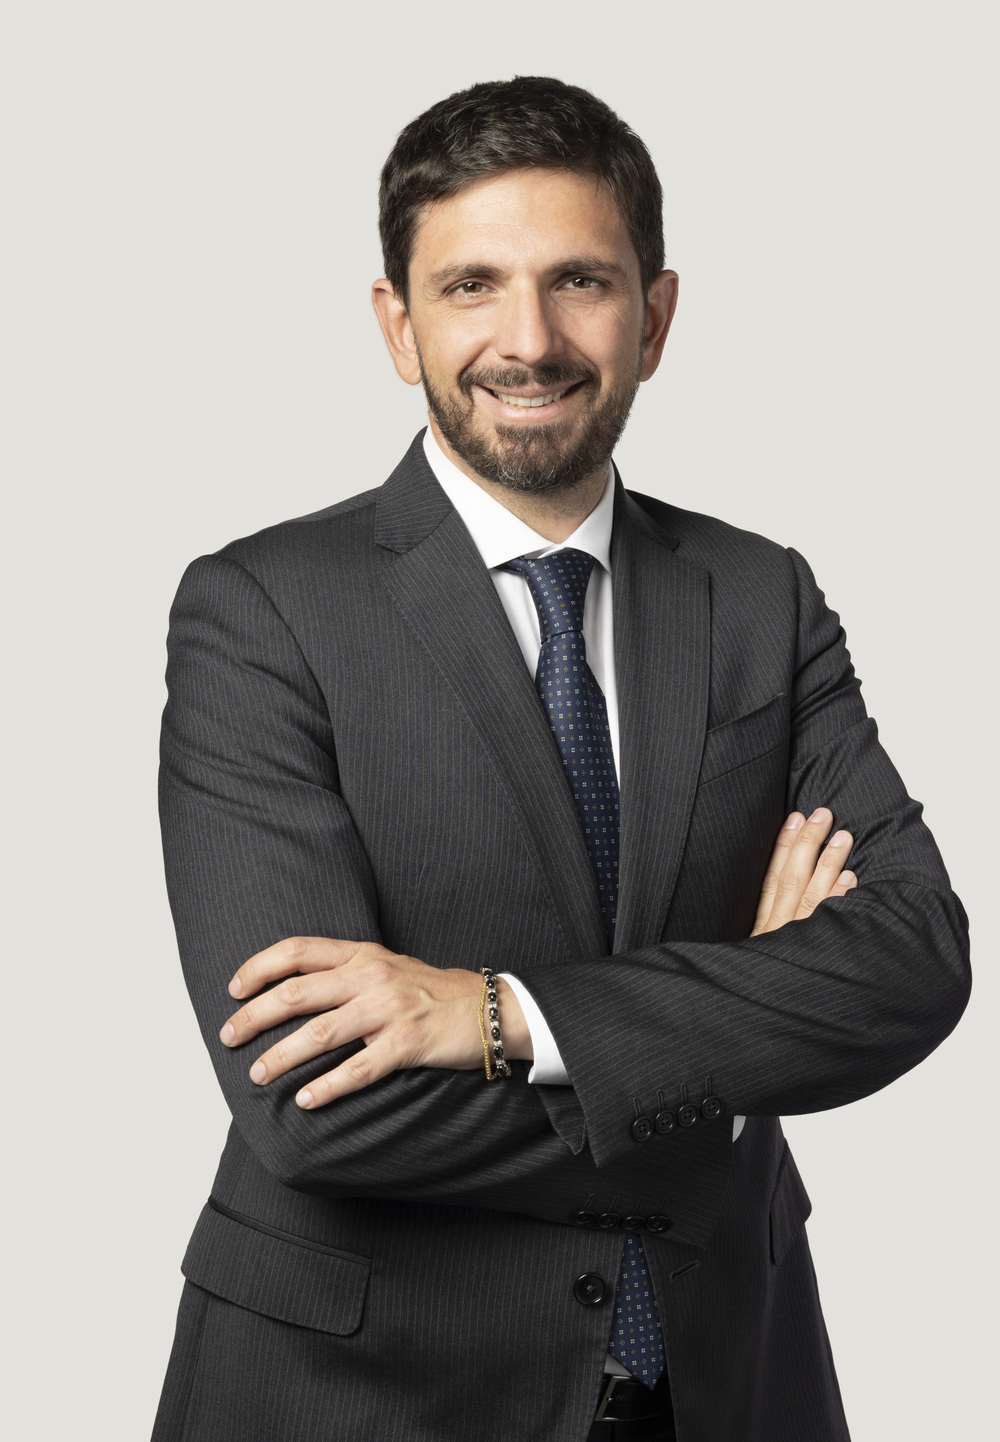
Intervista a Ivan Luongo Operations Director CRIBIS Credit Management
Dal vostro osservatorio, come stanno cambiando i processi di gestione del credito nelle Utilities alla luce delle nuove evoluzioni normative e della crescente centralità del cliente?
Negli ultimi anni stiamo assistendo a un cambio di paradigma nella gestione del credito Utilities. La crescente attenzione del legislatore e delle Autorità alla tutela del consumatore sta spingendo gli operatori a integrare gli obiettivi di recupero con quelli di customer experience, retention e compliance. Le recenti evoluzioni regolamentari hanno rafforzato i requisiti di trasparenza, tracciabilità e correttezza nelle interazioni con il cliente, imponendo una revisione dei processi tradizionali.
In questo contesto, la morosità non viene più gestita esclusivamente come un problema di incasso, ma come un fenomeno da presidiare lungo tutto il customer journey. Cresce quindi l’importanza di modelli data-driven, segmentazione evoluta della clientela, comunicazioni personalizzate e soluzioni di pagamento sostenibili. L’obiettivo è intervenire tempestivamente sui segnali di deterioramento, mantenendo al contempo una relazione positiva con il cliente, che nelle Utilities continua spesso a rappresentare un asset strategico anche durante la fase di recupero.
Digital contract, claims, ADR e legal tech: quali di queste innovazioni possono incidere maggiormente sull’efficienza e sulla capacità di prevenire e gestire morosità e contenzioso?
Riteniamo che il vero elemento di valore non sia una singola innovazione, ma l’integrazione di queste soluzioni all’interno di una filiera digitale del credito.
Il digital contract, ad esempio, migliora la qualità delle informazioni raccolte in fase di onboarding, aumenta la tracciabilità del consenso e riduce il rischio di contestazioni future. I sistemi avanzati di claims management consentono invece di intercettare e risolvere rapidamente le anomalie che spesso rappresentano l’origine di reclami, sospensioni dei pagamenti o contenziosi.
Particolarmente rilevante è poi il ruolo degli strumenti ADR (Alternative Dispute Resolution), che permettono di gestire controversie in modo più rapido, meno oneroso e maggiormente orientato alla soddisfazione del cliente rispetto al contenzioso tradizionale. Infine i modelli di master legal e giustizia predittiva contribuiscono a garantire livelli sempre maggiori di automazione, monitoraggio e integrazione tra fase stragiudiziale e giudiziale, con benefici significativi in termini di efficienza operativa, controllo dei KPI ed efficacia di recupero.
Il modello di credit management nelle Utilities dovrà diventare sempre più preventivo: quanto sarà importante per i servicer evolvere da semplici gestori del recupero a veri partner delle aziende nella progettazione dei processi?
Sarà un passaggio fondamentale. Le Utilities richiedono oggi partner capaci di contribuire non solo all’esecuzione del recupero, ma alla progettazione dell’intero modello di gestione del credito.
I servicer dispongono di una quantità significativa di dati operativi, evidenze comportamentali e benchmark di mercato che possono essere utilizzati per migliorare i processi già nelle fasi antecedenti all’insoluto. Penso, ad esempio, alla definizione di strategie di contatto, alla segmentazione del rischio, alla costruzione di percorsi differenziati per cliente, fino alla progettazione di meccanismi di early warning e di prevenzione della morosità.
In prospettiva, il valore aggiunto dei servicer sarà sempre meno legato alla sola capacità di recuperare il credito e sempre più alla capacità di aiutare le Utilities a ridurre il tasso di insolvenza, migliorare la customer retention e garantire piena compliance normativa. Chi saprà affiancare i clienti in questa trasformazione assumerà un ruolo di partner strategico e non più di semplice fornitore operativo.
Quali sono, oggi, le principali criticità operative che le Utilities devono affrontare per adeguare i propri modelli di gestione del credito al nuovo contesto e quali opportunità intravedete per gli operatori specializzati?
Le principali criticità riguardano innanzitutto la gestione della crescente complessità normativa, la necessità di integrare sistemi informativi spesso eterogenei e la difficoltà di coniugare efficienza operativa, customer care e compliance.
Molte Utilities stanno inoltre affrontando la sfida della digitalizzazione dei processi e della valorizzazione del patrimonio informativo disponibile. La disponibilità dei dati non rappresenta più il problema principale; la vera sfida è trasformarli in decisioni più rapide e accurate lungo tutto il ciclo del credito.
Per gli operatori specializzati si aprono però opportunità significative. Il mercato richiede competenze sempre più integrate tra credito, tecnologia, analytics, compliance e gestione legale. I partner che sapranno offrire piattaforme digitali, capacità analitiche avanzate, automazione dei processi e modelli di gestione customer-centric potranno assumere un ruolo sempre più strategico nell’ecosistema Utilities, contribuendo non solo al recupero dei crediti ma alla sostenibilità complessiva dell’intero processo di gestione della customer base.
Sei interessato ad approfondire il tema?
Ne parleremo all’evento CvUtilityDay il prossimo 8 ottobre.
Visita la pagina per maggiori dettagli!