Ci sono dati che riescono a raccontare la realtà meglio di molte storie. È il caso di quelli raccolti dal CeSPI- Centro Studi di Politica Internazionale, che attraverso il suo Osservatorio sull’inclusione finanziaria dei migranti fotografa un cambiamento importante avvenuto in Italia negli ultimi anni.
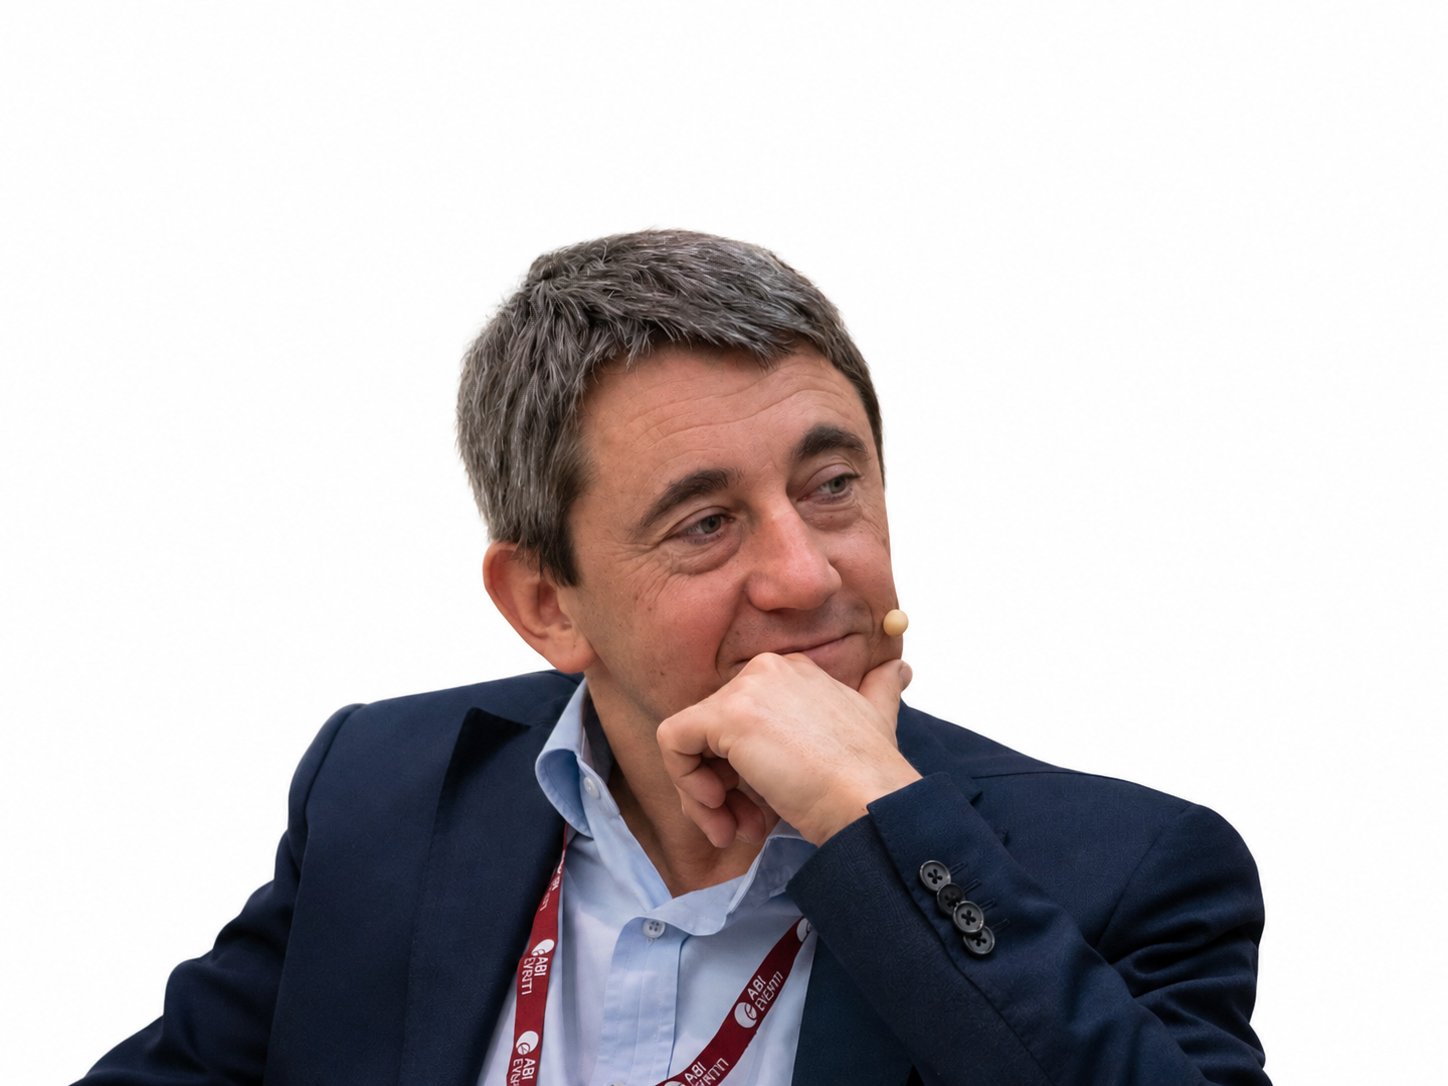
A raccontarlo è Daniele Frigeri, Direttore del CeSPI, con il quale abbiamo ripercorso i passi avanti compiuti e le sfide ancora aperte. Perché, se è vero che la bancarizzazione dei cittadini stranieri adulti è passata dal 60% del 2012 al 90% del 2023, è altrettanto vero che avere un conto corrente non significa necessariamente essere pienamente inclusi nel sistema finanziario.
In un Paese come l’Italia, dove l’educazione finanziaria rappresenta ancora una sfida per buona parte della popolazione, il percorso di inclusione dei cittadini stranieri assume un significato ancora più importante. Non si tratta soltanto di garantire l’accesso ai servizi bancari, ma di mettere le persone nelle condizioni di gestire il proprio denaro, affrontare gli imprevisti e costruire progetti per il futuro. Un percorso nel quale molto è stato fatto, ma che non può ancora dirsi concluso.
Dal 2012 al 2023 il tasso di bancarizzazione dei cittadini stranieri adulti è passato dal 60% al 90%. Cosa ha permesso di fare questo salto?
«Credo ci siano due fattori che hanno sicuramente influito. Uno è il fatto che esistesse l’Osservatorio sull’inclusione finanziaria, quindi uno strumento in grado di monitorare l’andamento della bancarizzazione. Quando abbiamo iniziato questo lavoro il sistema bancario ci diceva: i migranti non sono un target per noi. In realtà non c’era una vera consapevolezza di quanto questo segmento pesasse all’interno della propria clientela. Con la prima rilevazione si è scoperto che già il 60% dei cittadini stranieri adulti aveva un conto corrente. A quel punto il sistema finanziario ha reagito abbastanza rapidamente: le banche, compreso BancoPosta, hanno avviato strategie di Welcome Banking, Diversity Banking, con modelli anche molto diversi tra loro. Questi due aspetti sono andati avanti in parallelo e hanno creato un circolo virtuoso».
Ma oggi possiamo andare oltre il dato sul conto corrente? Come è cambiato il rapporto dei cittadini stranieri con i prodotti finanziari?
«Sì, perché il conto corrente e i sistemi di pagamento rappresentano il primo livello. Noi cerchiamo di capire se l’inclusione finanziaria cresce anche attraverso l’utilizzo di altri prodotti. I dati del 2023 ci dicono che per i servizi di finanziamento siamo al 54%: quindi, tra gli stranieri che hanno un conto corrente, circa uno su due ha anche un credito. Poi abbiamo i prodotti di investimento, e qui siamo al 25%, e i prodotti assicurativi diversi dall’auto, che arrivano al 33%. Questo ci dice che c’è una parte della popolazione straniera che sta andando verso una fase più evoluta: non utilizza il sistema finanziario solo per pagare o accedere al credito, ma anche per risparmiare, far crescere il risparmio e proteggerlo».
Questo può essere letto anche come un segnale della volontà di stabilizzarsi nel nostro Paese?
«Assolutamente sì. Ogni anno facciamo un’indagine campionaria su 1.300 cittadini stranieri, sia sui comportamenti finanziari sia su una serie di variabili socioeconomiche. Una delle domande riguarda proprio le intenzioni per il futuro. Il dato 2026 ci dice che il 72% ha intenzione di stabilirsi in Italia, mentre un altro 13% dice di voler rimanere qui mantenendo però un rapporto anche con il proprio Paese. Siamo quindi all’85%. Ci sono poi altri dati che vanno nella stessa direzione: aumenta la durata della permanenza in Italia, cresce l’acquisizione della cittadinanza e cresce anche la proprietà dell’abitazione. E naturalmente c’è il credito, che è fondamentale nel processo di integrazione».
Proprio sul credito c’è spesso la percezione che il cliente straniero possa rappresentare un rischio maggiore. I dati cosa raccontano?
«Noi misuriamo lo scarto del tasso di insolvenza tra i cittadini stranieri e la clientela media della banca. Se andiamo a vedere i dati disponibili fino al 2025, sostanzialmente non troviamo differenze significative. E questo vale per i mutui, per il credito al consumo e per gli altri prestiti. Nonostante le crisi che ci sono state, i dati sui tassi di insolvenza non ci indicano situazioni di particolare difficoltà. Anche questo fa parte di un percorso virtuoso: da una parte i migranti hanno acquisito una maggiore capacità di assumere impegni nel lungo periodo, dall’altra gli operatori sono diventati più attenti nel concedere credito. E questo senza creare situazioni di stress particolari».
Quindi possiamo dire che il percorso di inclusione finanziaria è arrivato a un buon punto. Cosa manca ancora?
«Il lavoro non è finito. Abbiamo raccontato una storia positiva, ma questo non significa che tutti siano arrivati allo stesso livello. C’è un’evoluzione positiva, ma va rafforzata soprattutto la componente del risparmio e va rafforzata l’educazione finanziaria. Se l’Italia ha già un livello di educazione finanziaria basso, i cittadini stranieri partono da un livello ancora più basso. E poi c’è il tema della digitalizzazione. Per le operazioni semplici, come fare un bonifico o controllare il conto, il digitale viene utilizzato. Quando però si deve sottoscrivere un credito o fare un investimento c’è ancora bisogno di qualcuno che accompagni, che spieghi, che faccia consulenza. Anche la lingua può essere una difficoltà, ma spesso non parliamo dell’italiano quotidiano: il problema è capire il linguaggio finanziario, un contratto, un foglio informativo. Per questo credo sia importante lavorare soprattutto sull’educazione finanziaria degli adulti, perché sono loro che devono gestire il bilancio familiare e prendere le decisioni finanziarie».
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Inclusione finanziaria degli stranieri e mobilità cross border: dalle opportunità di mercato alla gestione del rischio”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay e realizzata in collaborazione con Lighthouse in qualità di Partner Scientifico.
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


Ci sono dati che riescono a raccontare la realtà meglio di molte storie. È il caso di quelli raccolti dal CeSPI- Centro Studi di Politica Internazionale, che attraverso il suo Osservatorio sull’inclusione finanziaria dei migranti fotografa un cambiamento importante avvenuto in Italia negli ultimi anni.
A raccontarlo è Daniele Frigeri, Direttore del CeSPI, con il quale abbiamo ripercorso i passi avanti compiuti e le sfide ancora aperte. Perché, se è vero che la bancarizzazione dei cittadini stranieri adulti è passata dal 60% del 2012 al 90% del 2023, è altrettanto vero che avere un conto corrente non significa necessariamente essere pienamente inclusi nel sistema finanziario.
In un Paese come l’Italia, dove l’educazione finanziaria rappresenta ancora una sfida per buona parte della popolazione, il percorso di inclusione dei cittadini stranieri assume un significato ancora più importante. Non si tratta soltanto di garantire l’accesso ai servizi bancari, ma di mettere le persone nelle condizioni di gestire il proprio denaro, affrontare gli imprevisti e costruire progetti per il futuro. Un percorso nel quale molto è stato fatto, ma che non può ancora dirsi concluso.
Dal 2012 al 2023 il tasso di bancarizzazione dei cittadini stranieri adulti è passato dal 60% al 90%. Cosa ha permesso di fare questo salto?
«Credo ci siano due fattori che hanno sicuramente influito. Uno è il fatto che esistesse l’Osservatorio sull’inclusione finanziaria, quindi uno strumento in grado di monitorare l’andamento della bancarizzazione. Quando abbiamo iniziato questo lavoro il sistema bancario ci diceva: i migranti non sono un target per noi. In realtà non c’era una vera consapevolezza di quanto questo segmento pesasse all’interno della propria clientela. Con la prima rilevazione si è scoperto che già il 60% dei cittadini stranieri adulti aveva un conto corrente. A quel punto il sistema finanziario ha reagito abbastanza rapidamente: le banche, compreso BancoPosta, hanno avviato strategie di Welcome Banking, Diversity Banking, con modelli anche molto diversi tra loro. Questi due aspetti sono andati avanti in parallelo e hanno creato un circolo virtuoso».
Ma oggi possiamo andare oltre il dato sul conto corrente? Come è cambiato il rapporto dei cittadini stranieri con i prodotti finanziari?
«Sì, perché il conto corrente e i sistemi di pagamento rappresentano il primo livello. Noi cerchiamo di capire se l’inclusione finanziaria cresce anche attraverso l’utilizzo di altri prodotti. I dati del 2023 ci dicono che per i servizi di finanziamento siamo al 54%: quindi, tra gli stranieri che hanno un conto corrente, circa uno su due ha anche un credito. Poi abbiamo i prodotti di investimento, e qui siamo al 25%, e i prodotti assicurativi diversi dall’auto, che arrivano al 33%. Questo ci dice che c’è una parte della popolazione straniera che sta andando verso una fase più evoluta: non utilizza il sistema finanziario solo per pagare o accedere al credito, ma anche per risparmiare, far crescere il risparmio e proteggerlo».
Questo può essere letto anche come un segnale della volontà di stabilizzarsi nel nostro Paese?
«Assolutamente sì. Ogni anno facciamo un’indagine campionaria su 1.300 cittadini stranieri, sia sui comportamenti finanziari sia su una serie di variabili socioeconomiche. Una delle domande riguarda proprio le intenzioni per il futuro. Il dato 2026 ci dice che il 72% ha intenzione di stabilirsi in Italia, mentre un altro 13% dice di voler rimanere qui mantenendo però un rapporto anche con il proprio Paese. Siamo quindi all’85%. Ci sono poi altri dati che vanno nella stessa direzione: aumenta la durata della permanenza in Italia, cresce l’acquisizione della cittadinanza e cresce anche la proprietà dell’abitazione. E naturalmente c’è il credito, che è fondamentale nel processo di integrazione».
Proprio sul credito c’è spesso la percezione che il cliente straniero possa rappresentare un rischio maggiore. I dati cosa raccontano?
«Noi misuriamo lo scarto del tasso di insolvenza tra i cittadini stranieri e la clientela media della banca. Se andiamo a vedere i dati disponibili fino al 2025, sostanzialmente non troviamo differenze significative. E questo vale per i mutui, per il credito al consumo e per gli altri prestiti. Nonostante le crisi che ci sono state, i dati sui tassi di insolvenza non ci indicano situazioni di particolare difficoltà. Anche questo fa parte di un percorso virtuoso: da una parte i migranti hanno acquisito una maggiore capacità di assumere impegni nel lungo periodo, dall’altra gli operatori sono diventati più attenti nel concedere credito. E questo senza creare situazioni di stress particolari».
Quindi possiamo dire che il percorso di inclusione finanziaria è arrivato a un buon punto. Cosa manca ancora?
«Il lavoro non è finito. Abbiamo raccontato una storia positiva, ma questo non significa che tutti siano arrivati allo stesso livello. C’è un’evoluzione positiva, ma va rafforzata soprattutto la componente del risparmio e va rafforzata l’educazione finanziaria. Se l’Italia ha già un livello di educazione finanziaria basso, i cittadini stranieri partono da un livello ancora più basso. E poi c’è il tema della digitalizzazione. Per le operazioni semplici, come fare un bonifico o controllare il conto, il digitale viene utilizzato. Quando però si deve sottoscrivere un credito o fare un investimento c’è ancora bisogno di qualcuno che accompagni, che spieghi, che faccia consulenza. Anche la lingua può essere una difficoltà, ma spesso non parliamo dell’italiano quotidiano: il problema è capire il linguaggio finanziario, un contratto, un foglio informativo. Per questo credo sia importante lavorare soprattutto sull’educazione finanziaria degli adulti, perché sono loro che devono gestire il bilancio familiare e prendere le decisioni finanziarie».
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Inclusione finanziaria degli stranieri e mobilità cross border: dalle opportunità di mercato alla gestione del rischio”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay e realizzata in collaborazione con Lighthouse in qualità di Partner Scientifico.
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/