Intervista a Egidio Marsico, Founder e Chairman of the Board di Call&Ction
Il cliente straniero è ormai una componente strutturale del mercato del credito italiano. Dal suo osservatorio, come sono cambiate negli ultimi anni le esigenze e le caratteristiche di questo segmento e quali nuove sfide pone agli operatori del settore?
L’accesso ai servizi bancari è ormai molto diffuso, ma questo non significa che l’accesso al credito sia altrettanto ampio. Aprire un conto, ricevere lo stipendio, effettuare pagamenti e ottenere un prestito sono livelli differenti di inclusione finanziaria. Tuttavia, il sistema finanziario italiano ha compiuto progressi importanti nell’inclusione dei cittadini stranieri negli ultimi anni, il trend sarà sicuramente in crescita e quindi l’industry dovrà essere pronta a gestire questi flussi in aumento.
L’inclusione finanziaria non riguarda più soltanto l’accesso ai servizi bancari, ma anche la capacità di costruire e mantenere nel tempo una relazione sostenibile con il cliente. Quanto incidono le differenze linguistiche, culturali e di comportamento finanziario nella gestione del rapporto e, in particolare, nelle attività di recupero del credito?
Certamente vi sono ancora alcune barriere che limitano l’accesso al credito: storia creditizia limitata, entrate variabili o attività autonome possono rendere più difficile dimostrare la sostenibilità della rata, comprensione del prodotto e lingua. Gli aspetti citati incidono in maniera rilevante nel recupero quando il credito viene concesso.
La crescente mobilità internazionale rende sempre più frequenti situazioni in cui il debitore si trasferisce all’estero lasciando posizioni creditizie aperte in Italia. Quali sono oggi le principali difficoltà operative che le società di recupero incontrano nella gestione di queste posizioni?
In assenza di garante, vi sono sicuramente delle difficoltà operative, a volte i recapiti telefonici non sono più disponibili e questa circostanza rende maggiormente complessa l’attività di recupero. Si ricorre quindi al rintraccio telefonico utilizzando banche dati, fonti pubbliche e fornitori specializzati per individuare i nuovi indirizzi e recapiti, verificandone l’affidabilità.
Il recupero del credito cross-border richiede competenze, strumenti e modalità operative differenti rispetto alla gestione domestica. Quali strategie ritiene più efficaci per rintracciare, contattare e gestire debitori residenti all’estero, nel rispetto delle normative e delle specificità dei diversi mercati?
Sulle attività di rintraccio vale quanto già detto in precedenza, inoltre si dovrà attivare dei contatti multicanale e multilingue: integrare telefono, e-mail, SMS e comunicazioni digitali, adattando lingua e modalità di contatto al Paese di residenza. Nella nostra organizzazione abbiamo una dipendente che parla perfettamente l’arabo e risorse che parlano correttamente inglese, francese e spagnolo.
La crescente mobilità internazionale sta aprendo nuove prospettive anche nella gestione e nel recupero dei crediti, in particolare per quanto riguarda i debitori che si trasferiscono all’estero. Quali opportunità e quali sfide intravede per gli operatori del recupero crediti in questo ambito?
Sicuramente vi sono opportunità da cogliere e bisognerà saperle gestire con gli strumenti già accennati ed eventualmente con partnership locali, collaborando con operatori specializzati nei singoli Paesi per il rintraccio e la negoziazione.
Tecnologia, digitalizzazione e nuovi strumenti di comunicazione stanno trasformando anche il settore del recupero crediti. In che modo queste innovazioni possono contribuire a migliorare l’efficacia delle attività di collection, soprattutto nella gestione di clienti stranieri o residenti all’estero?
La tecnologia digitale e l’intelligenza artificiale agevolerà l’adozione di strumenti di analisi dei dati per identificare le pratiche con maggiori probabilità di recupero, automatizzando le attività ripetitive e migliorando la produttività.
Call&ction opera in un settore nel quale la capacità di instaurare un dialogo efficace con il debitore è determinante. In presenza di clienti con background culturali differenti o trasferiti all’estero, come devono evolvere i modelli di contatto e le strategie di recupero per coniugare efficacia operativa, sostenibilità e attenzione alla relazione?
La gestione del debitore dovrà necessariamente prevedere l’adozione di strumenti di recupero del credito riferibili al suo background culturale, particolarmente efficace è disporre nella propria organizzazione di personale multilingue che sappia relazionarsi efficacemente nella madre lingua dell’interlocutore.
Guardando ai prossimi anni, quali evoluzioni ritiene necessarie affinché il settore del recupero crediti possa affrontare in modo più strutturato le sfide dell’inclusione finanziaria e della mobilità internazionale? E quale messaggio porterà al 19° Credit Village Day?
In una società sempre più articolata e multiculturale, la nostra industria è chiamata a evolvere: non soltanto recuperare un credito, ma comprendere le situazioni, superare le barriere comunicative e individuare soluzioni sostenibili. L’inclusione finanziaria non riguarda soltanto la possibilità di accedere al credito, ma anche la capacità di mantenerlo nel tempo e, quando si manifesta una difficoltà economica, di trovare una soluzione sostenibile.
Il messaggio, a mio avviso, più importante è che il recupero del credito gioca un ruolo strategico per l’inclusione finanziaria e quindi non hanno obiettivi contrapposti. Un recupero condotto con professionalità può contribuire sia alla tutela del creditore sia al reinserimento del debitore in un percorso finanziario regolare a beneficio dell’inclusione stessa.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Inclusione finanziaria degli stranieri e mobilità cross border: dalle opportunità di mercato alla gestione del rischio”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay .
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


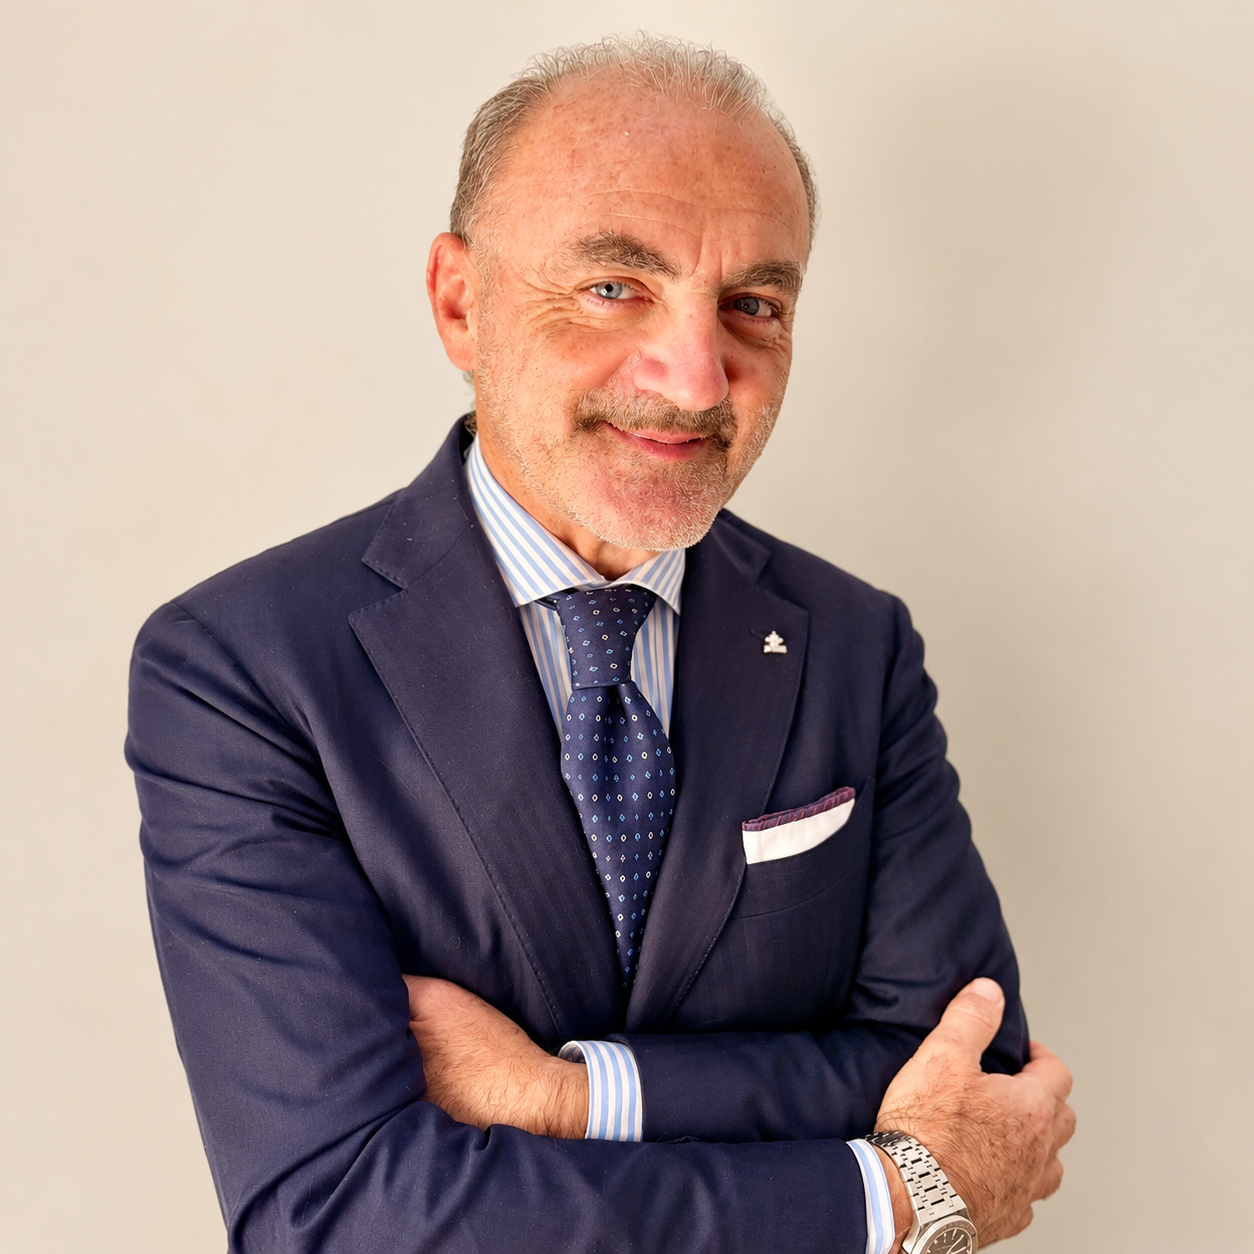
Intervista a Egidio Marsico, Founder e Chairman of the Board di Call&Ction
Il cliente straniero è ormai una componente strutturale del mercato del credito italiano. Dal suo osservatorio, come sono cambiate negli ultimi anni le esigenze e le caratteristiche di questo segmento e quali nuove sfide pone agli operatori del settore?
L’accesso ai servizi bancari è ormai molto diffuso, ma questo non significa che l’accesso al credito sia altrettanto ampio. Aprire un conto, ricevere lo stipendio, effettuare pagamenti e ottenere un prestito sono livelli differenti di inclusione finanziaria. Tuttavia, il sistema finanziario italiano ha compiuto progressi importanti nell’inclusione dei cittadini stranieri negli ultimi anni, il trend sarà sicuramente in crescita e quindi l’industry dovrà essere pronta a gestire questi flussi in aumento.
L’inclusione finanziaria non riguarda più soltanto l’accesso ai servizi bancari, ma anche la capacità di costruire e mantenere nel tempo una relazione sostenibile con il cliente. Quanto incidono le differenze linguistiche, culturali e di comportamento finanziario nella gestione del rapporto e, in particolare, nelle attività di recupero del credito?
Certamente vi sono ancora alcune barriere che limitano l’accesso al credito: storia creditizia limitata, entrate variabili o attività autonome possono rendere più difficile dimostrare la sostenibilità della rata, comprensione del prodotto e lingua. Gli aspetti citati incidono in maniera rilevante nel recupero quando il credito viene concesso.
La crescente mobilità internazionale rende sempre più frequenti situazioni in cui il debitore si trasferisce all’estero lasciando posizioni creditizie aperte in Italia. Quali sono oggi le principali difficoltà operative che le società di recupero incontrano nella gestione di queste posizioni?
In assenza di garante, vi sono sicuramente delle difficoltà operative, a volte i recapiti telefonici non sono più disponibili e questa circostanza rende maggiormente complessa l’attività di recupero. Si ricorre quindi al rintraccio telefonico utilizzando banche dati, fonti pubbliche e fornitori specializzati per individuare i nuovi indirizzi e recapiti, verificandone l’affidabilità.
Il recupero del credito cross-border richiede competenze, strumenti e modalità operative differenti rispetto alla gestione domestica. Quali strategie ritiene più efficaci per rintracciare, contattare e gestire debitori residenti all’estero, nel rispetto delle normative e delle specificità dei diversi mercati?
Sulle attività di rintraccio vale quanto già detto in precedenza, inoltre si dovrà attivare dei contatti multicanale e multilingue: integrare telefono, e-mail, SMS e comunicazioni digitali, adattando lingua e modalità di contatto al Paese di residenza. Nella nostra organizzazione abbiamo una dipendente che parla perfettamente l’arabo e risorse che parlano correttamente inglese, francese e spagnolo.
La crescente mobilità internazionale sta aprendo nuove prospettive anche nella gestione e nel recupero dei crediti, in particolare per quanto riguarda i debitori che si trasferiscono all’estero. Quali opportunità e quali sfide intravede per gli operatori del recupero crediti in questo ambito?
Sicuramente vi sono opportunità da cogliere e bisognerà saperle gestire con gli strumenti già accennati ed eventualmente con partnership locali, collaborando con operatori specializzati nei singoli Paesi per il rintraccio e la negoziazione.
Tecnologia, digitalizzazione e nuovi strumenti di comunicazione stanno trasformando anche il settore del recupero crediti. In che modo queste innovazioni possono contribuire a migliorare l’efficacia delle attività di collection, soprattutto nella gestione di clienti stranieri o residenti all’estero?
La tecnologia digitale e l’intelligenza artificiale agevolerà l’adozione di strumenti di analisi dei dati per identificare le pratiche con maggiori probabilità di recupero, automatizzando le attività ripetitive e migliorando la produttività.
Call&ction opera in un settore nel quale la capacità di instaurare un dialogo efficace con il debitore è determinante. In presenza di clienti con background culturali differenti o trasferiti all’estero, come devono evolvere i modelli di contatto e le strategie di recupero per coniugare efficacia operativa, sostenibilità e attenzione alla relazione?
La gestione del debitore dovrà necessariamente prevedere l’adozione di strumenti di recupero del credito riferibili al suo background culturale, particolarmente efficace è disporre nella propria organizzazione di personale multilingue che sappia relazionarsi efficacemente nella madre lingua dell’interlocutore.
Guardando ai prossimi anni, quali evoluzioni ritiene necessarie affinché il settore del recupero crediti possa affrontare in modo più strutturato le sfide dell’inclusione finanziaria e della mobilità internazionale? E quale messaggio porterà al 19° Credit Village Day?
In una società sempre più articolata e multiculturale, la nostra industria è chiamata a evolvere: non soltanto recuperare un credito, ma comprendere le situazioni, superare le barriere comunicative e individuare soluzioni sostenibili. L’inclusione finanziaria non riguarda soltanto la possibilità di accedere al credito, ma anche la capacità di mantenerlo nel tempo e, quando si manifesta una difficoltà economica, di trovare una soluzione sostenibile.
Il messaggio, a mio avviso, più importante è che il recupero del credito gioca un ruolo strategico per l’inclusione finanziaria e quindi non hanno obiettivi contrapposti. Un recupero condotto con professionalità può contribuire sia alla tutela del creditore sia al reinserimento del debitore in un percorso finanziario regolare a beneficio dell’inclusione stessa.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Inclusione finanziaria degli stranieri e mobilità cross border: dalle opportunità di mercato alla gestione del rischio”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay .
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/