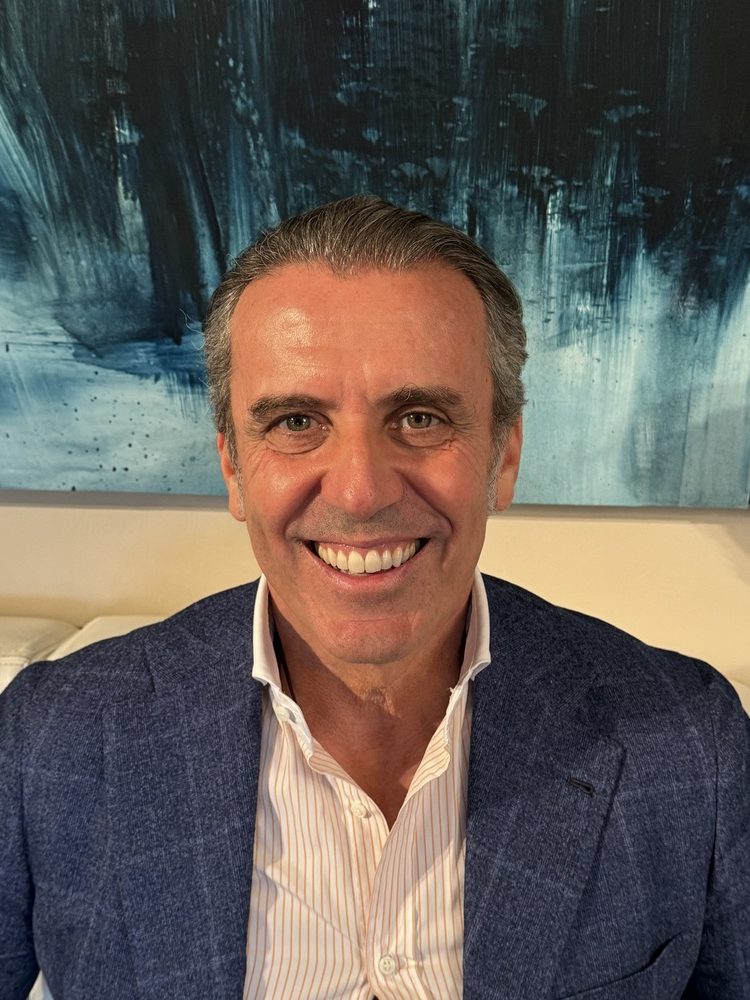
Intervista a Daniele Fiorelli Managing Partner L&CM Società tra Avvocati
Oggi nell’antiriciclaggio non basta più rispettare le regole, ma occorre dimostrare la qualità delle decisioni assunte. Quanto è concreto questo cambiamento nella pratica delle organizzazioni?
È un cambiamento già avvenuto e che stiamo osservando quotidianamente nelle attività di compliance.
Le autorità non valutano più soltanto se un soggetto obbligato abbia svolto un determinato adempimento, ma se abbia adottato un processo decisionale coerente, proporzionato e correttamente documentato. Oggi il tema non è dimostrare di aver compilato una scheda di adeguata verifica o di aver analizzato un’anomalia. Il vero tema è poter dimostrare perché si è attribuito un determinato livello di rischio, quali elementi sono stati considerati e come si è giunti alla decisione finale.
Questo approccio richiede processi strutturati e una completa tracciabilità delle valutazioni effettuate. La capacità di documentare il percorso logico che conduce a una decisione è diventata un elemento essenziale per dimostrare l’effettiva applicazione dell’approccio basato sul rischio.
Tra l’individuazione di una red flag e la decisione di effettuare una segnalazione di operazione sospetta esiste un percorso valutativo spesso complesso. Quali sono i passaggi più delicati e le principali criticità operative?
La principale criticità è che una red flag non coincide automaticamente con un sospetto.
La presenza di un’anomalia rappresenta un segnale che richiede approfondimenti, contestualizzazione e valutazione. Occorre verificare la coerenza dell’operazione con il profilo economico del cliente, analizzare le informazioni disponibili e individuare eventuali elementi giustificativi.
Il passaggio più delicato è spesso quello che collega i dati raccolti alla valutazione finale. Molte organizzazioni dispongono di informazioni abbondanti ma faticano a trasformarle in un percorso istruttorio documentato, coerente e replicabile.
Per questo motivo è fondamentale che la gestione delle anomalie avvenga attraverso procedure strutturate, che consentano di raccogliere evidenze, motivare le valutazioni effettuate e ricostruire nel tempo il percorso che ha condotto alla decisione finale.
Quanto conta oggi documentare non soltanto la decisione finale, ma anche le informazioni, le valutazioni e il ragionamento che hanno portato a quella scelta?
Conta moltissimo.
Nella maggior parte dei casi, durante un’ispezione o una verifica, il problema non è tanto la decisione assunta quanto l’impossibilità di ricostruire il percorso che l’ha generata.
Una decisione corretta ma non adeguatamente documentata rischia di apparire arbitraria. Al contrario, anche una valutazione complessa può essere compresa e sostenuta se il processo seguito è trasparente, logico e coerente.
Per questo motivo la documentazione del processo decisionale rappresenta oggi uno degli aspetti più importanti della compliance AML. La qualità di un sistema si misura dalla sua capacità di conservare non solo i documenti, ma anche la memoria delle valutazioni effettuate nel tempo, rendendo sempre ricostruibile il percorso seguito.
Si parla molto di come motivare una SOS, ma meno di come documentare la decisione di non procedere con una segnalazione. È proprio in queste scelte che si misura la maturità di un sistema AML?
Assolutamente sì.
Le segnalazioni di operazioni sospette rappresentano la parte visibile del sistema, ma le decisioni di non segnalare sono numericamente molto più frequenti e spesso più complesse.
Un sistema AML maturo non è quello che produce il maggior numero di SOS, ma quello che riesce a distinguere correttamente tra situazioni che richiedono una segnalazione e situazioni che, pur presentando elementi di attenzione, risultano adeguatamente giustificate.
In questi casi è fondamentale documentare l’analisi svolta, gli elementi acquisiti e le ragioni che hanno portato a escludere il sospetto. La qualità di un presidio AML emerge proprio dalla capacità di giustificare in modo rigoroso e documentato le decisioni di non procedere con una segnalazione.
Nei rapporti tra committenti, fornitori e partner commerciali, come sta evolvendo il ruolo della compliance e quali sono le maggiori difficoltà nella condivisione e nella verifica delle informazioni?
La compliance sta diventando sempre più un elemento di affidabilità e di qualificazione della controparte.
Le organizzazioni vogliono conoscere non soltanto i propri clienti ma anche fornitori, outsourcer, partner commerciali e soggetti appartenenti alla propria filiera operativa. Questo è particolarmente evidente nei settori regolamentati, dove le aspettative di vigilanza si estendono progressivamente all’intera catena di relazioni.
La difficoltà principale è rappresentata dalla frammentazione delle informazioni. Dati societari, assetti proprietari, titolari effettivi, informazioni reputazionali e adverse media sono spesso distribuiti su fonti differenti e difficili da consolidare.
La vera sfida consiste quindi nel raccogliere, verificare e integrare informazioni provenienti da fonti diverse, trasformandole in una valutazione del rischio coerente, documentata e facilmente dimostrabile.
Nel settore del credit management e del recupero crediti, la disponibilità di informazioni è oggi sempre più ampia. Quanto incide la qualità dei dati sulla capacità di conoscere realmente il cliente e formulare valutazioni del rischio affidabili?
Incide in maniera decisiva.
Nel settore del credit management il problema non è più reperire informazioni, ma selezionare quelle realmente rilevanti e valutarne l’affidabilità.
Disporre di grandi quantità di dati non garantisce automaticamente una migliore conoscenza del cliente. Se i dati non sono aggiornati, verificati o correttamente correlati, il rischio è quello di assumere decisioni basate su informazioni incomplete o addirittura fuorvianti.
L’esperienza dimostra che il valore non risiede nella quantità delle informazioni disponibili, ma nella capacità di integrarle, interpretarle e utilizzarle per costruire valutazioni del rischio solide, proporzionate e difendibili.
Automazione e intelligenza artificiale possono rendere più efficaci i controlli antiriciclaggio. Dove si colloca il confine tra il supporto della tecnologia e la responsabilità del giudizio umano?
L’intelligenza artificiale e l’automazione possono aumentare enormemente l’efficienza dei processi AML, soprattutto nell’analisi documentale, nell’identificazione delle anomalie, nel monitoraggio e nella gestione delle informazioni.
Tuttavia, la responsabilità della valutazione finale rimane necessariamente umana.
La normativa si fonda su un approccio basato sul rischio che richiede valutazioni contestuali, proporzionalità e capacità di interpretazione. Sono aspetti che nessuna tecnologia può sostituire integralmente.
Il modello più efficace non è quello che sostituisce il professionista, ma quello che ne aumenta le capacità decisionali, consentendogli di operare su basi informative più complete, con processi più efficienti e con una migliore capacità di documentare le valutazioni effettuate.
In altre parole, il futuro della compliance non è affidare le decisioni all’intelligenza artificiale, ma mettere il professionista nelle condizioni di prendere decisioni migliori, più rapide, meglio documentate e più facilmente dimostrabili in sede di controllo.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Dalla red flag alla SOS: come documentare le decisioni AML nell’approccio risk-based”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


Intervista a Daniele Fiorelli Managing Partner L&CM Società tra Avvocati
Oggi nell’antiriciclaggio non basta più rispettare le regole, ma occorre dimostrare la qualità delle decisioni assunte. Quanto è concreto questo cambiamento nella pratica delle organizzazioni?
È un cambiamento già avvenuto e che stiamo osservando quotidianamente nelle attività di compliance.
Le autorità non valutano più soltanto se un soggetto obbligato abbia svolto un determinato adempimento, ma se abbia adottato un processo decisionale coerente, proporzionato e correttamente documentato. Oggi il tema non è dimostrare di aver compilato una scheda di adeguata verifica o di aver analizzato un’anomalia. Il vero tema è poter dimostrare perché si è attribuito un determinato livello di rischio, quali elementi sono stati considerati e come si è giunti alla decisione finale.
Questo approccio richiede processi strutturati e una completa tracciabilità delle valutazioni effettuate. La capacità di documentare il percorso logico che conduce a una decisione è diventata un elemento essenziale per dimostrare l’effettiva applicazione dell’approccio basato sul rischio.
Tra l’individuazione di una red flag e la decisione di effettuare una segnalazione di operazione sospetta esiste un percorso valutativo spesso complesso. Quali sono i passaggi più delicati e le principali criticità operative?
La principale criticità è che una red flag non coincide automaticamente con un sospetto.
La presenza di un’anomalia rappresenta un segnale che richiede approfondimenti, contestualizzazione e valutazione. Occorre verificare la coerenza dell’operazione con il profilo economico del cliente, analizzare le informazioni disponibili e individuare eventuali elementi giustificativi.
Il passaggio più delicato è spesso quello che collega i dati raccolti alla valutazione finale. Molte organizzazioni dispongono di informazioni abbondanti ma faticano a trasformarle in un percorso istruttorio documentato, coerente e replicabile.
Per questo motivo è fondamentale che la gestione delle anomalie avvenga attraverso procedure strutturate, che consentano di raccogliere evidenze, motivare le valutazioni effettuate e ricostruire nel tempo il percorso che ha condotto alla decisione finale.
Quanto conta oggi documentare non soltanto la decisione finale, ma anche le informazioni, le valutazioni e il ragionamento che hanno portato a quella scelta?
Conta moltissimo.
Nella maggior parte dei casi, durante un’ispezione o una verifica, il problema non è tanto la decisione assunta quanto l’impossibilità di ricostruire il percorso che l’ha generata.
Una decisione corretta ma non adeguatamente documentata rischia di apparire arbitraria. Al contrario, anche una valutazione complessa può essere compresa e sostenuta se il processo seguito è trasparente, logico e coerente.
Per questo motivo la documentazione del processo decisionale rappresenta oggi uno degli aspetti più importanti della compliance AML. La qualità di un sistema si misura dalla sua capacità di conservare non solo i documenti, ma anche la memoria delle valutazioni effettuate nel tempo, rendendo sempre ricostruibile il percorso seguito.
Si parla molto di come motivare una SOS, ma meno di come documentare la decisione di non procedere con una segnalazione. È proprio in queste scelte che si misura la maturità di un sistema AML?
Assolutamente sì.
Le segnalazioni di operazioni sospette rappresentano la parte visibile del sistema, ma le decisioni di non segnalare sono numericamente molto più frequenti e spesso più complesse.
Un sistema AML maturo non è quello che produce il maggior numero di SOS, ma quello che riesce a distinguere correttamente tra situazioni che richiedono una segnalazione e situazioni che, pur presentando elementi di attenzione, risultano adeguatamente giustificate.
In questi casi è fondamentale documentare l’analisi svolta, gli elementi acquisiti e le ragioni che hanno portato a escludere il sospetto. La qualità di un presidio AML emerge proprio dalla capacità di giustificare in modo rigoroso e documentato le decisioni di non procedere con una segnalazione.
Nei rapporti tra committenti, fornitori e partner commerciali, come sta evolvendo il ruolo della compliance e quali sono le maggiori difficoltà nella condivisione e nella verifica delle informazioni?
La compliance sta diventando sempre più un elemento di affidabilità e di qualificazione della controparte.
Le organizzazioni vogliono conoscere non soltanto i propri clienti ma anche fornitori, outsourcer, partner commerciali e soggetti appartenenti alla propria filiera operativa. Questo è particolarmente evidente nei settori regolamentati, dove le aspettative di vigilanza si estendono progressivamente all’intera catena di relazioni.
La difficoltà principale è rappresentata dalla frammentazione delle informazioni. Dati societari, assetti proprietari, titolari effettivi, informazioni reputazionali e adverse media sono spesso distribuiti su fonti differenti e difficili da consolidare.
La vera sfida consiste quindi nel raccogliere, verificare e integrare informazioni provenienti da fonti diverse, trasformandole in una valutazione del rischio coerente, documentata e facilmente dimostrabile.
Nel settore del credit management e del recupero crediti, la disponibilità di informazioni è oggi sempre più ampia. Quanto incide la qualità dei dati sulla capacità di conoscere realmente il cliente e formulare valutazioni del rischio affidabili?
Incide in maniera decisiva.
Nel settore del credit management il problema non è più reperire informazioni, ma selezionare quelle realmente rilevanti e valutarne l’affidabilità.
Disporre di grandi quantità di dati non garantisce automaticamente una migliore conoscenza del cliente. Se i dati non sono aggiornati, verificati o correttamente correlati, il rischio è quello di assumere decisioni basate su informazioni incomplete o addirittura fuorvianti.
L’esperienza dimostra che il valore non risiede nella quantità delle informazioni disponibili, ma nella capacità di integrarle, interpretarle e utilizzarle per costruire valutazioni del rischio solide, proporzionate e difendibili.
Automazione e intelligenza artificiale possono rendere più efficaci i controlli antiriciclaggio. Dove si colloca il confine tra il supporto della tecnologia e la responsabilità del giudizio umano?
L’intelligenza artificiale e l’automazione possono aumentare enormemente l’efficienza dei processi AML, soprattutto nell’analisi documentale, nell’identificazione delle anomalie, nel monitoraggio e nella gestione delle informazioni.
Tuttavia, la responsabilità della valutazione finale rimane necessariamente umana.
La normativa si fonda su un approccio basato sul rischio che richiede valutazioni contestuali, proporzionalità e capacità di interpretazione. Sono aspetti che nessuna tecnologia può sostituire integralmente.
Il modello più efficace non è quello che sostituisce il professionista, ma quello che ne aumenta le capacità decisionali, consentendogli di operare su basi informative più complete, con processi più efficienti e con una migliore capacità di documentare le valutazioni effettuate.
In altre parole, il futuro della compliance non è affidare le decisioni all’intelligenza artificiale, ma mettere il professionista nelle condizioni di prendere decisioni migliori, più rapide, meglio documentate e più facilmente dimostrabili in sede di controllo.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Dalla red flag alla SOS: come documentare le decisioni AML nell’approccio risk-based”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/