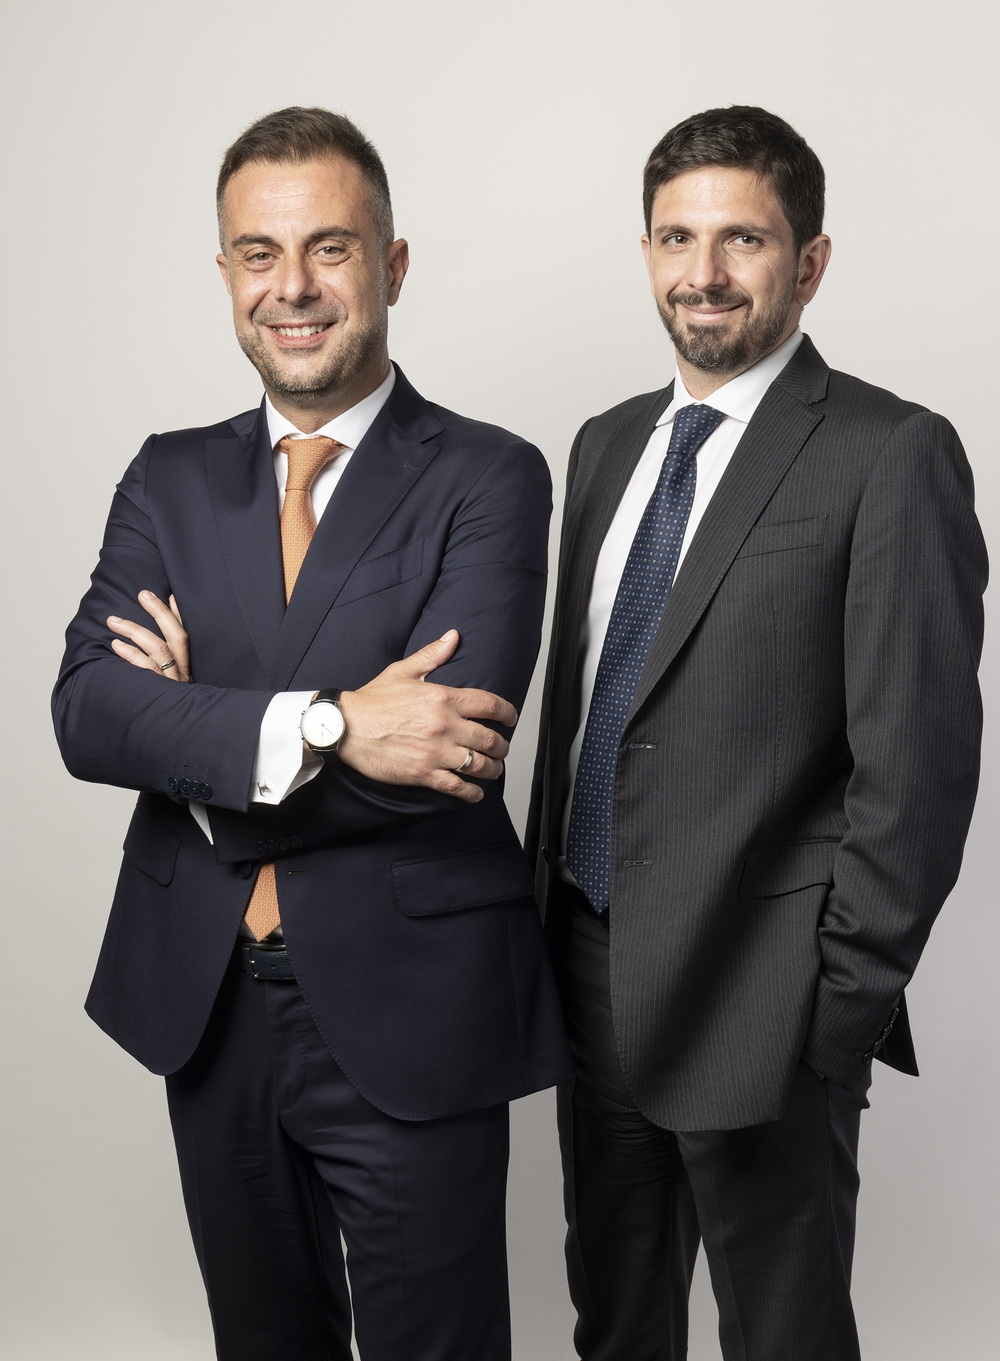
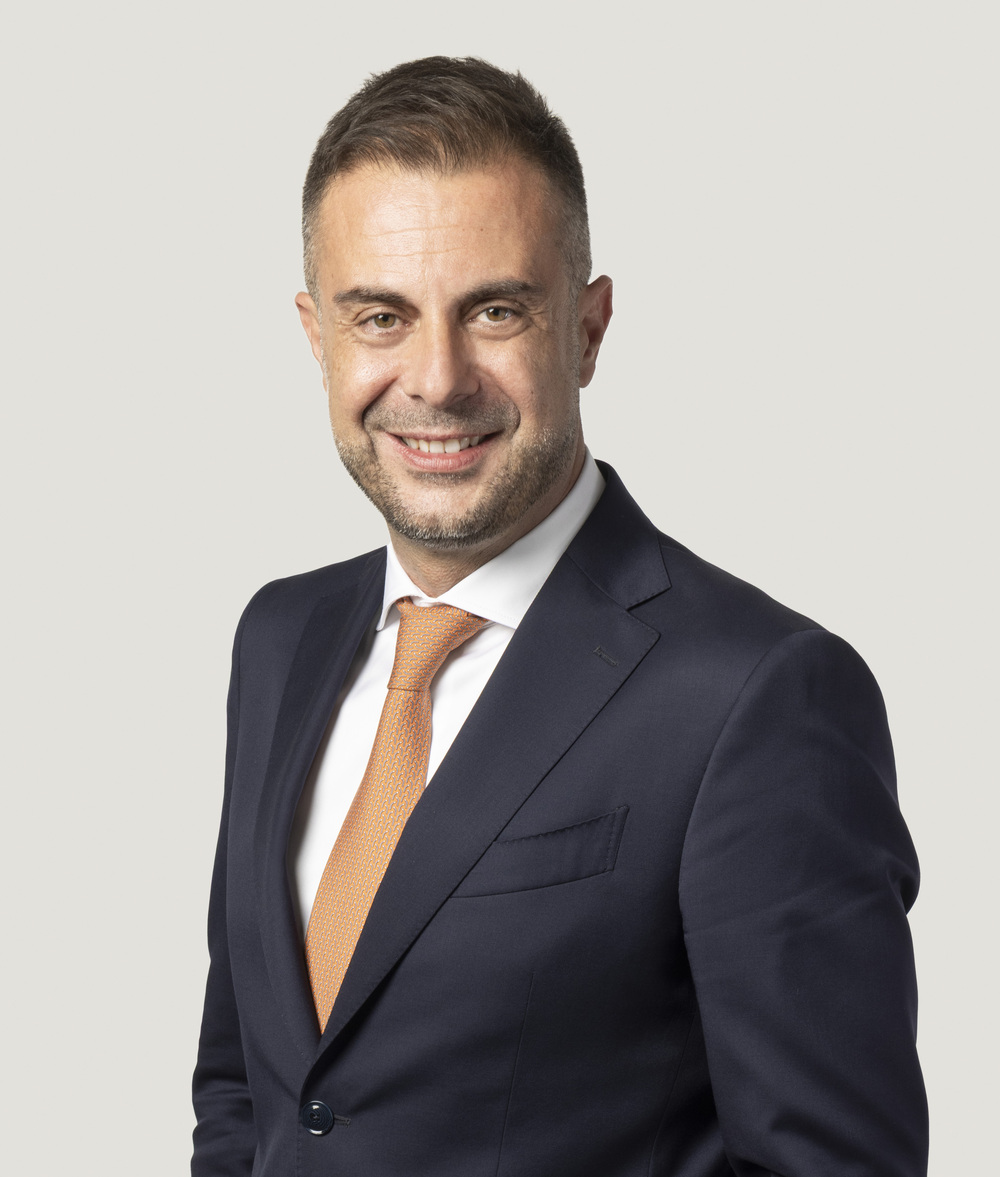
Intervista ad Alberto Sondri, Executive Director e Ivan Luongo, Operations Director di CRIBIS Credit Management
Il credit management si muove in uno scenario completamente diverso rispetto al passato. I mercati sono più dinamici, la tecnologia sta accelerando i processi, mentre il quadro normativo richiede aggiornamenti continui.
Non si tratta solo di evoluzione operativa, ma di un cambio di prospettiva più ampio, che riguarda il modo stesso di interpretare il settore.
A questo si aggiunge un tema sempre più centrale: la capacità di investire sulle persone per gestire e governare il cambiamento.
Abbiamo intervistato Alberto Sondri, Executive Director, e Ivan Luongo, Operations Director di CRIBIS Credit Management. Abbiamo approfondito alcuni dei principali driver che oggi stanno ridefinendo il mercato.
Il Gruppo CRIF nasce nel 1988 nel mondo della gestione del credito. In questi anni ha saputo accompagnarne l’evoluzione, partendo come realtà italiana specializzata nei servizi di credit information fino a diventare un player internazionale, presente in diversi mercati e ambiti: dal banking al consumer finance, dal credito commerciale fino ai servizi per gli investitori.
La Collection in CRIF nasce nel 2001 con l’acquisizione della società bolognese Teleservice S.r.l. operante nei servizi di recupero crediti telefonico ed esattoriale in ambito consumer finance. Ad inizio anni 2000 la società ha aperto le prime sedi fuori dal territorio bolognese (la prima a Rende in Calabria) e si è trasformata in CRIBIS Teleservice. Nel 2017, conseguentemente all’avvio del business di Credit Servicing per gli NPL, la società ha avuto l’ultimo cambio di denominazione in CRIBIS Credit Management.
Oggi la vera sfida non è semplicemente stare al passo con il cambiamento, ma riuscire ad anticiparlo mantenendo velocità, capacità di innovazione e coesione organizzativa.
Qual è il vostro approccio per raggiungere questo equilibrio?
A.S. Oggi il concetto di velocità viene spesso associato alla tecnologia, ma per noi significa soprattutto capacità di contaminazione positiva tra esperienze, competenze e mercati diversi. Operiamo da anni nel credito finanziario, nel credito commerciale B2C e B2B, nel credito assicurativo e nel mercato dei crediti deteriorati, lavorando al fianco di clienti con esigenze diverse. Questo ci ha consentito non solo di diversificare le direttrici di crescita, ma anche di velocizzare i processi di trasformazione. A livello strategico, il concetto di velocità non coincide con il fare le cose più rapidamente, ma con la capacità di trasferire rapidamente ciò che funziona da un contesto all’altro. Quando parlo di contaminazione intendo proprio questo: individuare una best practice, consolidarla e renderla patrimonio comune dell’organizzazione. Un’esperienza maturata nella gestione dei crediti non performing finanziari può offrire spunti preziosi, sia commerciali che di processo, anche nel credito B2B, così come ad esempio un modello operativo sviluppato nella gestione dei crediti commerciali B2C può diventare un acceleratore di crescita nel settore assicurativo, o, pro futuro, rappresentare la tecnologia abilitante l’innovazione nella gestione dei crediti pubblici.
Viviamo in un contesto di mercato che cambia continuamente e che richiede alle aziende di essere veloci non soltanto nelle decisioni, ma anche nell’apprendimento. La contaminazione tra mercati diversi, presidiati da funzioni marketing, strutture commerciali e di business enhancement dedicate, rappresenta per noi un vantaggio competitivo perché ci consente di innovare mantenendo una forte coerenza strategica. È un approccio che ci permette di affrontare il cambiamento con maggiore serenità, sapendo di poter contare su un patrimonio di esperienze condivise e in continua evoluzione.
I.L. Questo approccio trova la sua applicazione anche all’interno delle nostre operations. La velocità di cui parla Alberto si traduce nella capacità di trasformare competenze ed esperienze delle diverse risorse, facendo dialogare persone e professionalità differenti.
La nostra presenza sul territorio, con sedi a Udine, Milano, Bologna, Roma, Napoli e Rende, non rappresenta una semplice distribuzione geografica delle attività, ma una vera e propria rete di competenze che contribuisce quotidianamente alla crescita dell’intera organizzazione. Le esperienze maturate all’interno dei singoli team vengono costantemente condivise attraverso momenti di confronto e collaborazione che consentono di trasferire conoscenze, affinare processi e individuare soluzioni comuni.
La contaminazione, quindi, non riguarda soltanto i mercati ma anche le persone. Best practice operative, competenze specialistiche e approcci consolidati diventano patrimonio comune dell’organizzazione, favorendo una crescita diffusa e una maggiore partecipazione ai progetti aziendali. Questo permette ai diversi team di sentirsi parte di un unico percorso, indipendentemente dal mercato di riferimento o dalla sede di appartenenza.
È proprio nella condivisione delle esperienze e nella valorizzazione delle competenze che troviamo la nostra idea di velocità: non una corsa contro il tempo, ma la capacità di evolvere insieme, mantenendo un’organizzazione integrata, dinamica e pronta ad affrontare le continue trasformazioni del mercato del credito.
Se fino a pochi anni fa investire in tecnologia rappresentava un vantaggio competitivo, oggi sembra essere diventato un fattore imprescindibile. Come si costruisce un modello capace di coniugare innovazione tecnologica, velocità di esecuzione e capacità di adattamento
ai mercati?
A.S. Oggi credo che il vero tema non sia più se investire o meno in tecnologia. È ormai un prerequisito per operare in qualsiasi settore e, per questo motivo, non è più un elemento distintivo in sé. Ciò che fa la differenza è il modo in cui si utilizza la tecnologia per interpretare le esigenze dei mercati e costruire soluzioni capaci di rispondere rapidamente ai cambiamenti.
Per noi la tecnologia rappresenta un fattore abilitante: ci permette di portare innovazione nei diversi mercati in cui operiamo e di accelerare lo sviluppo di soluzioni sempre più evolute nel mondo del credit management.
Questo approccio si fonda sul dialogo digitale continuo tra competenze differenti. Il nostro team di Product Management contribuisce a sviluppare e innovare le piattaforme operative, il team Analytics valorizza il patrimonio informativo del Gruppo CRIF e di CRIBIS Credit Management sviluppando sistemi di decisioning a supporto del business, mentre l’area Back Office sta evolvendo e incrementando l’efficienza e la qualità dei processi tramite AI e RPA.
I.L. Dal punto di vista operativo, questo significa soprattutto riuscire a far dialogare tutte le aree coinvolte nella gestione di una commessa. Dall’acquisizione iniziale fino al monitoraggio delle performance, il lavoro è continuo e deve rimanere fluido.
Le Operations si trovano proprio al centro di questo sistema. Facciamo da collegamento tra chi sviluppa il business, chi lavora sul prodotto e chi analizza i dati. Il nostro compito è tradurre le esigenze del cliente in attività concrete, operative, che funzionino davvero nella quotidianità.
Per questo motivo non consideriamo la tecnologia come qualcosa di separato dall’organizzazione. È uno strumento trasversale, che facilita la collaborazione e rende più semplice adattarsi ai cambiamenti.
Alla fine, il valore sta proprio in questo equilibrio: persone, dati e strumenti che lavorano insieme. Ed è questo che ci permette di rendere il credit management più efficiente, senza perdere di vista la qualità del servizio e la capacità di rispondere in tempi rapidi alle esigenze dei mercati.
Negli ultimi anni la compliance è diventata uno dei temi più dibattuti nel credit management. L’evoluzione normativa ha inevitabilmente aumentato complessità operative e costi di gestione, incidendo sulla marginalità delle aziende del settore. In questo contesto, la vera sfida sembra essere quella di non considerare la compliance come un semplice costo, ma come un’opportunità per ripensare processi, ottimizzare risorse e generare valore. Come si può trasformare un vincolo normativo in un investimento strategico?
I.L. La compliance rappresenta oggi un elemento imprescindibile per chi opera nel credit management e non può più essere considerata un’attività separata rispetto ai processi operativi. La nostra esperienza ci ha insegnato che osservare e ripensare continuamente i processi ci permette non solo di garantire il rispetto degli standard normativi, ma anche di individuare opportunità di efficientamento che si riflettono positivamente sull’intera organizzazione.
L’investimento in compliance, quindi, non si traduce esclusivamente nell’adeguamento alle normative, ma nella costruzione di processi più solidi, sostenibili ed efficienti. Ogni evoluzione normativa rappresenta per noi un’occasione per analizzare il modo in cui lavoriamo e implementare soluzioni in grado di migliorare sia la qualità operativa sia i tempi di gestione.
A.S. Negli ultimi dieci anni, il nostro settore è stato caratterizzato da un progressivo irrigidimento normativo. La tentazione potrebbe essere quella di considerare la compliance esclusivamente come un elemento che comprime la marginalità delle aziende, invece crediamo in un approccio differente.
Ogni volta che ci siamo trovati di fronte a un nuovo requisito normativo ci siamo chiesti come poterlo trasformare in un’opportunità. La nostra struttura di Business Oversight, oltre ad occuparsi di controllo di gestione, monitora ed interpreta a livello applicativo le evoluzioni normative, ricercando spazi di ottimizzazione e sviluppo sia di mercato che di processo.
Viviamo un momento storico caratterizzato da grandi trasformazioni economiche, tecnologiche e normative. In questo scenario, qual è la vostra visione per il futuro?
A.S. Oggi sarebbe facile guardare al futuro con preoccupazione. Viviamo un momento storico caratterizzato da una forte incertezza: alcuni mercati stanno vivendo una forte contrazione dei volumi, le marginalità si riducono e la velocità con cui cambiano gli scenari impone alle aziende di essere sempre più capaci di adattarsi. Eppure, all’interno della nostra organizzazione, si guarda con serenità al futuro.
Serenità che non significa immobilismo o assenza di complessità. Significa avere la consapevolezza di possedere gli strumenti necessari per affrontare il cambiamento e continuare a investire nella direzione che riteniamo corretta. Per noi questa direzione ha un nome preciso: capitale umano.
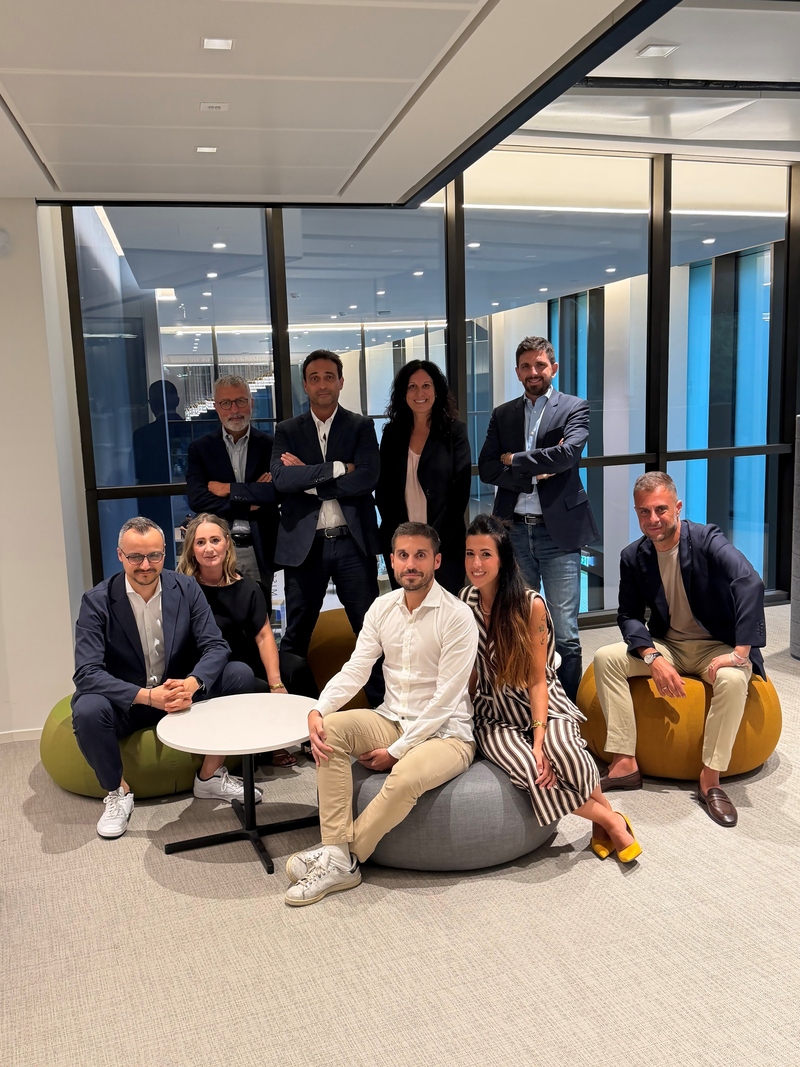
Abbiamo parlato di mercati, tecnologia, dati e compliance. Tutti elementi fondamentali, ma che non avrebbero alcun valore senza le persone che ogni giorno contribuiscono a trasformarli in competenze, innovazione e risultati concreti.
Per questo motivo continuiamo a credere che il vero investimento strategico di un’azienda sia rappresentato dal proprio capitale umano.
Il Report sulla Sostenibilità del Gruppo CRIF racconta chiaramente questa visione: il Gruppo continua a investire nella crescita delle proprie persone e ad assumere nuovi talenti ogni anno. È un messaggio importante che ci permette di guardare al futuro senza timori, e con grande responsabilità.
Mi piace utilizzare una metafora che credo rappresenti bene il momento che stiamo vivendo. Guidare un’azienda di recupero crediti oggi è molto simile al condurre una barca in mare aperto. Non possiamo controllare il vento, le correnti o il cambiamento delle condizioni atmosferiche, ma possiamo scegliere come regolare le vele e mantenere la giusta velocità per affrontare la rotta che abbiamo deciso di seguire.
La sfida non è evitare la complessità, ma imparare a navigarla.


Intervista ad Alberto Sondri, Executive Director e Ivan Luongo, Operations Director di CRIBIS Credit Management
Il credit management si muove in uno scenario completamente diverso rispetto al passato. I mercati sono più dinamici, la tecnologia sta accelerando i processi, mentre il quadro normativo richiede aggiornamenti continui.
Non si tratta solo di evoluzione operativa, ma di un cambio di prospettiva più ampio, che riguarda il modo stesso di interpretare il settore.
A questo si aggiunge un tema sempre più centrale: la capacità di investire sulle persone per gestire e governare il cambiamento.
Abbiamo intervistato Alberto Sondri, Executive Director, e Ivan Luongo, Operations Director di CRIBIS Credit Management. Abbiamo approfondito alcuni dei principali driver che oggi stanno ridefinendo il mercato.
Il Gruppo CRIF nasce nel 1988 nel mondo della gestione del credito. In questi anni ha saputo accompagnarne l’evoluzione, partendo come realtà italiana specializzata nei servizi di credit information fino a diventare un player internazionale, presente in diversi mercati e ambiti: dal banking al consumer finance, dal credito commerciale fino ai servizi per gli investitori.
La Collection in CRIF nasce nel 2001 con l’acquisizione della società bolognese Teleservice S.r.l. operante nei servizi di recupero crediti telefonico ed esattoriale in ambito consumer finance. Ad inizio anni 2000 la società ha aperto le prime sedi fuori dal territorio bolognese (la prima a Rende in Calabria) e si è trasformata in CRIBIS Teleservice. Nel 2017, conseguentemente all’avvio del business di Credit Servicing per gli NPL, la società ha avuto l’ultimo cambio di denominazione in CRIBIS Credit Management.
Oggi la vera sfida non è semplicemente stare al passo con il cambiamento, ma riuscire ad anticiparlo mantenendo velocità, capacità di innovazione e coesione organizzativa.
Qual è il vostro approccio per raggiungere questo equilibrio?
A.S. Oggi il concetto di velocità viene spesso associato alla tecnologia, ma per noi significa soprattutto capacità di contaminazione positiva tra esperienze, competenze e mercati diversi. Operiamo da anni nel credito finanziario, nel credito commerciale B2C e B2B, nel credito assicurativo e nel mercato dei crediti deteriorati, lavorando al fianco di clienti con esigenze diverse. Questo ci ha consentito non solo di diversificare le direttrici di crescita, ma anche di velocizzare i processi di trasformazione. A livello strategico, il concetto di velocità non coincide con il fare le cose più rapidamente, ma con la capacità di trasferire rapidamente ciò che funziona da un contesto all’altro. Quando parlo di contaminazione intendo proprio questo: individuare una best practice, consolidarla e renderla patrimonio comune dell’organizzazione. Un’esperienza maturata nella gestione dei crediti non performing finanziari può offrire spunti preziosi, sia commerciali che di processo, anche nel credito B2B, così come ad esempio un modello operativo sviluppato nella gestione dei crediti commerciali B2C può diventare un acceleratore di crescita nel settore assicurativo, o, pro futuro, rappresentare la tecnologia abilitante l’innovazione nella gestione dei crediti pubblici.
Viviamo in un contesto di mercato che cambia continuamente e che richiede alle aziende di essere veloci non soltanto nelle decisioni, ma anche nell’apprendimento. La contaminazione tra mercati diversi, presidiati da funzioni marketing, strutture commerciali e di business enhancement dedicate, rappresenta per noi un vantaggio competitivo perché ci consente di innovare mantenendo una forte coerenza strategica. È un approccio che ci permette di affrontare il cambiamento con maggiore serenità, sapendo di poter contare su un patrimonio di esperienze condivise e in continua evoluzione.
I.L. Questo approccio trova la sua applicazione anche all’interno delle nostre operations. La velocità di cui parla Alberto si traduce nella capacità di trasformare competenze ed esperienze delle diverse risorse, facendo dialogare persone e professionalità differenti.
La nostra presenza sul territorio, con sedi a Udine, Milano, Bologna, Roma, Napoli e Rende, non rappresenta una semplice distribuzione geografica delle attività, ma una vera e propria rete di competenze che contribuisce quotidianamente alla crescita dell’intera organizzazione. Le esperienze maturate all’interno dei singoli team vengono costantemente condivise attraverso momenti di confronto e collaborazione che consentono di trasferire conoscenze, affinare processi e individuare soluzioni comuni.
La contaminazione, quindi, non riguarda soltanto i mercati ma anche le persone. Best practice operative, competenze specialistiche e approcci consolidati diventano patrimonio comune dell’organizzazione, favorendo una crescita diffusa e una maggiore partecipazione ai progetti aziendali. Questo permette ai diversi team di sentirsi parte di un unico percorso, indipendentemente dal mercato di riferimento o dalla sede di appartenenza.
È proprio nella condivisione delle esperienze e nella valorizzazione delle competenze che troviamo la nostra idea di velocità: non una corsa contro il tempo, ma la capacità di evolvere insieme, mantenendo un’organizzazione integrata, dinamica e pronta ad affrontare le continue trasformazioni del mercato del credito.
Se fino a pochi anni fa investire in tecnologia rappresentava un vantaggio competitivo, oggi sembra essere diventato un fattore imprescindibile. Come si costruisce un modello capace di coniugare innovazione tecnologica, velocità di esecuzione e capacità di adattamento
ai mercati?
A.S. Oggi credo che il vero tema non sia più se investire o meno in tecnologia. È ormai un prerequisito per operare in qualsiasi settore e, per questo motivo, non è più un elemento distintivo in sé. Ciò che fa la differenza è il modo in cui si utilizza la tecnologia per interpretare le esigenze dei mercati e costruire soluzioni capaci di rispondere rapidamente ai cambiamenti.
Per noi la tecnologia rappresenta un fattore abilitante: ci permette di portare innovazione nei diversi mercati in cui operiamo e di accelerare lo sviluppo di soluzioni sempre più evolute nel mondo del credit management.
Questo approccio si fonda sul dialogo digitale continuo tra competenze differenti. Il nostro team di Product Management contribuisce a sviluppare e innovare le piattaforme operative, il team Analytics valorizza il patrimonio informativo del Gruppo CRIF e di CRIBIS Credit Management sviluppando sistemi di decisioning a supporto del business, mentre l’area Back Office sta evolvendo e incrementando l’efficienza e la qualità dei processi tramite AI e RPA.
I.L. Dal punto di vista operativo, questo significa soprattutto riuscire a far dialogare tutte le aree coinvolte nella gestione di una commessa. Dall’acquisizione iniziale fino al monitoraggio delle performance, il lavoro è continuo e deve rimanere fluido.
Le Operations si trovano proprio al centro di questo sistema. Facciamo da collegamento tra chi sviluppa il business, chi lavora sul prodotto e chi analizza i dati. Il nostro compito è tradurre le esigenze del cliente in attività concrete, operative, che funzionino davvero nella quotidianità.
Per questo motivo non consideriamo la tecnologia come qualcosa di separato dall’organizzazione. È uno strumento trasversale, che facilita la collaborazione e rende più semplice adattarsi ai cambiamenti.
Alla fine, il valore sta proprio in questo equilibrio: persone, dati e strumenti che lavorano insieme. Ed è questo che ci permette di rendere il credit management più efficiente, senza perdere di vista la qualità del servizio e la capacità di rispondere in tempi rapidi alle esigenze dei mercati.
Negli ultimi anni la compliance è diventata uno dei temi più dibattuti nel credit management. L’evoluzione normativa ha inevitabilmente aumentato complessità operative e costi di gestione, incidendo sulla marginalità delle aziende del settore. In questo contesto, la vera sfida sembra essere quella di non considerare la compliance come un semplice costo, ma come un’opportunità per ripensare processi, ottimizzare risorse e generare valore. Come si può trasformare un vincolo normativo in un investimento strategico?
I.L. La compliance rappresenta oggi un elemento imprescindibile per chi opera nel credit management e non può più essere considerata un’attività separata rispetto ai processi operativi. La nostra esperienza ci ha insegnato che osservare e ripensare continuamente i processi ci permette non solo di garantire il rispetto degli standard normativi, ma anche di individuare opportunità di efficientamento che si riflettono positivamente sull’intera organizzazione.
L’investimento in compliance, quindi, non si traduce esclusivamente nell’adeguamento alle normative, ma nella costruzione di processi più solidi, sostenibili ed efficienti. Ogni evoluzione normativa rappresenta per noi un’occasione per analizzare il modo in cui lavoriamo e implementare soluzioni in grado di migliorare sia la qualità operativa sia i tempi di gestione.
A.S. Negli ultimi dieci anni, il nostro settore è stato caratterizzato da un progressivo irrigidimento normativo. La tentazione potrebbe essere quella di considerare la compliance esclusivamente come un elemento che comprime la marginalità delle aziende, invece crediamo in un approccio differente.
Ogni volta che ci siamo trovati di fronte a un nuovo requisito normativo ci siamo chiesti come poterlo trasformare in un’opportunità. La nostra struttura di Business Oversight, oltre ad occuparsi di controllo di gestione, monitora ed interpreta a livello applicativo le evoluzioni normative, ricercando spazi di ottimizzazione e sviluppo sia di mercato che di processo.
Viviamo un momento storico caratterizzato da grandi trasformazioni economiche, tecnologiche e normative. In questo scenario, qual è la vostra visione per il futuro?
A.S. Oggi sarebbe facile guardare al futuro con preoccupazione. Viviamo un momento storico caratterizzato da una forte incertezza: alcuni mercati stanno vivendo una forte contrazione dei volumi, le marginalità si riducono e la velocità con cui cambiano gli scenari impone alle aziende di essere sempre più capaci di adattarsi. Eppure, all’interno della nostra organizzazione, si guarda con serenità al futuro.
Serenità che non significa immobilismo o assenza di complessità. Significa avere la consapevolezza di possedere gli strumenti necessari per affrontare il cambiamento e continuare a investire nella direzione che riteniamo corretta. Per noi questa direzione ha un nome preciso: capitale umano.
Abbiamo parlato di mercati, tecnologia, dati e compliance. Tutti elementi fondamentali, ma che non avrebbero alcun valore senza le persone che ogni giorno contribuiscono a trasformarli in competenze, innovazione e risultati concreti.
Per questo motivo continuiamo a credere che il vero investimento strategico di un’azienda sia rappresentato dal proprio capitale umano.
Il Report sulla Sostenibilità del Gruppo CRIF racconta chiaramente questa visione: il Gruppo continua a investire nella crescita delle proprie persone e ad assumere nuovi talenti ogni anno. È un messaggio importante che ci permette di guardare al futuro senza timori, e con grande responsabilità.
Mi piace utilizzare una metafora che credo rappresenti bene il momento che stiamo vivendo. Guidare un’azienda di recupero crediti oggi è molto simile al condurre una barca in mare aperto. Non possiamo controllare il vento, le correnti o il cambiamento delle condizioni atmosferiche, ma possiamo scegliere come regolare le vele e mantenere la giusta velocità per affrontare la rotta che abbiamo deciso di seguire.
La sfida non è evitare la complessità, ma imparare a navigarla.