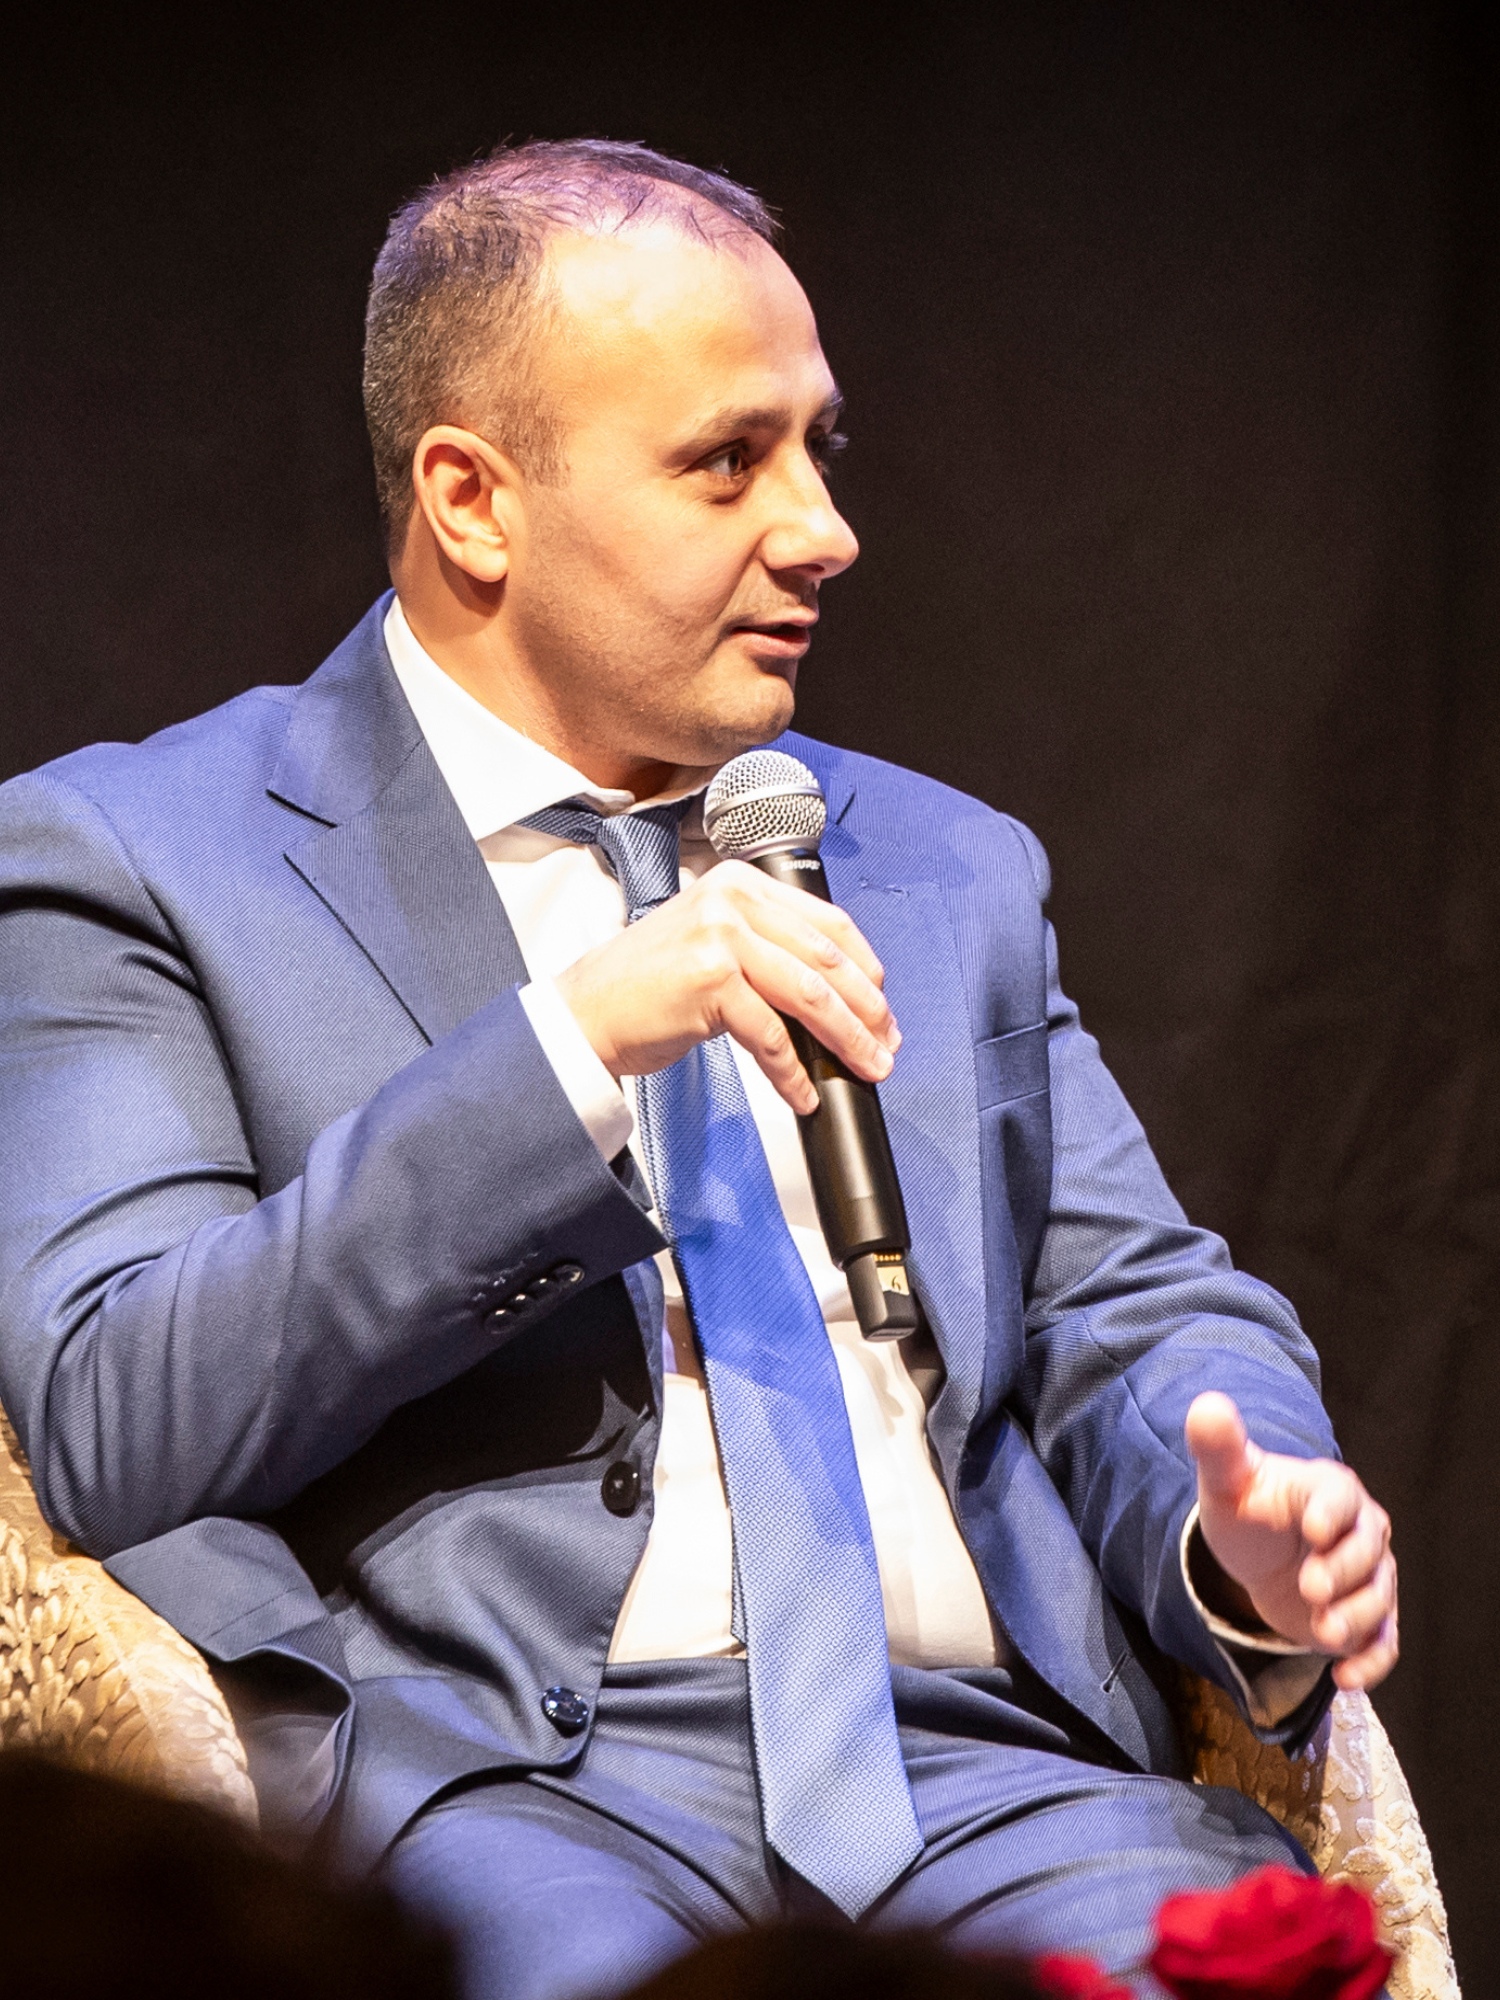
Intervista ad Antonello Abis, Direttore Operativo CALLMIA
Il credito si gestisce prima che diventi insoluto: quali sono oggi i principali segnali che una utility dovrebbe saper intercettare per individuare tempestivamente una situazione di potenziale difficoltà del cliente?
Dal nostro punto di vista di servicer, il tema centrale è riuscire a intercettare il rischio prima che emerga l’insoluto. Per farlo lavoriamo su modelli di scoring predittivo che combinano dati storici, comportamenti di pagamento, frequenza dei ritardi, richieste di dilazione, variazioni nelle abitudini del cliente e altri indicatori utili a individuare tempestivamente situazioni di potenziale criticità. Il valore non è soltanto identificare chi potrebbe non pagare, ma capire quando intervenire e con quale modalità. È qui che il dato diventa uno strumento operativo e permette di costruire strategie differenti in funzione del profilo e del comportamento del cliente.
Passare dalla gestione dell’insoluto alla prevenzione del rischio richiede un cambio di approccio. Quali strumenti e processi possono aiutare le utility a intervenire prima che la situazione diventi critica?
La prevenzione richiede processi strutturati, capacità di segmentazione e strumenti che consentano di intervenire su larga scala senza perdere efficacia. In Callmia utilizziamo lo scoring predittivo per differenziare i clienti e attivare percorsi specifici di reminder e prevention. A questo affianchiamo strumenti digitali come modelli di intelligenza artificiale, che ci consentono di automatizzare parte delle interazioni, raccogliere informazioni e indirizzare il cliente verso il percorso più adeguato. Sul fronte telefonico stiamo inoltre introducendo un operatore virtuale, che sarà a brevissimo un ulteriore strumento a supporto della gestione. Questo ci permetterà di presidiare in modo più efficace anche attività massive, soprattutto nelle fasi di reminder e prevenzione, lasciando agli operatori specializzati la gestione delle situazioni più complesse o sensibili.
Nel passaggio da una logica di recupero a una logica di prevenzione, quale ruolo può assumere la debt collection nell’intercettare e gestire le difficoltà del cliente prima che si trasformino in un vero insoluto?
La debt collection può diventare parte integrante di un processo di prevenzione. Se il servicer entra in gioco solo quando il credito è già deteriorato, una parte importante del valore è già stata persa.Noi riteniamo invece fondamentale presidiare anche le fasi precedenti, integrando attività di reminder, prevention, automazione e contatto diretto. Chatbot, modelli di intelligenza artificiale e, a breve, l’operatore virtuale ci consentono di gestire in modo più tempestivo e capillare le attività massive. Gli operatori specializzati intervengono invece quando è necessario comprendere meglio la situazione del cliente, gestire una difficoltà reale o costruire un percorso di rientro sostenibile. La tecnologia, quindi, non sostituisce la relazione: la rende più tempestiva, più mirata e più efficiente.
Una gestione efficace del credito deve oggi tenere insieme recupero, sostenibilità e relazione con il cliente. Quali sono, nella Sua esperienza, gli elementi che fanno la differenza nel rapporto con un cliente in difficoltà?
A fare la differenza sono soprattutto tempestività, personalizzazione e qualità del contatto. Lo scoring aiuta a stabilire priorità e strategie, mentre gli strumenti digitali permettono di intervenire rapidamente e su volumi elevati. Ma il dato e l’automazione, da soli, non bastano. Nei casi più delicati serve l’intervento di persone specializzate, capaci di comprendere se ci si trova davanti a una difficoltà temporanea, strutturale o semplicemente a una dimenticanza. Il nostro approccio punta proprio a combinare tecnologia e competenza umana: automazione dove è utile, relazione personale dove è necessaria. È questo equilibrio che consente di fare vera prevenzione, migliorare le performance di recupero e allo stesso tempo preservare il rapporto tra utility e cliente finale.


Intervista ad Antonello Abis, Direttore Operativo CALLMIA
Il credito si gestisce prima che diventi insoluto: quali sono oggi i principali segnali che una utility dovrebbe saper intercettare per individuare tempestivamente una situazione di potenziale difficoltà del cliente?
Dal nostro punto di vista di servicer, il tema centrale è riuscire a intercettare il rischio prima che emerga l’insoluto. Per farlo lavoriamo su modelli di scoring predittivo che combinano dati storici, comportamenti di pagamento, frequenza dei ritardi, richieste di dilazione, variazioni nelle abitudini del cliente e altri indicatori utili a individuare tempestivamente situazioni di potenziale criticità. Il valore non è soltanto identificare chi potrebbe non pagare, ma capire quando intervenire e con quale modalità. È qui che il dato diventa uno strumento operativo e permette di costruire strategie differenti in funzione del profilo e del comportamento del cliente.
Passare dalla gestione dell’insoluto alla prevenzione del rischio richiede un cambio di approccio. Quali strumenti e processi possono aiutare le utility a intervenire prima che la situazione diventi critica?
La prevenzione richiede processi strutturati, capacità di segmentazione e strumenti che consentano di intervenire su larga scala senza perdere efficacia. In Callmia utilizziamo lo scoring predittivo per differenziare i clienti e attivare percorsi specifici di reminder e prevention. A questo affianchiamo strumenti digitali come modelli di intelligenza artificiale, che ci consentono di automatizzare parte delle interazioni, raccogliere informazioni e indirizzare il cliente verso il percorso più adeguato. Sul fronte telefonico stiamo inoltre introducendo un operatore virtuale, che sarà a brevissimo un ulteriore strumento a supporto della gestione. Questo ci permetterà di presidiare in modo più efficace anche attività massive, soprattutto nelle fasi di reminder e prevenzione, lasciando agli operatori specializzati la gestione delle situazioni più complesse o sensibili.
Nel passaggio da una logica di recupero a una logica di prevenzione, quale ruolo può assumere la debt collection nell’intercettare e gestire le difficoltà del cliente prima che si trasformino in un vero insoluto?
La debt collection può diventare parte integrante di un processo di prevenzione. Se il servicer entra in gioco solo quando il credito è già deteriorato, una parte importante del valore è già stata persa.Noi riteniamo invece fondamentale presidiare anche le fasi precedenti, integrando attività di reminder, prevention, automazione e contatto diretto. Chatbot, modelli di intelligenza artificiale e, a breve, l’operatore virtuale ci consentono di gestire in modo più tempestivo e capillare le attività massive. Gli operatori specializzati intervengono invece quando è necessario comprendere meglio la situazione del cliente, gestire una difficoltà reale o costruire un percorso di rientro sostenibile. La tecnologia, quindi, non sostituisce la relazione: la rende più tempestiva, più mirata e più efficiente.
Una gestione efficace del credito deve oggi tenere insieme recupero, sostenibilità e relazione con il cliente. Quali sono, nella Sua esperienza, gli elementi che fanno la differenza nel rapporto con un cliente in difficoltà?
A fare la differenza sono soprattutto tempestività, personalizzazione e qualità del contatto. Lo scoring aiuta a stabilire priorità e strategie, mentre gli strumenti digitali permettono di intervenire rapidamente e su volumi elevati. Ma il dato e l’automazione, da soli, non bastano. Nei casi più delicati serve l’intervento di persone specializzate, capaci di comprendere se ci si trova davanti a una difficoltà temporanea, strutturale o semplicemente a una dimenticanza. Il nostro approccio punta proprio a combinare tecnologia e competenza umana: automazione dove è utile, relazione personale dove è necessaria. È questo equilibrio che consente di fare vera prevenzione, migliorare le performance di recupero e allo stesso tempo preservare il rapporto tra utility e cliente finale.