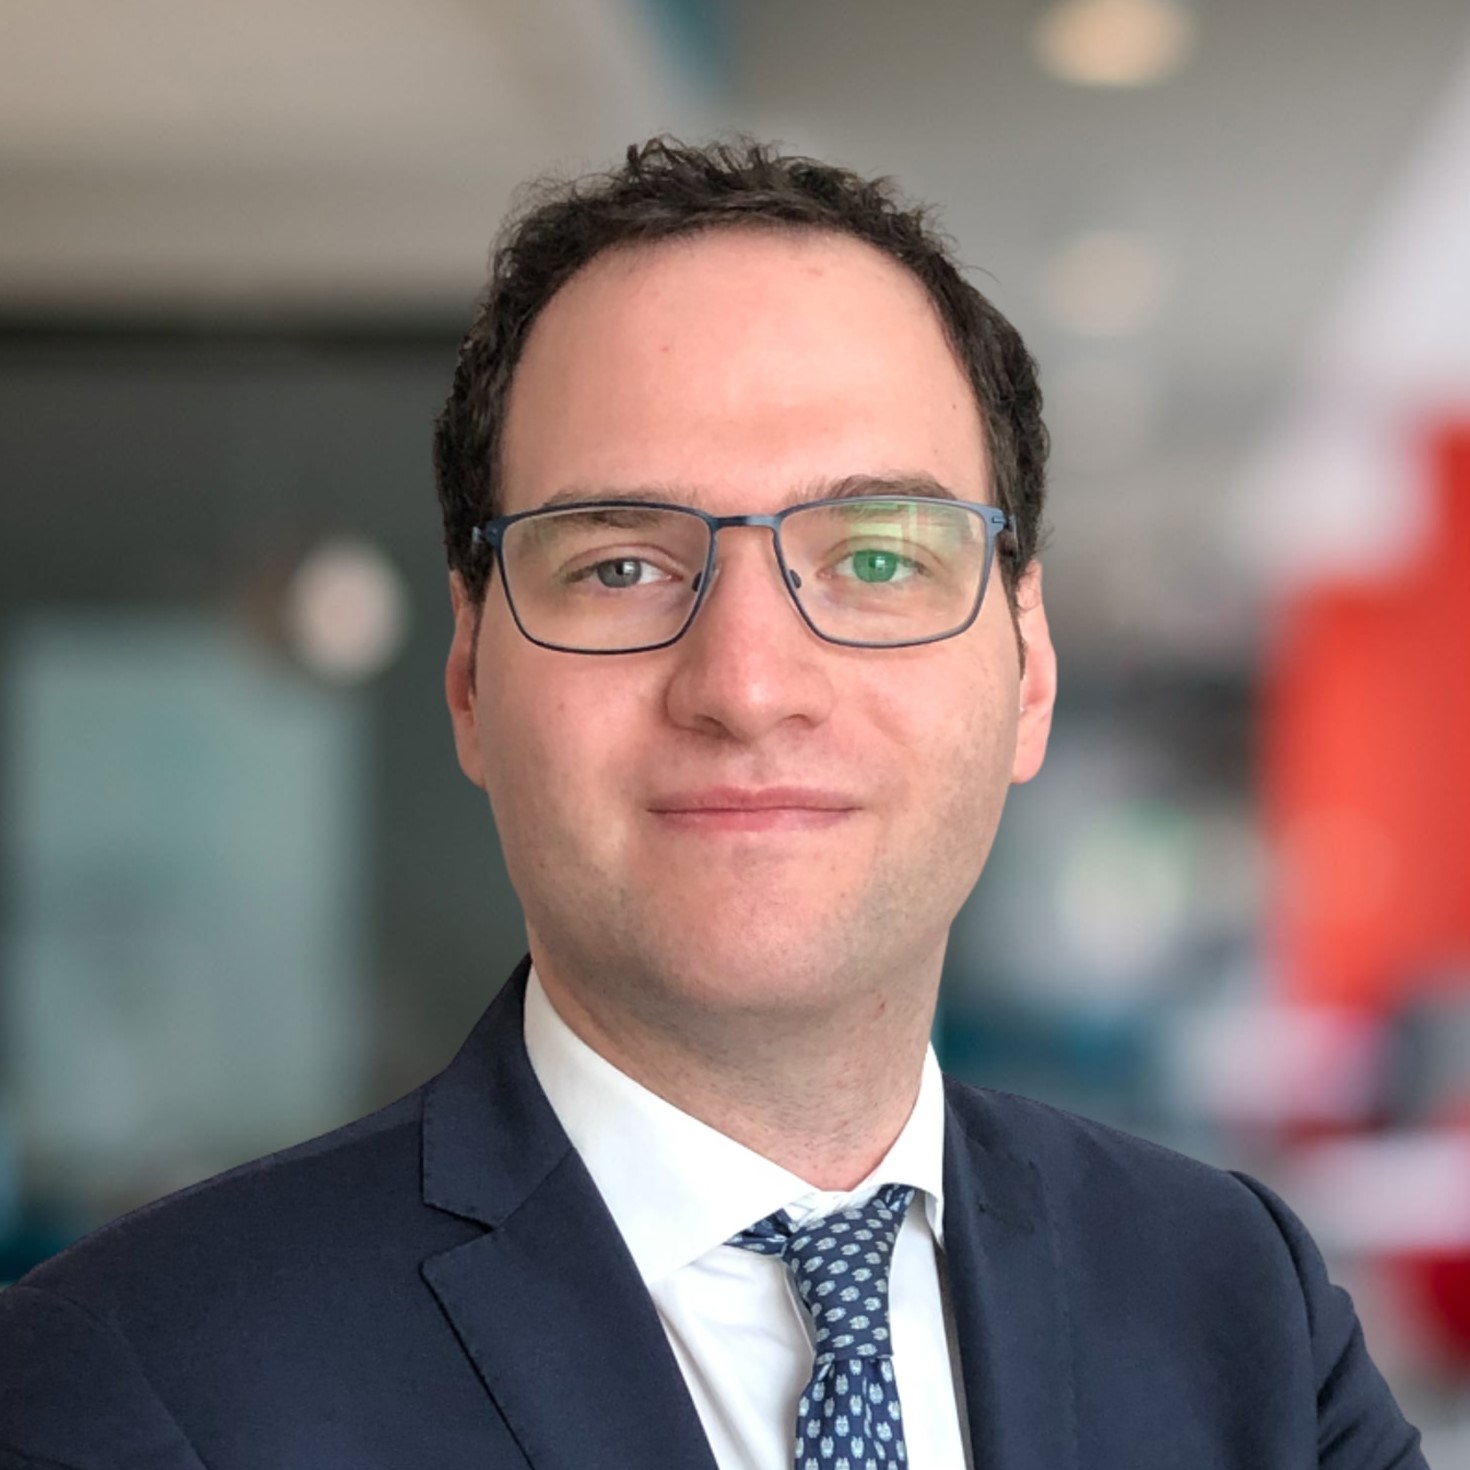
Intervista a Giuseppe Amore Head of Product Strategy & Development Gruppo DoValue
Siamo abituati a pensare alla gestione del credito come qualcosa che entra in gioco quando emerge un insoluto. Cosa significa, invece, iniziare a gestire il rischio quando il cliente è ancora “in bonis”?
Significa cambiare prospettiva senza attendere che il mancato pagamento si manifesti, cercare di comprendere in anticipo quando il cliente sta entrando in una situazione di vulnerabilità. Il deterioramento di una posizione, infatti, raramente arriva all’improvviso: è spesso preceduto da cambiamenti nei comportamenti del cliente, nell’andamento del settore in cui opera, nella filiera o nel territorio. Gestire il rischio quando il cliente è ancora in bonis vuol dire saper intercettare tempestivamente questi segnali seppur deboli e trasformarli in azioni preventive. È il passaggio da una gestione reattiva dell’insoluto a una gestione prospettica del rischio. L’obiettivo non è soltanto ridurre le perdite, ma intervenire quando esistono ancora margini per supportare il cliente e preservare la relazione.
Quali segnali possono aiutarci a capire che un cliente sta entrando in una situazione di vulnerabilità prima che si manifesti un vero e proprio default? E che ruolo possono avere analytics avanzati e modelli predittivi nell’intercettarli?
I segnali possono riguardare variazioni nelle abitudini di pagamento e nei consumi, ad esempio un ricorso più frequente a rateizzazioni o richieste di assistenza, ma anche dinamiche esterne come tensioni nella filiera, cambiamenti nel settore, eventi climatici o territoriali e variazioni nell’utilizzo degli asset produttivi. La vera innovazione non consiste nell’osservare una singola fonte, ma nel collegare informazioni diverse e comprenderne i possibili effetti a catena. Analytics avanzati, intelligenza artificiale e modelli predittivi consentono di integrare dati interni con informazioni pubbliche, open banking, news, dati meteo e geospaziali. In questo modo i segnali deboli possono diventare alert e insight operativi, utili per prioritizzare gli interventi e scegliere l’azione più adeguata prima che il rischio diventi evidente.
Il settore bancario lavora da tempo con modelli evoluti di valutazione e prevenzione del rischio. Quali approcci possono essere mutuati da quel mondo e applicati efficacemente alla gestione del cliente nelle utilities?
Più che importare un singolo modello occorre trasferire una capacità: leggere il rischio in chiave prospettica. Nel settore bancario, i sistemi di early warning e la gestione dei cosiddetti Stage 2, vale a dire crediti ancora performing che mostrano un incremento significativo del rischio, consentono di individuare precocemente le posizioni più vulnerabili. Nel mondo utilities questa esperienza può tradursi in tre elementi: integrare dati interni ed esterni, segmentare i clienti in base al rischio prospettico e assegnare strategie differenziate. doValue può mettere a disposizione del settore utilities i progressi sviluppati lungo l’intero ciclo del credito, combinando competenze di servicing, sistemi forward looking e capacità di trasformare l’analisi in azioni concrete. Il punto non è replicare il modello bancario, ma adattarne la logica al credito commerciale e alle specificità della relazione con il cliente.
Prevenire l’insoluto può significare anche preservare la relazione con il cliente: come si trova il punto di equilibrio tra protezione del business, riduzione del rischio e capacità di supportare un cliente che sta attraversando un momento di difficoltà?
L’equilibrio si raggiunge intervenendo in modo tempestivo e proporzionato. Se si entra in contatto con il cliente solo a fronte di una morosità, le opzioni disponibili sono limitate e la relazione è più difficile da preservare. Se invece la vulnerabilità viene riconosciuta in anticipo, è possibile distinguere una difficoltà temporanea da una situazione più strutturale e adottare risposte coerenti: comunicazioni personalizzate, modalità di pagamento sostenibili, rateizzazioni o percorsi di supporto. La tecnologia aiuta a comprendere meglio il contesto e a scegliere tempi, canali e soluzioni più efficaci, ma deve essere accompagnata dall’empatia e dalla capacità di ascolto. Proteggere il business e tutelare il cliente non sono obiettivi in contraddizione: una gestione tempestiva e personalizzata aumenta la probabilità di recupero e contribuisce a costruire una relazione più solida e duratura.
Sei interessato ad approfondire il tema?
Ne parleremo all’evento CvUtilityDay il prossimo 8 ottobre.
Visita la pagina per maggiori dettagli!


Intervista a Giuseppe Amore Head of Product Strategy & Development Gruppo DoValue
Siamo abituati a pensare alla gestione del credito come qualcosa che entra in gioco quando emerge un insoluto. Cosa significa, invece, iniziare a gestire il rischio quando il cliente è ancora “in bonis”?
Significa cambiare prospettiva senza attendere che il mancato pagamento si manifesti, cercare di comprendere in anticipo quando il cliente sta entrando in una situazione di vulnerabilità. Il deterioramento di una posizione, infatti, raramente arriva all’improvviso: è spesso preceduto da cambiamenti nei comportamenti del cliente, nell’andamento del settore in cui opera, nella filiera o nel territorio. Gestire il rischio quando il cliente è ancora in bonis vuol dire saper intercettare tempestivamente questi segnali seppur deboli e trasformarli in azioni preventive. È il passaggio da una gestione reattiva dell’insoluto a una gestione prospettica del rischio. L’obiettivo non è soltanto ridurre le perdite, ma intervenire quando esistono ancora margini per supportare il cliente e preservare la relazione.
Quali segnali possono aiutarci a capire che un cliente sta entrando in una situazione di vulnerabilità prima che si manifesti un vero e proprio default? E che ruolo possono avere analytics avanzati e modelli predittivi nell’intercettarli?
I segnali possono riguardare variazioni nelle abitudini di pagamento e nei consumi, ad esempio un ricorso più frequente a rateizzazioni o richieste di assistenza, ma anche dinamiche esterne come tensioni nella filiera, cambiamenti nel settore, eventi climatici o territoriali e variazioni nell’utilizzo degli asset produttivi. La vera innovazione non consiste nell’osservare una singola fonte, ma nel collegare informazioni diverse e comprenderne i possibili effetti a catena. Analytics avanzati, intelligenza artificiale e modelli predittivi consentono di integrare dati interni con informazioni pubbliche, open banking, news, dati meteo e geospaziali. In questo modo i segnali deboli possono diventare alert e insight operativi, utili per prioritizzare gli interventi e scegliere l’azione più adeguata prima che il rischio diventi evidente.
Il settore bancario lavora da tempo con modelli evoluti di valutazione e prevenzione del rischio. Quali approcci possono essere mutuati da quel mondo e applicati efficacemente alla gestione del cliente nelle utilities?
Più che importare un singolo modello occorre trasferire una capacità: leggere il rischio in chiave prospettica. Nel settore bancario, i sistemi di early warning e la gestione dei cosiddetti Stage 2, vale a dire crediti ancora performing che mostrano un incremento significativo del rischio, consentono di individuare precocemente le posizioni più vulnerabili. Nel mondo utilities questa esperienza può tradursi in tre elementi: integrare dati interni ed esterni, segmentare i clienti in base al rischio prospettico e assegnare strategie differenziate. doValue può mettere a disposizione del settore utilities i progressi sviluppati lungo l’intero ciclo del credito, combinando competenze di servicing, sistemi forward looking e capacità di trasformare l’analisi in azioni concrete. Il punto non è replicare il modello bancario, ma adattarne la logica al credito commerciale e alle specificità della relazione con il cliente.
Prevenire l’insoluto può significare anche preservare la relazione con il cliente: come si trova il punto di equilibrio tra protezione del business, riduzione del rischio e capacità di supportare un cliente che sta attraversando un momento di difficoltà?
L’equilibrio si raggiunge intervenendo in modo tempestivo e proporzionato. Se si entra in contatto con il cliente solo a fronte di una morosità, le opzioni disponibili sono limitate e la relazione è più difficile da preservare. Se invece la vulnerabilità viene riconosciuta in anticipo, è possibile distinguere una difficoltà temporanea da una situazione più strutturale e adottare risposte coerenti: comunicazioni personalizzate, modalità di pagamento sostenibili, rateizzazioni o percorsi di supporto. La tecnologia aiuta a comprendere meglio il contesto e a scegliere tempi, canali e soluzioni più efficaci, ma deve essere accompagnata dall’empatia e dalla capacità di ascolto. Proteggere il business e tutelare il cliente non sono obiettivi in contraddizione: una gestione tempestiva e personalizzata aumenta la probabilità di recupero e contribuisce a costruire una relazione più solida e duratura.
Sei interessato ad approfondire il tema?
Ne parleremo all’evento CvUtilityDay il prossimo 8 ottobre.
Visita la pagina per maggiori dettagli!