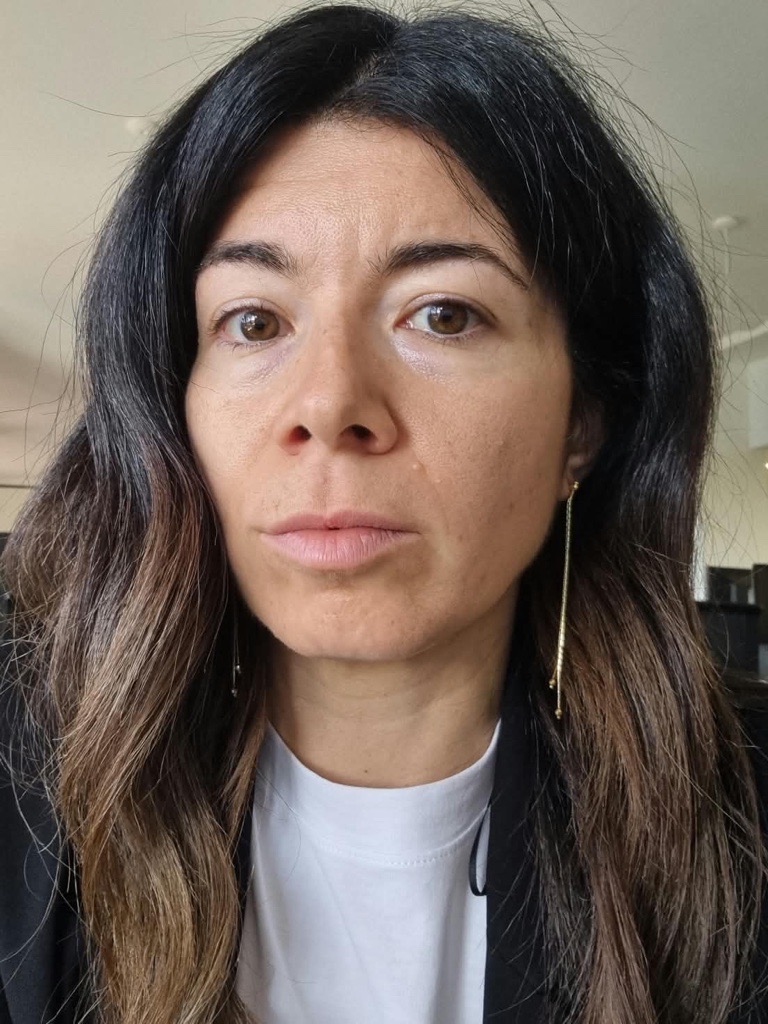
Intervista a Claudia Malaspina, Head of Loans Managment Unit Trendafil
Quali sono le applicazioni più promettenti dell’AI nel recupero crediti e quali benefici concreti offrono agli operatori?
Parto da un numero. Nel 2025, dice l’ultimo Rapporto Unirec, alle imprese associate sono state affidate quasi 52 milioni di pratiche (+12%), con un importo medio sceso a 3.635 euro e provvigioni ancora in calo. Più pratiche, più piccole, pagate meno: senza automazione i conti non tornano.
Le applicazioni più promettenti sono tre. La lettura del fascicolo: l’AI classifica i documenti, estrae i dati, segnala ciò che manca e stima la recuperabilità prima che un operatore apra la pratica. La negoziazione: un interlocutore digitale che risponde subito, a qualsiasi ora, entro i limiti fissati dal creditore. Il legale: bozze di atti pronte per la revisione dell’avvocato.
I benefici si misurano in tempi, costi unitari e regole applicate a tutti allo stesso modo. Ma il vantaggio vero è restituire alle persone il tempo per i casi che richiedono giudizio. L’AI non sostituisce chi recupera: lo libera da ciò che gli impedisce di farlo.
Bot negoziatori: quali opportunità aprono e quali limiti, operativi e normativi, vanno considerati?
Un bot negoziatore non ha orari d’ufficio, applica a tutti le stesse regole e lascia traccia di ogni conversazione. Soprattutto rende sostenibile il dialogo sui piccoli importi, dove la lavorazione manuale rischia di costare più dell’incasso.
I limiti vanno dichiarati con la stessa chiarezza. Operativi: il bot tratta dentro un mandato deciso dal creditore (sconti, rate, scadenze) e passa la mano a una persona davanti a contestazioni, fragilità o casi complessi. Normativi: dal 2 agosto sono applicabili gli obblighi di trasparenza dell’AI Act, quindi chi parla con un’AI deve saperlo dal primo contatto. E il Garante privacy, nel vademecum aggiornato quest’autunno, ha ribadito il no ai solleciti telefonici preregistrati senza operatore, perché un terzo potrebbe venire a sapere del debito: per un bot vuol dire identificare l’interlocutore prima di parlarne.
Un bot che si finge umano non è innovazione, è una violazione. Quello fatto bene dichiara chi è, propone solo ciò che è autorizzato a proporre e sa quando fermarsi.
Come sfruttare l’automazione rispettando GDPR e AI Act? E quali decisioni devono restare sotto il controllo umano?
Sgombriamo il campo da un equivoco: l’AI Act non è stato rinviato. Il Digital Omnibus, in vigore da fine luglio, ha rinviato solo gli obblighi sui sistemi ad alto rischio: per lo scoring del merito creditizio delle persone si parte dal 2 dicembre 2027. Divieti e trasparenza sono operativi e il GDPR non si è mosso: resta il diritto a non subire decisioni rilevanti prese solo da una macchina.
Chi adotta l’AI deve fare poche domande a ogni fornitore, noi compresi. Dove vengono elaborati i dati dei debitori? Finiscono in modelli di terzi? Come sono separati tra un cliente e l’altro? Ogni azione è tracciata? Chi risponde di cosa?
Sotto controllo umano devono restare le decisioni che incidono sulle persone: stralci e piani di rientro fuori parametro, azioni legali, contestazioni, situazioni di fragilità. In BEAT il grado di autonomia lo sceglie il cliente: l’AI suggerisce, agisce dopo approvazione oppure opera entro deleghe definite.
La nostra regola: l’AI istruisce, propone e documenta. Decide una persona, e resta scritto chi.
Che cosa potranno aspettarsi i partecipanti dalla vostra Focus Room al 19° Credit Village Day?
Niente slide sul futuro: 45 minuti su ciò che si può fare oggi. Il titolo è il programma: «Il recupero crediti digitale. Quello che l’IA può fare, quello che non deve fare».
Seguiremo dal vivo un fascicolo con BEAT Credit Manager: l’analisi dei documenti, la conversazione con il bot negoziatore, la bozza di un atto legale. Mostreremo dove la macchina fa risparmiare ore e dove l’abbiamo fermata di proposito.
Poi i limiti: sicurezza dei dati dei debitori, provider esterni e modelli dedicati, GDPR e AI Act, trasparenza dei bot, chi autorizza un piano di rientro.
I posti sono 25, in sala chiusa: ci sarà spazio per le domande, anche quelle scomode. Vorremmo che ciascuno tornasse in ufficio con una risposta pratica: che cosa posso automatizzare da domani, e che cosa è meglio di no. Vi aspettiamo il 19 novembre al Monterosa91 di Milano.
Sei interessato ad approfondire il tema?
Non perderti la Focus room “Il recupero crediti digitale. Quello che l’IA può fare, quello che non deve fare” a cura di Claudia Malaspina, Head of Loans Managment Unit Trendafil e in programma al 19° CvDay del prossimo 19 novembre.
Per maggiori dettagli sulla giornata e per partecipare visita la pagina dell’evento


Intervista a Claudia Malaspina, Head of Loans Managment Unit Trendafil
Quali sono le applicazioni più promettenti dell’AI nel recupero crediti e quali benefici concreti offrono agli operatori?
Parto da un numero. Nel 2025, dice l’ultimo Rapporto Unirec, alle imprese associate sono state affidate quasi 52 milioni di pratiche (+12%), con un importo medio sceso a 3.635 euro e provvigioni ancora in calo. Più pratiche, più piccole, pagate meno: senza automazione i conti non tornano.
Le applicazioni più promettenti sono tre. La lettura del fascicolo: l’AI classifica i documenti, estrae i dati, segnala ciò che manca e stima la recuperabilità prima che un operatore apra la pratica. La negoziazione: un interlocutore digitale che risponde subito, a qualsiasi ora, entro i limiti fissati dal creditore. Il legale: bozze di atti pronte per la revisione dell’avvocato.
I benefici si misurano in tempi, costi unitari e regole applicate a tutti allo stesso modo. Ma il vantaggio vero è restituire alle persone il tempo per i casi che richiedono giudizio. L’AI non sostituisce chi recupera: lo libera da ciò che gli impedisce di farlo.
Bot negoziatori: quali opportunità aprono e quali limiti, operativi e normativi, vanno considerati?
Un bot negoziatore non ha orari d’ufficio, applica a tutti le stesse regole e lascia traccia di ogni conversazione. Soprattutto rende sostenibile il dialogo sui piccoli importi, dove la lavorazione manuale rischia di costare più dell’incasso.
I limiti vanno dichiarati con la stessa chiarezza. Operativi: il bot tratta dentro un mandato deciso dal creditore (sconti, rate, scadenze) e passa la mano a una persona davanti a contestazioni, fragilità o casi complessi. Normativi: dal 2 agosto sono applicabili gli obblighi di trasparenza dell’AI Act, quindi chi parla con un’AI deve saperlo dal primo contatto. E il Garante privacy, nel vademecum aggiornato quest’autunno, ha ribadito il no ai solleciti telefonici preregistrati senza operatore, perché un terzo potrebbe venire a sapere del debito: per un bot vuol dire identificare l’interlocutore prima di parlarne.
Un bot che si finge umano non è innovazione, è una violazione. Quello fatto bene dichiara chi è, propone solo ciò che è autorizzato a proporre e sa quando fermarsi.
Come sfruttare l’automazione rispettando GDPR e AI Act? E quali decisioni devono restare sotto il controllo umano?
Sgombriamo il campo da un equivoco: l’AI Act non è stato rinviato. Il Digital Omnibus, in vigore da fine luglio, ha rinviato solo gli obblighi sui sistemi ad alto rischio: per lo scoring del merito creditizio delle persone si parte dal 2 dicembre 2027. Divieti e trasparenza sono operativi e il GDPR non si è mosso: resta il diritto a non subire decisioni rilevanti prese solo da una macchina.
Chi adotta l’AI deve fare poche domande a ogni fornitore, noi compresi. Dove vengono elaborati i dati dei debitori? Finiscono in modelli di terzi? Come sono separati tra un cliente e l’altro? Ogni azione è tracciata? Chi risponde di cosa?
Sotto controllo umano devono restare le decisioni che incidono sulle persone: stralci e piani di rientro fuori parametro, azioni legali, contestazioni, situazioni di fragilità. In BEAT il grado di autonomia lo sceglie il cliente: l’AI suggerisce, agisce dopo approvazione oppure opera entro deleghe definite.
La nostra regola: l’AI istruisce, propone e documenta. Decide una persona, e resta scritto chi.
Che cosa potranno aspettarsi i partecipanti dalla vostra Focus Room al 19° Credit Village Day?
Niente slide sul futuro: 45 minuti su ciò che si può fare oggi. Il titolo è il programma: «Il recupero crediti digitale. Quello che l’IA può fare, quello che non deve fare».
Seguiremo dal vivo un fascicolo con BEAT Credit Manager: l’analisi dei documenti, la conversazione con il bot negoziatore, la bozza di un atto legale. Mostreremo dove la macchina fa risparmiare ore e dove l’abbiamo fermata di proposito.
Poi i limiti: sicurezza dei dati dei debitori, provider esterni e modelli dedicati, GDPR e AI Act, trasparenza dei bot, chi autorizza un piano di rientro.
I posti sono 25, in sala chiusa: ci sarà spazio per le domande, anche quelle scomode. Vorremmo che ciascuno tornasse in ufficio con una risposta pratica: che cosa posso automatizzare da domani, e che cosa è meglio di no. Vi aspettiamo il 19 novembre al Monterosa91 di Milano.
Sei interessato ad approfondire il tema?
Non perderti la Focus room “Il recupero crediti digitale. Quello che l’IA può fare, quello che non deve fare” a cura di Claudia Malaspina, Head of Loans Managment Unit Trendafil e in programma al 19° CvDay del prossimo 19 novembre.
Per maggiori dettagli sulla giornata e per partecipare visita la pagina dell’evento