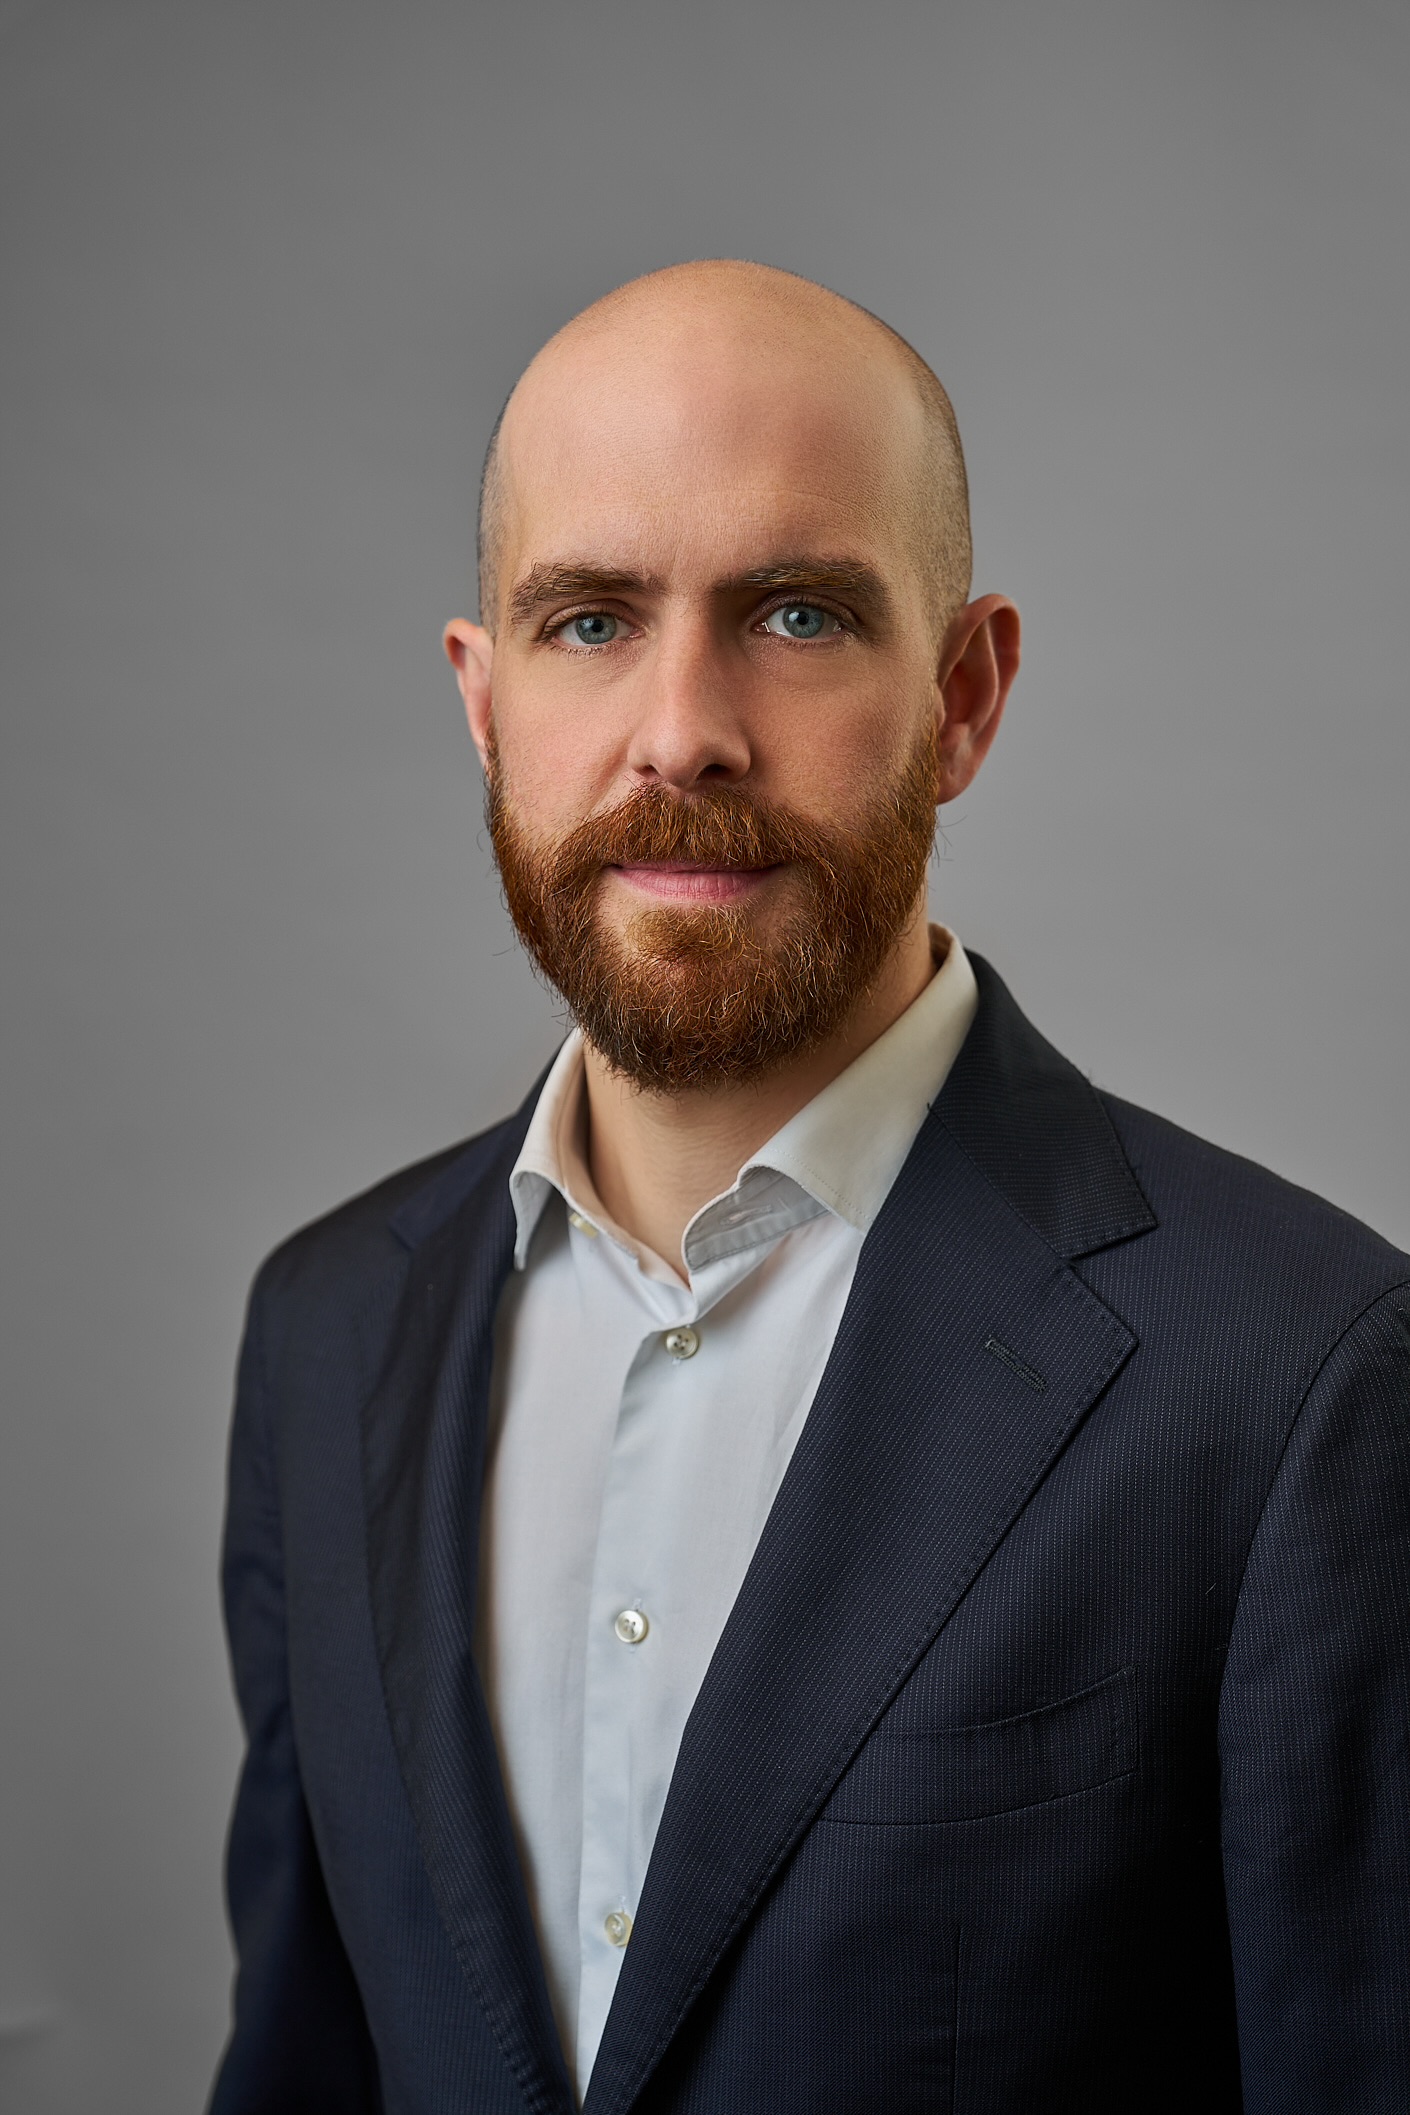
Intervista a Edoardo Reggiani Chief Strategy Officer di Weltix
La tokenizzazione delle note ABS rappresenta un’evoluzione significativa per il mercato della finanza strutturata, con potenziali effetti sull’emissione, sulla circolazione e sulla gestione degli strumenti finanziari. Dal suo punto di vista, quali sono i cambiamenti più rilevanti introdotti dalla tecnologia blockchain e quali benefici concreti possono derivarne per gli operatori e gli investitori?
La nascita di un’infrastruttura regolamentare dedicata agli strumenti finanziari tokenizzati rappresenta un cambio di paradigma, paragonabile al passaggio dal fax all’email. Inizialmente sembrava cambiare soltanto il mezzo di trasmissione, ma la posta elettronica ha poi abilitato funzionalità impensabili con il fax.
Lo stesso può accadere agli strumenti finanziari. Un titolo ABS non è più una semplice registrazione passiva in un database centralizzato, ma diventa uno strumento digitale capace di eseguire automaticamente operazioni, come i rimborsi, attraverso smart contract attivati da input informatici. Il tutto su un registro distribuito, senza la necessità di un depositario centrale. A questo si aggiunge una migliore esperienza operativa per arranger e investitori. Le applicazioni che potranno svilupparsi nei prossimi dieci anni sono potenzialmente rivoluzionarie.
Uno degli aspetti più interessanti della tokenizzazione riguarda la possibilità di rendere gli strumenti finanziari più facilmente trasferibili e accessibili a una platea più ampia di investitori. Quali opportunità intravede per lo sviluppo del mercato delle ABS tokenizzate e in che modo questa innovazione potrebbe influenzare le dinamiche di investimento nella finanza strutturata?
È uno degli ambiti nei quali prevediamo gli effetti più significativi nel breve periodo. Gli strumenti tokenizzati possono essere sottoscritti online e trasferiti facilmente, garantendo maggiore trasparenza. Emittenti e master servicer possono conoscere in ogni momento i detentori delle note, semplificando la gestione di una platea più ampia di investitori, sempre nel rispetto dei requisiti di accesso.
Una delle prime operazioni che abbiamo seguito ha coinvolto un club deal di 11 investitori privati professionali. Combinando la domanda della clientela HNWI dei wealth manager con l’efficienza operativa e fiscale delle cartolarizzazioni, possono nascere prodotti interessanti. Un esempio particolarmente promettente è il club deal immobiliare.
Il DLT Pilot Regime e il Decreto Fintech stanno contribuendo a delineare un nuovo quadro per l’utilizzo della tecnologia blockchain nei mercati finanziari. Quanto è importante disporre di un contesto normativo chiaro per favorire la fiducia degli investitori e la diffusione di nuovi modelli di emissione e negoziazione degli strumenti finanziari?
È fondamentale. Un cambiamento di questa portata richiede tre elementi: regolamentazione, tecnologia e fiducia. La blockchain ha già dimostrato le proprie potenzialità in termini di efficienza e scalabilità, ma soltanto un quadro normativo chiaro offre agli operatori le certezze necessarie per sviluppare nuovi modelli.
Serve inoltre la fiducia di operatori e investitori nella presenza di adeguati presidi organizzativi e operativi. In Italia questo ruolo è svolto dal Responsabile del Registro, figura introdotta dal Decreto Fintech, autorizzata e vigilata dalla Consob. È il soggetto che gestisce il registro delle transazioni, facendo incontrare concretamente regolamentazione e tecnologia.
L’impiego degli smart contract apre nuove prospettive per l’automazione dei processi legati agli strumenti finanziari. Quali attività possono oggi beneficiare maggiormente di questa tecnologia e quali sono, invece, i principali limiti operativi e tecnologici ancora da superare?
Il principale limite riguarda la cosiddetta gamba cash, cioè la componente monetaria del regolamento. Per ottenere pagamenti automatici, settlement istantaneo e calcolo degli interessi al secondo, titoli e denaro devono operare su infrastrutture interoperabili. Se il pagamento avviene ancora tramite bonifico tradizionale, rimangono necessari controlli e interventi manuali.
Le soluzioni stanno però arrivando rapidamente. Il progetto Pontes della BCE punta a rendere interoperabili strumenti tokenizzati e moneta di banca centrale. Parallelamente si stanno diffondendo le stablecoin, che potranno essere utilizzate per il regolamento di alcune operazioni, soprattutto tra privati. Siamo quindi vicini a completare l’infrastruttura necessaria per sfruttare pienamente gli smart contract.
Il passaggio dalle prime applicazioni concrete a un utilizzo più diffuso della tokenizzazione richiede anche un’evoluzione delle infrastrutture e dei modelli di business. Quali sono oggi i principali ostacoli all’adozione su larga scala delle ABS tokenizzate e quale ruolo possono svolgere le società fintech nel favorire l’integrazione tra tecnologia e operatori finanziari tradizionali?
Gli ostacoli principali sono l’integrazione tecnologica e il change management. Gli strumenti tokenizzati consentono una maggiore automazione, ma i sistemi legacy degli intermediari finanziari non sono stati progettati per gestirli. Adeguarli, o in alcuni casi sostituirli, richiede investimenti e interventi organizzativi importanti.
Anche i modelli di lavoro dovranno evolvere: alcune funzioni scompariranno, altre nasceranno e molte cambieranno profondamente. A queste difficoltà si aggiungono le frizioni di una normativa fiscale, come il D.Lgs. 239/1996, che non ha ancora seguito pienamente l’innovazione regolamentare.
Le fintech possono accompagnare questa trasformazione offrendo servizi integrabili con le infrastrutture degli operatori tradizionali, favorendo nuove opportunità senza introdurre discontinuità inutili.
Guardando ai prossimi anni, quale evoluzione si aspetta per il mercato degli strumenti finanziari tokenizzati e quali opportunità ritiene più interessanti per il settore della finanza strutturata? Quale contributo porterà al confronto del 19° Credit Village Day?
Fare previsioni è difficile, come sarebbe stato anticipare l’evoluzione dell’intelligenza artificiale prima di ChatGPT. La tokenizzazione dispone però degli elementi necessari, dalla tecnologia alla regolamentazione, per trasformare profondamente i processi finanziari e abilitare nuovi modelli di business.
Saranno gli operatori, grazie alla loro esperienza, a individuare le applicazioni capaci di creare valore e a comprendere quali processi potranno essere ripensati. Il mio obiettivo al Credit Village Day è proprio far comprendere la portata di questo cambiamento e stimolare il settore a coglierne le opportunità.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Note ABS tokenizzate. Dal cartaceo alla blockchain: infrastruttura, mercato e testimonianze”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


Intervista a Edoardo Reggiani Chief Strategy Officer di Weltix
La tokenizzazione delle note ABS rappresenta un’evoluzione significativa per il mercato della finanza strutturata, con potenziali effetti sull’emissione, sulla circolazione e sulla gestione degli strumenti finanziari. Dal suo punto di vista, quali sono i cambiamenti più rilevanti introdotti dalla tecnologia blockchain e quali benefici concreti possono derivarne per gli operatori e gli investitori?
La nascita di un’infrastruttura regolamentare dedicata agli strumenti finanziari tokenizzati rappresenta un cambio di paradigma, paragonabile al passaggio dal fax all’email. Inizialmente sembrava cambiare soltanto il mezzo di trasmissione, ma la posta elettronica ha poi abilitato funzionalità impensabili con il fax.
Lo stesso può accadere agli strumenti finanziari. Un titolo ABS non è più una semplice registrazione passiva in un database centralizzato, ma diventa uno strumento digitale capace di eseguire automaticamente operazioni, come i rimborsi, attraverso smart contract attivati da input informatici. Il tutto su un registro distribuito, senza la necessità di un depositario centrale. A questo si aggiunge una migliore esperienza operativa per arranger e investitori. Le applicazioni che potranno svilupparsi nei prossimi dieci anni sono potenzialmente rivoluzionarie.
Uno degli aspetti più interessanti della tokenizzazione riguarda la possibilità di rendere gli strumenti finanziari più facilmente trasferibili e accessibili a una platea più ampia di investitori. Quali opportunità intravede per lo sviluppo del mercato delle ABS tokenizzate e in che modo questa innovazione potrebbe influenzare le dinamiche di investimento nella finanza strutturata?
È uno degli ambiti nei quali prevediamo gli effetti più significativi nel breve periodo. Gli strumenti tokenizzati possono essere sottoscritti online e trasferiti facilmente, garantendo maggiore trasparenza. Emittenti e master servicer possono conoscere in ogni momento i detentori delle note, semplificando la gestione di una platea più ampia di investitori, sempre nel rispetto dei requisiti di accesso.
Una delle prime operazioni che abbiamo seguito ha coinvolto un club deal di 11 investitori privati professionali. Combinando la domanda della clientela HNWI dei wealth manager con l’efficienza operativa e fiscale delle cartolarizzazioni, possono nascere prodotti interessanti. Un esempio particolarmente promettente è il club deal immobiliare.
Il DLT Pilot Regime e il Decreto Fintech stanno contribuendo a delineare un nuovo quadro per l’utilizzo della tecnologia blockchain nei mercati finanziari. Quanto è importante disporre di un contesto normativo chiaro per favorire la fiducia degli investitori e la diffusione di nuovi modelli di emissione e negoziazione degli strumenti finanziari?
È fondamentale. Un cambiamento di questa portata richiede tre elementi: regolamentazione, tecnologia e fiducia. La blockchain ha già dimostrato le proprie potenzialità in termini di efficienza e scalabilità, ma soltanto un quadro normativo chiaro offre agli operatori le certezze necessarie per sviluppare nuovi modelli.
Serve inoltre la fiducia di operatori e investitori nella presenza di adeguati presidi organizzativi e operativi. In Italia questo ruolo è svolto dal Responsabile del Registro, figura introdotta dal Decreto Fintech, autorizzata e vigilata dalla Consob. È il soggetto che gestisce il registro delle transazioni, facendo incontrare concretamente regolamentazione e tecnologia.
L’impiego degli smart contract apre nuove prospettive per l’automazione dei processi legati agli strumenti finanziari. Quali attività possono oggi beneficiare maggiormente di questa tecnologia e quali sono, invece, i principali limiti operativi e tecnologici ancora da superare?
Il principale limite riguarda la cosiddetta gamba cash, cioè la componente monetaria del regolamento. Per ottenere pagamenti automatici, settlement istantaneo e calcolo degli interessi al secondo, titoli e denaro devono operare su infrastrutture interoperabili. Se il pagamento avviene ancora tramite bonifico tradizionale, rimangono necessari controlli e interventi manuali.
Le soluzioni stanno però arrivando rapidamente. Il progetto Pontes della BCE punta a rendere interoperabili strumenti tokenizzati e moneta di banca centrale. Parallelamente si stanno diffondendo le stablecoin, che potranno essere utilizzate per il regolamento di alcune operazioni, soprattutto tra privati. Siamo quindi vicini a completare l’infrastruttura necessaria per sfruttare pienamente gli smart contract.
Il passaggio dalle prime applicazioni concrete a un utilizzo più diffuso della tokenizzazione richiede anche un’evoluzione delle infrastrutture e dei modelli di business. Quali sono oggi i principali ostacoli all’adozione su larga scala delle ABS tokenizzate e quale ruolo possono svolgere le società fintech nel favorire l’integrazione tra tecnologia e operatori finanziari tradizionali?
Gli ostacoli principali sono l’integrazione tecnologica e il change management. Gli strumenti tokenizzati consentono una maggiore automazione, ma i sistemi legacy degli intermediari finanziari non sono stati progettati per gestirli. Adeguarli, o in alcuni casi sostituirli, richiede investimenti e interventi organizzativi importanti.
Anche i modelli di lavoro dovranno evolvere: alcune funzioni scompariranno, altre nasceranno e molte cambieranno profondamente. A queste difficoltà si aggiungono le frizioni di una normativa fiscale, come il D.Lgs. 239/1996, che non ha ancora seguito pienamente l’innovazione regolamentare.
Le fintech possono accompagnare questa trasformazione offrendo servizi integrabili con le infrastrutture degli operatori tradizionali, favorendo nuove opportunità senza introdurre discontinuità inutili.
Guardando ai prossimi anni, quale evoluzione si aspetta per il mercato degli strumenti finanziari tokenizzati e quali opportunità ritiene più interessanti per il settore della finanza strutturata? Quale contributo porterà al confronto del 19° Credit Village Day?
Fare previsioni è difficile, come sarebbe stato anticipare l’evoluzione dell’intelligenza artificiale prima di ChatGPT. La tokenizzazione dispone però degli elementi necessari, dalla tecnologia alla regolamentazione, per trasformare profondamente i processi finanziari e abilitare nuovi modelli di business.
Saranno gli operatori, grazie alla loro esperienza, a individuare le applicazioni capaci di creare valore e a comprendere quali processi potranno essere ripensati. Il mio obiettivo al Credit Village Day è proprio far comprendere la portata di questo cambiamento e stimolare il settore a coglierne le opportunità.
Sei interessato ad approfondire il tema?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Note ABS tokenizzate. Dal cartaceo alla blockchain: infrastruttura, mercato e testimonianze”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/