Intervista a Daniele Travanini, Head of Special Situation Investments di Guber Banca
Il mercato del credito sta attraversando una fase di trasformazione, influenzata dall’evoluzione del contesto macroeconomico, dei tassi di interesse e della qualità degli attivi bancari. Dal suo osservatorio, quali sono oggi le principali dinamiche che caratterizzano il mercato italiano dei crediti deteriorati e quali segnali ritiene più significativi per comprenderne l’evoluzione?
Il mercato si va evolvendo sempre di più: i grandi deleveraging bancari sono alle spalle e lo spazio si è spostato su operazioni più piccole, più frequenti e su crediti più “giovani”, in particolare UTP, spesso assistiti da garanzie SACE/MCC. Il segnale da osservare è il flusso di nuovi deterioramenti nelle PMI, insieme al ritmo con cui le banche decidono di cedere invece di gestire internamente. Lì si capisce dove andrà il mercato.
L’andamento dei tassi di interesse e le condizioni macroeconomiche incidono sia sulla qualità del credito sia sulle strategie degli investitori. In che modo questi fattori stanno influenzando le valutazioni dei portafogli NPE e le decisioni di investimento nel mercato dei distressed asset?
I tassi incidono due volte in quanto alzano il costo del capitale degli investitori e mettono sotto pressione la capacità di rimborso dei debitori. Il risultato è una maggiore selettività: si paga per la qualità delle garanzie, per la prevedibilità dei tempi di recupero e per la conoscenza del territorio. Oggi conta meno il volume e più la capacità di stimare con precisione cosa si incasserà, e quando.
Il mercato secondario dei crediti deteriorati continua a confrontarsi con la distanza tra le aspettative di prezzo dei venditori e quelle degli investitori. Quali sono oggi i principali fattori che alimentano il divario tra bid e ask e quali condizioni potrebbero favorire una maggiore convergenza delle valutazioni?
Il gap nasce soprattutto da orizzonti diversi: il venditore guarda al valore di carico e all’impatto a bilancio, l’investitore ai flussi attualizzati e ai rischi di esecuzione. A questo si aggiungono tempi giudiziari ancora incerti e dati sui portafogli non sempre completi. La convergenza passa da informazioni più trasparenti, strutture di prezzo flessibili, come earn-out e meccanismi di condivisione dei recuperi, e da tassi più stabili.
Le operazioni di Special Situations richiedono spesso un approccio che integri competenze finanziarie, legali e industriali. Quali sono le principali complessità che caratterizzano questi investimenti e quanto conta la capacità di costruire soluzioni su misura per valorizzare situazioni aziendali o patrimoniali particolarmente articolate?
Ogni operazione è un caso a sé: ci sono creditori con interessi diversi, procedure concorsuali, asset da rilanciare e spesso un’impresa che deve continuare a lavorare mentre si ristruttura. Senza competenze finanziarie, legali e industriali integrate non si riesce a definire una strategia di investimento completa ed efficace. La capacità di costruire soluzioni su misura non è un valore aggiunto, ma è la condizione stessa per creare valore
Accanto alla gestione tradizionale dei crediti deteriorati, assumono rilievo strategie che prevedono interventi di risanamento aziendale, ristrutturazione del debito e valorizzazione immobiliare. Quali opportunità possono offrire questi approcci e in che modo stanno contribuendo a ridefinire il ruolo degli investitori specializzati nel mercato NPE?
Sono approcci che trasformano l’investitore da semplice recuperatore a partner della ripartenza. Intervenire prima, sugli UTP, con nuova finanza o una rimodulazione del debito, permette di preservare aziende, posti di lavoro e valore degli asset, e spesso genera rendimenti migliori di una liquidazione. Lo stesso vale per il real estate: riqualificare un immobile vale più che venderlo all’asta.
Guardando ai prossimi anni, quali fattori ritiene che guideranno maggiormente l’evoluzione del mercato dei crediti deteriorati e delle Special Situations? E quale messaggio porterà al 19° Credit Village Day?
Peseranno la qualità del credito delle PMI, l’efficienza della giustizia civile, l’attuazione della direttiva europea sui crediti deteriorati e l’uso dei dati e della tecnologia nella gestione dei portafogli. Il messaggio che porterò è semplice: il valore nel distressed si crea intervenendo presto, conoscendo da vicino imprese e territori, e mettendo competenze diverse attorno allo stesso tavolo. Gestire un credito deteriorato significa anche, quando possibile, dare una seconda possibilità a chi lo ha generato.


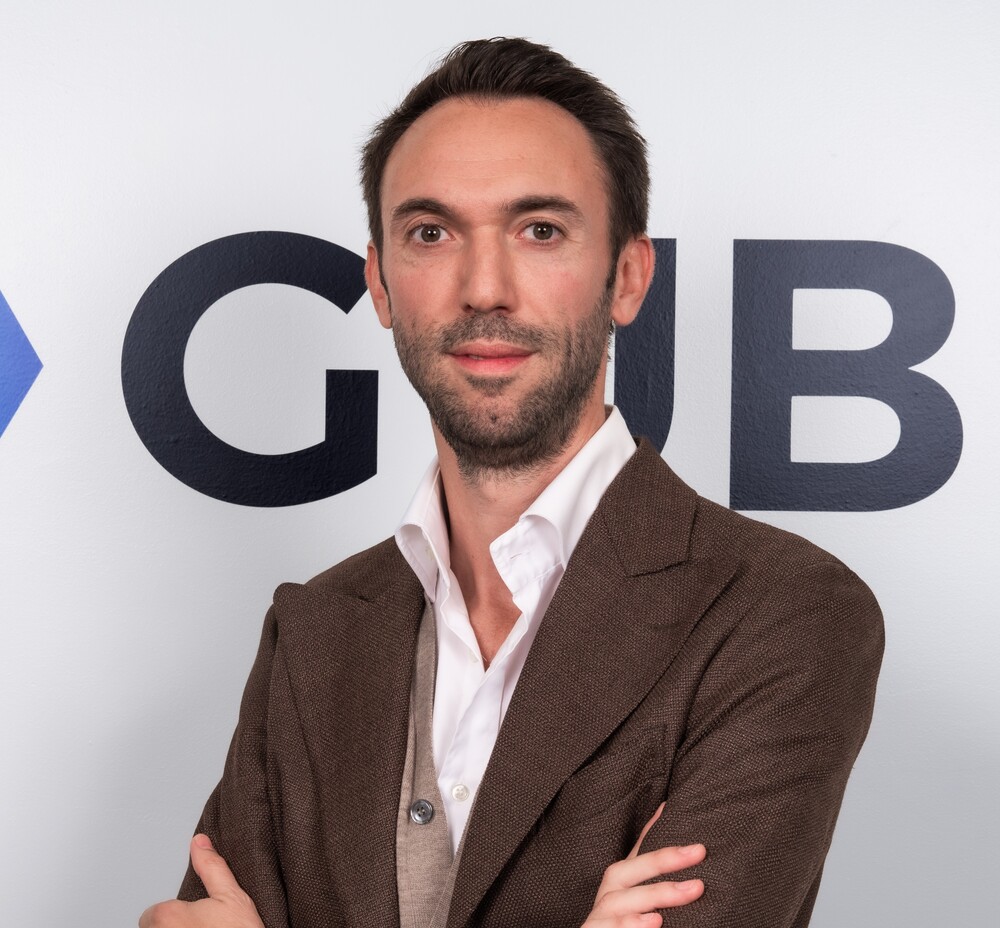
Intervista a Daniele Travanini, Head of Special Situation Investments di Guber Banca
Il mercato del credito sta attraversando una fase di trasformazione, influenzata dall’evoluzione del contesto macroeconomico, dei tassi di interesse e della qualità degli attivi bancari. Dal suo osservatorio, quali sono oggi le principali dinamiche che caratterizzano il mercato italiano dei crediti deteriorati e quali segnali ritiene più significativi per comprenderne l’evoluzione?
Il mercato si va evolvendo sempre di più: i grandi deleveraging bancari sono alle spalle e lo spazio si è spostato su operazioni più piccole, più frequenti e su crediti più “giovani”, in particolare UTP, spesso assistiti da garanzie SACE/MCC. Il segnale da osservare è il flusso di nuovi deterioramenti nelle PMI, insieme al ritmo con cui le banche decidono di cedere invece di gestire internamente. Lì si capisce dove andrà il mercato.
L’andamento dei tassi di interesse e le condizioni macroeconomiche incidono sia sulla qualità del credito sia sulle strategie degli investitori. In che modo questi fattori stanno influenzando le valutazioni dei portafogli NPE e le decisioni di investimento nel mercato dei distressed asset?
I tassi incidono due volte in quanto alzano il costo del capitale degli investitori e mettono sotto pressione la capacità di rimborso dei debitori. Il risultato è una maggiore selettività: si paga per la qualità delle garanzie, per la prevedibilità dei tempi di recupero e per la conoscenza del territorio. Oggi conta meno il volume e più la capacità di stimare con precisione cosa si incasserà, e quando.
Il mercato secondario dei crediti deteriorati continua a confrontarsi con la distanza tra le aspettative di prezzo dei venditori e quelle degli investitori. Quali sono oggi i principali fattori che alimentano il divario tra bid e ask e quali condizioni potrebbero favorire una maggiore convergenza delle valutazioni?
Il gap nasce soprattutto da orizzonti diversi: il venditore guarda al valore di carico e all’impatto a bilancio, l’investitore ai flussi attualizzati e ai rischi di esecuzione. A questo si aggiungono tempi giudiziari ancora incerti e dati sui portafogli non sempre completi. La convergenza passa da informazioni più trasparenti, strutture di prezzo flessibili, come earn-out e meccanismi di condivisione dei recuperi, e da tassi più stabili.
Le operazioni di Special Situations richiedono spesso un approccio che integri competenze finanziarie, legali e industriali. Quali sono le principali complessità che caratterizzano questi investimenti e quanto conta la capacità di costruire soluzioni su misura per valorizzare situazioni aziendali o patrimoniali particolarmente articolate?
Ogni operazione è un caso a sé: ci sono creditori con interessi diversi, procedure concorsuali, asset da rilanciare e spesso un’impresa che deve continuare a lavorare mentre si ristruttura. Senza competenze finanziarie, legali e industriali integrate non si riesce a definire una strategia di investimento completa ed efficace. La capacità di costruire soluzioni su misura non è un valore aggiunto, ma è la condizione stessa per creare valore
Accanto alla gestione tradizionale dei crediti deteriorati, assumono rilievo strategie che prevedono interventi di risanamento aziendale, ristrutturazione del debito e valorizzazione immobiliare. Quali opportunità possono offrire questi approcci e in che modo stanno contribuendo a ridefinire il ruolo degli investitori specializzati nel mercato NPE?
Sono approcci che trasformano l’investitore da semplice recuperatore a partner della ripartenza. Intervenire prima, sugli UTP, con nuova finanza o una rimodulazione del debito, permette di preservare aziende, posti di lavoro e valore degli asset, e spesso genera rendimenti migliori di una liquidazione. Lo stesso vale per il real estate: riqualificare un immobile vale più che venderlo all’asta.
Guardando ai prossimi anni, quali fattori ritiene che guideranno maggiormente l’evoluzione del mercato dei crediti deteriorati e delle Special Situations? E quale messaggio porterà al 19° Credit Village Day?
Peseranno la qualità del credito delle PMI, l’efficienza della giustizia civile, l’attuazione della direttiva europea sui crediti deteriorati e l’uso dei dati e della tecnologia nella gestione dei portafogli. Il messaggio che porterò è semplice: il valore nel distressed si crea intervenendo presto, conoscendo da vicino imprese e territori, e mettendo competenze diverse attorno allo stesso tavolo. Gestire un credito deteriorato significa anche, quando possibile, dare una seconda possibilità a chi lo ha generato.