Intervista ad Antonio Campagnoli, Immediate Past World President FIABCI, Founder Partner IL PUNTO, Real Estate Advisor e Partner LEXCC Studio Legale
Avvocato Campagnoli, il suo percorso professionale attraversa diritto, valutazioni immobiliari, finanza e relazioni internazionali. Qual è il filo conduttore?
Ho sempre considerato l’immobile non soltanto come un bene patrimoniale, ma come un’attività economica il cui valore dipende dalla capacità di comprenderne caratteristiche, rischi e prospettive. La mia esperienza si è sviluppata all’intersezione tra diritto, mercato immobiliare e finanza, dove si creano opportunità ma anche criticità complesse. Con IL PUNTO e LEXCC integriamo competenze valutative, tecniche, legali ed economico-finanziarie: non ci limitiamo a esprimere un valore o predisporre un contratto, ma contribuiamo a costruire e realizzare operazioni sostenibili.
Nel giugno 2026 ha concluso il mandato di Presidente mondiale FIABCI. Che cosa rappresenta oggi questa Federazione?
FIABCI è molto più di una rete di operatori: è presente in 83 Paesi, riunisce 90 associazioni nazionali e rappresenta, attraverso la propria rete, oltre due milioni di professionisti collegati al Real Estate. Collabora da decenni con le Nazioni Unite e dal 1996 gode dello status consultivo speciale presso l’ECOSOC. Il rapporto con UN-Habitat ci consente di contribuire al dibattito sulle politiche abitative e sullo sviluppo urbano sostenibile. Durante la presidenza mondiale ho lavorato per rafforzarne il ruolo di piattaforma tra mercati, investitori, istituzioni e comunità. A novembre saremo a Nairobi ai lavori di UN-Habitat sull’adeguatezza abitativa: la prova che FIABCI affronta questioni ben più ampie della compravendita immobiliare.
Uno dei temi sui quali state lavorando riguarda l’Africa. Quali opportunità intravede?
Le dinamiche demografiche e di urbanizzazione dell’Africa richiedono strumenti finanziari e immobiliari adeguati ai singoli mercati. Durante il mio mandato abbiamo intensificato il dialogo con operatori e istituzioni di diversi Paesi, iniziando a studiare l’impiego della finanza strutturata per favorire mercati immobiliari secondari più organizzati e accessibili al capitale. Non si tratta soltanto di finanziare nuovi edifici, ma di aumentare la liquidità degli investimenti esistenti, migliorare la trasparenza dei valori e organizzare i flussi economici. Non esiste un modello unico: contano gli ordinamenti locali, la certezza dei diritti e la qualità delle istituzioni. FIABCI può collegare competenze locali e investitori internazionali.
FIABCI interviene anche nel dibattito europeo e nazionale sull’housing. Quale contributo può offrire?
L’accessibilità abitativa non è soltanto una questione sociale: incide sulla mobilità del lavoro, sull’attrattività delle imprese e sulla competitività dei territori. Il 5 marzo 2026 sono intervenuto davanti alla Commissione parlamentare bicamerale di controllo sugli enti previdenziali, affrontando investimenti e valorizzazione del patrimonio immobiliare, governance, corretta allocazione dei rischi e sostenibilità di lungo periodo. La prossima settimana saremo a Bruxelles per un confronto sulle politiche europee per l’abitare, anche alla luce della proposta di Affordable Housing Act. FIABCI lavora proprio su questi temi trasversali, collegando finanza istituzionale, politiche pubbliche, competenze immobiliari e bisogni delle comunità.
Come sta cambiando il rapporto tra credito e settore immobiliare?
Per molto tempo il credito ha considerato l’immobile soprattutto come garanzia da escutere in caso di inadempimento. È una lettura corretta, ma incompleta. Il valore recuperabile dipende dalla situazione urbanistica, dalla destinazione d’uso, dai contratti, dagli investimenti necessari e dalla strategia di valorizzazione. Due immobili con identico valore di perizia possono produrre risultati molto diversi. Banche, investitori e servicer hanno dunque bisogno di competenze immobiliari integrate fin dall’inizio del processo decisionale: bisogna passare dalla semplice valutazione della garanzia alla comprensione del suo potenziale economico.
Nel mercato degli NPL non sarebbe più corretto parlare anche di gestione e valorizzazione dell’underlying?
È il tema che porterò al Credit Village Day. In un’operazione distressed l’obiettivo non dovrebbe essere sempre vendere l’immobile il prima possibile, ma massimizzare il valore recuperabile considerando tempi, costi e rischi. Talvolta conviene vendere subito; in altri casi intervenire sulla regolarizzazione urbanistica, sui rapporti locativi o sul riposizionamento dell’asset. Servono scenari alternativi, business plan, analisi dei flussi e valutazioni dei rischi. Il punto è collegare la strategia finanziaria all’execution immobiliare: il valore dell’underlying non è immutabile, dipende anche dalle competenze di chi lo gestisce.
Quali strumenti finanziari possono accompagnare questa evoluzione?
Uno degli strumenti più interessanti è la cartolarizzazione immobiliare ex art. 7.2 della Legge 130/1999. La società veicolo può acquistare direttamente immobili o diritti immobiliari e destinarli a un patrimonio separato a servizio dell’operazione. A differenza del finanziamento ipotecario tradizionale, il bene è già di proprietà del veicolo e non deve essere acquisito attraverso una successiva esecuzione forzata sul patrimonio del debitore. Ciò non elimina il rischio né rende automatica la liquidazione, ma permette di definire fin dall’origine governance, flussi, gestione e strategie di uscita. Le applicazioni vanno oltre i portafogli distressed: immobili a reddito, patrimoni corporate e progetti di valorizzazione.
La strutturazione finanziaria è sufficiente oppure serve un presidio operativo continuativo?
La strutturazione è l’inizio, non il traguardo. Anche una SPV proprietaria degli immobili ha bisogno di chi gestisca locazioni, manutenzioni, investimenti, autorizzazioni e vendite. Qui entrano in gioco l’asset management e, ove previsto, il sub-servicing operativo, nel rispetto delle responsabilità del servicer. Con IL PUNTO sviluppiamo un presidio che accompagni l’operazione dalla valutazione e due diligence iniziale fino alla dismissione. È essenziale anche una corretta allocazione dei rischi: la title insurance, integrata con le verifiche legali e tecniche, può contribuire a rendere alcune operazioni più comprensibili e finanziabili.
Quali sono le sue priorità e quale messaggio porterà al Credit Village Day?
Internazionalizzazione, housing accessibile, finanza strutturata, rigenerazione urbana e integrazione delle competenze sono direttrici collegate. Con FIABCI proseguiamo il confronto internazionale, anche attraverso la Vision 2035. Credo inoltre che i partenariati pubblico-privati debbano evolvere in un modello 5P, Public-Private-People Partnership, che coinvolga persone e comunità. Alla Focus Room «NPL & Real Estate: dal rischio dell’underlying alla creazione di valore», con Alberto Del Din, Gabriele Mazzetta e Massimo Ruscio, confronteremo prospettive legali, immobiliari, di asset management e assicurative. Il messaggio è semplice: il valore non è soltanto una perizia, ma il risultato di strategia, gestione del rischio e capacità di realizzazione. La finanza immobiliare deve saper governare il valore degli asset.


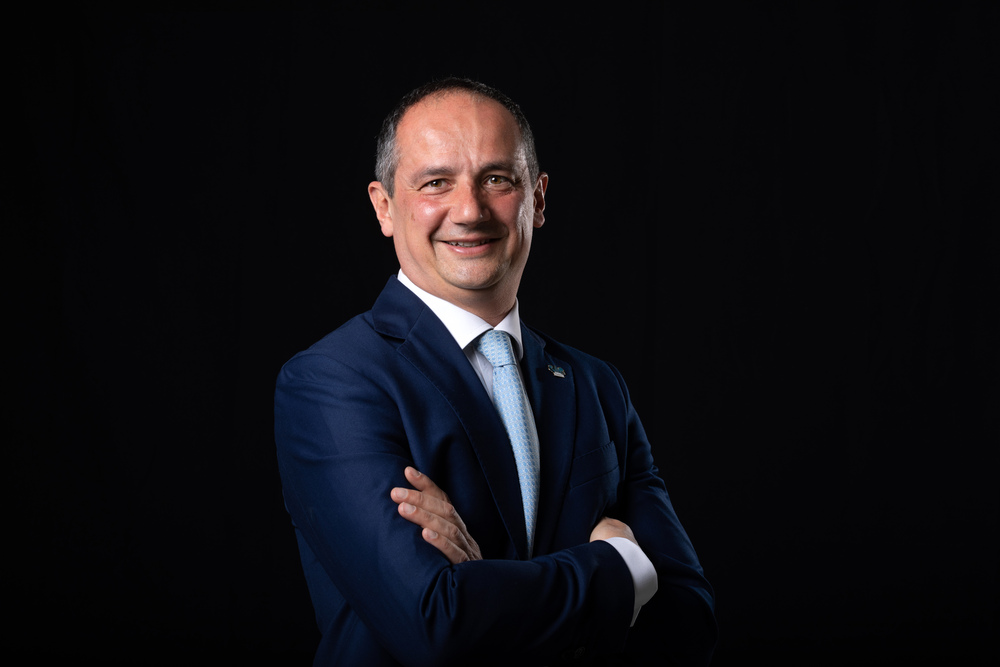
Intervista ad Antonio Campagnoli, Immediate Past World President FIABCI, Founder Partner IL PUNTO, Real Estate Advisor e Partner LEXCC Studio Legale
Avvocato Campagnoli, il suo percorso professionale attraversa diritto, valutazioni immobiliari, finanza e relazioni internazionali. Qual è il filo conduttore?
Ho sempre considerato l’immobile non soltanto come un bene patrimoniale, ma come un’attività economica il cui valore dipende dalla capacità di comprenderne caratteristiche, rischi e prospettive. La mia esperienza si è sviluppata all’intersezione tra diritto, mercato immobiliare e finanza, dove si creano opportunità ma anche criticità complesse. Con IL PUNTO e LEXCC integriamo competenze valutative, tecniche, legali ed economico-finanziarie: non ci limitiamo a esprimere un valore o predisporre un contratto, ma contribuiamo a costruire e realizzare operazioni sostenibili.
Nel giugno 2026 ha concluso il mandato di Presidente mondiale FIABCI. Che cosa rappresenta oggi questa Federazione?
FIABCI è molto più di una rete di operatori: è presente in 83 Paesi, riunisce 90 associazioni nazionali e rappresenta, attraverso la propria rete, oltre due milioni di professionisti collegati al Real Estate. Collabora da decenni con le Nazioni Unite e dal 1996 gode dello status consultivo speciale presso l’ECOSOC. Il rapporto con UN-Habitat ci consente di contribuire al dibattito sulle politiche abitative e sullo sviluppo urbano sostenibile. Durante la presidenza mondiale ho lavorato per rafforzarne il ruolo di piattaforma tra mercati, investitori, istituzioni e comunità. A novembre saremo a Nairobi ai lavori di UN-Habitat sull’adeguatezza abitativa: la prova che FIABCI affronta questioni ben più ampie della compravendita immobiliare.
Uno dei temi sui quali state lavorando riguarda l’Africa. Quali opportunità intravede?
Le dinamiche demografiche e di urbanizzazione dell’Africa richiedono strumenti finanziari e immobiliari adeguati ai singoli mercati. Durante il mio mandato abbiamo intensificato il dialogo con operatori e istituzioni di diversi Paesi, iniziando a studiare l’impiego della finanza strutturata per favorire mercati immobiliari secondari più organizzati e accessibili al capitale. Non si tratta soltanto di finanziare nuovi edifici, ma di aumentare la liquidità degli investimenti esistenti, migliorare la trasparenza dei valori e organizzare i flussi economici. Non esiste un modello unico: contano gli ordinamenti locali, la certezza dei diritti e la qualità delle istituzioni. FIABCI può collegare competenze locali e investitori internazionali.
FIABCI interviene anche nel dibattito europeo e nazionale sull’housing. Quale contributo può offrire?
L’accessibilità abitativa non è soltanto una questione sociale: incide sulla mobilità del lavoro, sull’attrattività delle imprese e sulla competitività dei territori. Il 5 marzo 2026 sono intervenuto davanti alla Commissione parlamentare bicamerale di controllo sugli enti previdenziali, affrontando investimenti e valorizzazione del patrimonio immobiliare, governance, corretta allocazione dei rischi e sostenibilità di lungo periodo. La prossima settimana saremo a Bruxelles per un confronto sulle politiche europee per l’abitare, anche alla luce della proposta di Affordable Housing Act. FIABCI lavora proprio su questi temi trasversali, collegando finanza istituzionale, politiche pubbliche, competenze immobiliari e bisogni delle comunità.
Come sta cambiando il rapporto tra credito e settore immobiliare?
Per molto tempo il credito ha considerato l’immobile soprattutto come garanzia da escutere in caso di inadempimento. È una lettura corretta, ma incompleta. Il valore recuperabile dipende dalla situazione urbanistica, dalla destinazione d’uso, dai contratti, dagli investimenti necessari e dalla strategia di valorizzazione. Due immobili con identico valore di perizia possono produrre risultati molto diversi. Banche, investitori e servicer hanno dunque bisogno di competenze immobiliari integrate fin dall’inizio del processo decisionale: bisogna passare dalla semplice valutazione della garanzia alla comprensione del suo potenziale economico.
Nel mercato degli NPL non sarebbe più corretto parlare anche di gestione e valorizzazione dell’underlying?
È il tema che porterò al Credit Village Day. In un’operazione distressed l’obiettivo non dovrebbe essere sempre vendere l’immobile il prima possibile, ma massimizzare il valore recuperabile considerando tempi, costi e rischi. Talvolta conviene vendere subito; in altri casi intervenire sulla regolarizzazione urbanistica, sui rapporti locativi o sul riposizionamento dell’asset. Servono scenari alternativi, business plan, analisi dei flussi e valutazioni dei rischi. Il punto è collegare la strategia finanziaria all’execution immobiliare: il valore dell’underlying non è immutabile, dipende anche dalle competenze di chi lo gestisce.
Quali strumenti finanziari possono accompagnare questa evoluzione?
Uno degli strumenti più interessanti è la cartolarizzazione immobiliare ex art. 7.2 della Legge 130/1999. La società veicolo può acquistare direttamente immobili o diritti immobiliari e destinarli a un patrimonio separato a servizio dell’operazione. A differenza del finanziamento ipotecario tradizionale, il bene è già di proprietà del veicolo e non deve essere acquisito attraverso una successiva esecuzione forzata sul patrimonio del debitore. Ciò non elimina il rischio né rende automatica la liquidazione, ma permette di definire fin dall’origine governance, flussi, gestione e strategie di uscita. Le applicazioni vanno oltre i portafogli distressed: immobili a reddito, patrimoni corporate e progetti di valorizzazione.
La strutturazione finanziaria è sufficiente oppure serve un presidio operativo continuativo?
La strutturazione è l’inizio, non il traguardo. Anche una SPV proprietaria degli immobili ha bisogno di chi gestisca locazioni, manutenzioni, investimenti, autorizzazioni e vendite. Qui entrano in gioco l’asset management e, ove previsto, il sub-servicing operativo, nel rispetto delle responsabilità del servicer. Con IL PUNTO sviluppiamo un presidio che accompagni l’operazione dalla valutazione e due diligence iniziale fino alla dismissione. È essenziale anche una corretta allocazione dei rischi: la title insurance, integrata con le verifiche legali e tecniche, può contribuire a rendere alcune operazioni più comprensibili e finanziabili.
Quali sono le sue priorità e quale messaggio porterà al Credit Village Day?
Internazionalizzazione, housing accessibile, finanza strutturata, rigenerazione urbana e integrazione delle competenze sono direttrici collegate. Con FIABCI proseguiamo il confronto internazionale, anche attraverso la Vision 2035. Credo inoltre che i partenariati pubblico-privati debbano evolvere in un modello 5P, Public-Private-People Partnership, che coinvolga persone e comunità. Alla Focus Room «NPL & Real Estate: dal rischio dell’underlying alla creazione di valore», con Alberto Del Din, Gabriele Mazzetta e Massimo Ruscio, confronteremo prospettive legali, immobiliari, di asset management e assicurative. Il messaggio è semplice: il valore non è soltanto una perizia, ma il risultato di strategia, gestione del rischio e capacità di realizzazione. La finanza immobiliare deve saper governare il valore degli asset.