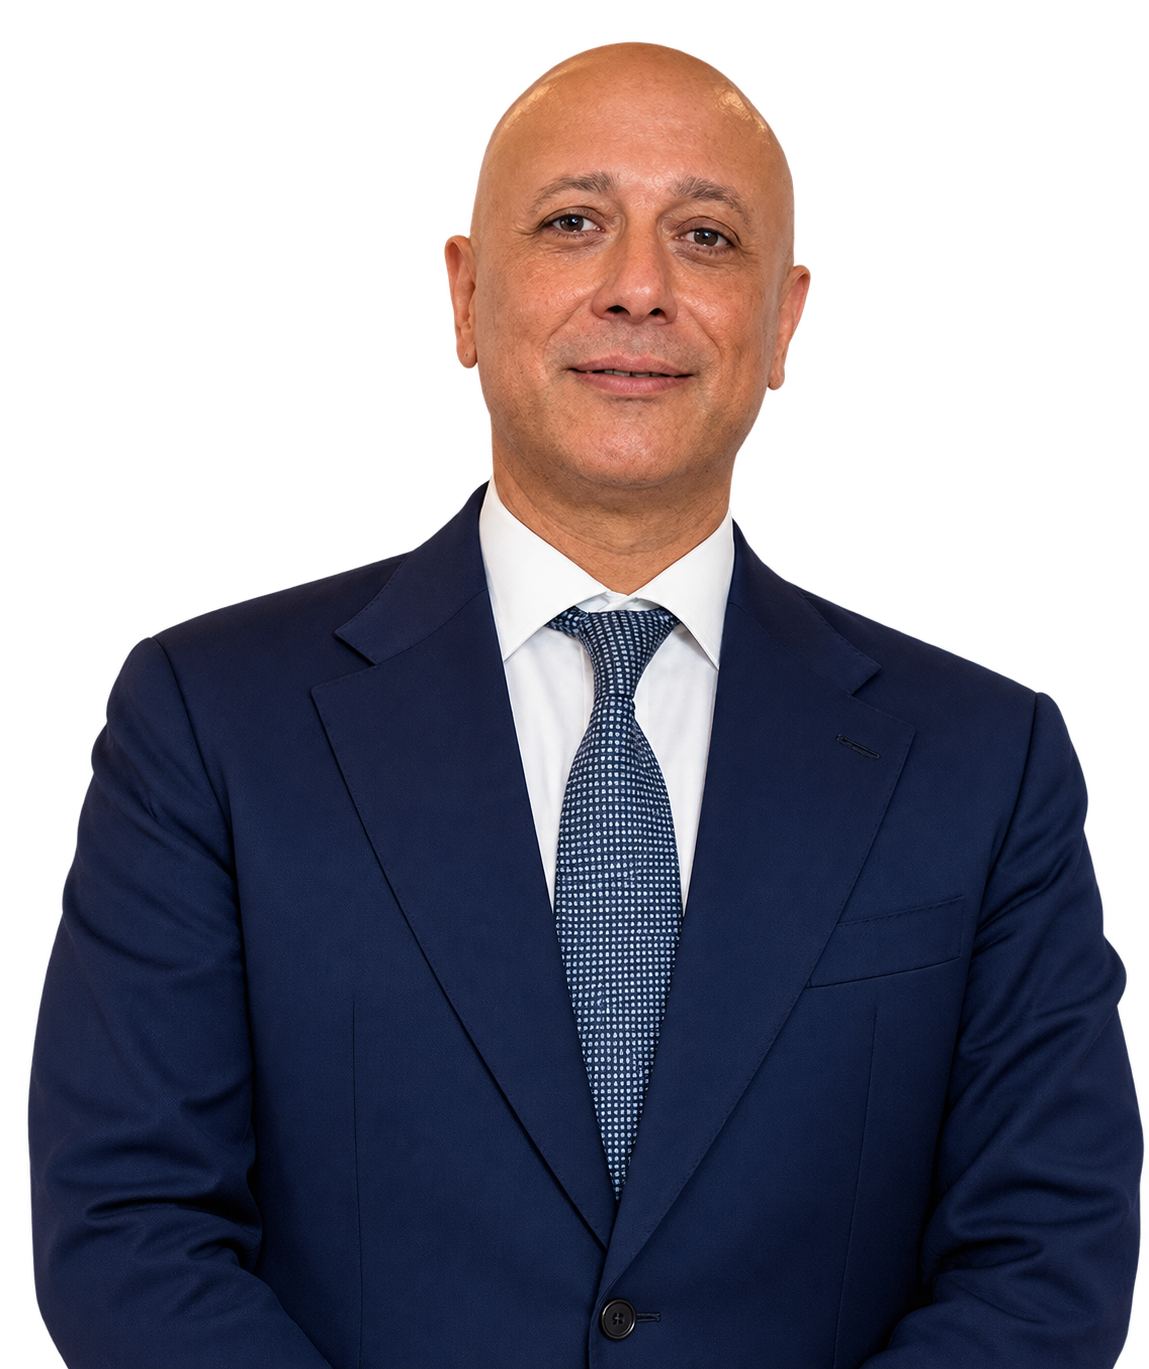
Intervista a Ugo Maria Chirico, Founder Partner di Cdb Avvocati Law Firm
L’inclusione finanziaria dei cittadini stranieri è un tema sempre più rilevante per il sistema bancario e creditizio italiano. Con oltre 5 milioni di residenti stranieri e un tasso di bancarizzazione vicino al 90%, possiamo considerare superata la fase dell’accesso ai servizi finanziari? Quali sono oggi, secondo lei, le nuove sfide dell’inclusione?
La bancarizzazione ha segnato un progresso significativo, ma l’inclusione non coincide con la titolarità di un IBAN. Oggi la sfida è consentire l’accesso a mutui, finanziamenti per le imprese, previdenza e assicurazioni. Servono educazione finanziaria, prodotti comprensibili e una valutazione capace di riconoscere la reale capacità economica delle persone.
La clientela straniera rappresenta un segmento significativo e in evoluzione, non soltanto dal punto di vista sociale ma anche economico. Quanto sono preparati oggi gli operatori finanziari a coglierne le opportunità e quali criticità permangono nella valutazione e nella gestione del rischio?
La preparazione degli operatori è disomogenea. I modelli tradizionali faticano a valutare percorsi lavorativi frammentati, redditi stagionali e documentazione estera. Il rischio è confondere l’assenza di informazioni con l’inaffidabilità, imponendo condizioni più onerose o garanzie eccessive. Conoscere meglio questa clientela permette di cogliere opportunità e valutare il rischio con maggiore precisione.
Uno dei temi centrali della sessione che modererà al CVDAY riguarda la mobilità internazionale e la frammentazione delle informazioni creditizie. Chi si trasferisce da un Paese all’altro può perdere la propria storia finanziaria agli occhi degli intermediari. Quali conseguenze produce questa discontinuità e quanto incide sulla capacità di valutare correttamente l’affidabilità di un cliente?
Chi cambia Paese può diventare finanziariamente “invisibile”: una storia di pagamenti regolari non sempre è accessibile al nuovo intermediario. Ne possono derivare esclusione dal credito o condizioni penalizzanti. All’opposto, possono restare nascosti debiti contratti all’estero. La discontinuità informativa può quindi danneggiare sia il cliente affidabile sia la corretta valutazione della sua capacità di rimborso.
La crescente mobilità delle persone impone anche un ripensamento dei modelli di credit scoring e delle informazioni utilizzate per valutare il merito creditizio. A suo avviso, quali passi sono necessari per favorire una maggiore circolazione e portabilità dei dati tra Paesi, nel rispetto della normativa sulla privacy e sulla protezione dei dati personali?
Occorrono accordi tra sistemi informativi, standard condivisi e canali sicuri per rendere verificabile la storia finanziaria oltre confine. La portabilità prevista dal GDPR può contribuire nei limiti del suo ambito applicativo, ma non equivale a un trasferimento automatico dello scoring. Anche informazioni sui pagamenti ricorrenti possono essere utili, purché pertinenti, attendibili e trattate su una base giuridica appropriata.
Guardando al tema dalla prospettiva di chi si occupa di tutela e recupero del credito, quanto sta diventando rilevante il fenomeno dei debitori che si trasferiscono all’estero lasciando posizioni aperte in Italia? Quali sono le principali difficoltà che creditori e servicer incontrano nella gestione di queste posizioni?
È un fenomeno da presidiare, che riguarda anche cittadini italiani trasferiti all’estero. Le difficoltà principali sono localizzare il debitore, aggiornare i recapiti e ricostruirne redditi e patrimonio. Per i crediti di importo contenuto, i costi transfrontalieri possono compromettere la convenienza del recupero. Serve intervenire tempestivamente, verificando prescrizione e sostenibilità economica dell’azione.
Il recupero cross-border presenta complessità che riguardano non soltanto la localizzazione del debitore, ma anche le differenze tra ordinamenti, procedure e strumenti di esecuzione. Quali sono oggi gli ostacoli più significativi sul piano giuridico e operativo e quali strumenti possono rendere più efficace l’azione di recupero oltre confine?
Gli ostacoli riguardano notifiche, lingua, costi e differenze nelle procedure esecutive e nei limiti di pignorabilità. Nell’UE, Bruxelles I-bis ha già abolito l’exequatur per le decisioni comprese nel suo ambito. Aiutano inoltre l’ingiunzione europea di pagamento e il sequestro conservativo europeo dei conti, nei rispettivi presupposti applicativi. Fuori dall’UE occorre verificare convenzioni e norme nazionali. È decisiva una rete di professionisti locali.
In un mercato NPE sempre più orientato alla performance, la gestione delle posizioni con debitori residenti all’estero può rappresentare una leva di valorizzazione dei portafogli. Ritiene che gli operatori italiani abbiano già sviluppato competenze e strutture adeguate oppure siamo ancora di fronte a un ambito poco esplorato?
Le posizioni estere possono rappresentare una leva di valorizzazione quando sono penalizzate dalla carenza di informazioni o strumenti operativi. La maturità degli operatori resta però disomogenea. Servono selezione dei crediti, dati aggiornati e partnership internazionali. L’obiettivo è individuare le posizioni nelle quali il recupero atteso giustifichi costi, tempi e rischi dell’intervento.
La relazione con clienti di lingue, culture e provenienze diverse richiede modalità di comunicazione e gestione specifiche, soprattutto quando emergono difficoltà nei pagamenti. Quanto possono incidere la conoscenza del contesto culturale, la mediazione linguistica e un approccio personalizzato sull’efficacia delle attività di recupero e sulla possibilità di trovare soluzioni sostenibili?
La dimensione relazionale è fondamentale. Lingua, consuetudini negoziali e conoscenza del contesto aiutano a comprendere le difficoltà e a formulare proposte realistiche, evitando stereotipi legati alla provenienza. Una comunicazione chiara favorisce accordi sostenibili, piani di rientro e transazioni. Per il creditore, comprendere la situazione individuale significa anche migliorare le possibilità di recupero.
Tecnologia, banche dati e cooperazione internazionale possono offrire nuove possibilità nella localizzazione dei debitori e nella gestione delle posizioni transfrontaliere. Quali innovazioni considera più promettenti e dove ritiene che il contributo del professionista legale rimanga insostituibile?
L’integrazione di registri pubblici, banche dati e strumenti di analisi può migliorare il rintraccio e la ricostruzione patrimoniale, nel rispetto delle regole sull’accesso e sull’utilizzo dei dati. La tecnologia richiede comunque fonti affidabili e risultati verificabili. Il legale altamente specializzato resta decisivo nel valutare fondatezza del credito, giurisdizione, prescrizione e convenienza dell’azione, scegliendo gli strumenti più efficaci nell’ordinamento di destinazione.
Sei interessato ad approfondire questi temi?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Inclusione finanziaria degli stranieri e mobilità cross border: dalle opportunità di mercato alla gestione del rischio”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Un momento di confronto tra gli operatori del settore per approfondire le opportunità legate all’inclusione finanziaria, le sfide poste dalla mobilità internazionale e le strategie di valutazione, gestione del rischio e recupero del credito oltre confine.
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/


Intervista a Ugo Maria Chirico, Founder Partner di Cdb Avvocati Law Firm
L’inclusione finanziaria dei cittadini stranieri è un tema sempre più rilevante per il sistema bancario e creditizio italiano. Con oltre 5 milioni di residenti stranieri e un tasso di bancarizzazione vicino al 90%, possiamo considerare superata la fase dell’accesso ai servizi finanziari? Quali sono oggi, secondo lei, le nuove sfide dell’inclusione?
La bancarizzazione ha segnato un progresso significativo, ma l’inclusione non coincide con la titolarità di un IBAN. Oggi la sfida è consentire l’accesso a mutui, finanziamenti per le imprese, previdenza e assicurazioni. Servono educazione finanziaria, prodotti comprensibili e una valutazione capace di riconoscere la reale capacità economica delle persone.
La clientela straniera rappresenta un segmento significativo e in evoluzione, non soltanto dal punto di vista sociale ma anche economico. Quanto sono preparati oggi gli operatori finanziari a coglierne le opportunità e quali criticità permangono nella valutazione e nella gestione del rischio?
La preparazione degli operatori è disomogenea. I modelli tradizionali faticano a valutare percorsi lavorativi frammentati, redditi stagionali e documentazione estera. Il rischio è confondere l’assenza di informazioni con l’inaffidabilità, imponendo condizioni più onerose o garanzie eccessive. Conoscere meglio questa clientela permette di cogliere opportunità e valutare il rischio con maggiore precisione.
Uno dei temi centrali della sessione che modererà al CVDAY riguarda la mobilità internazionale e la frammentazione delle informazioni creditizie. Chi si trasferisce da un Paese all’altro può perdere la propria storia finanziaria agli occhi degli intermediari. Quali conseguenze produce questa discontinuità e quanto incide sulla capacità di valutare correttamente l’affidabilità di un cliente?
Chi cambia Paese può diventare finanziariamente “invisibile”: una storia di pagamenti regolari non sempre è accessibile al nuovo intermediario. Ne possono derivare esclusione dal credito o condizioni penalizzanti. All’opposto, possono restare nascosti debiti contratti all’estero. La discontinuità informativa può quindi danneggiare sia il cliente affidabile sia la corretta valutazione della sua capacità di rimborso.
La crescente mobilità delle persone impone anche un ripensamento dei modelli di credit scoring e delle informazioni utilizzate per valutare il merito creditizio. A suo avviso, quali passi sono necessari per favorire una maggiore circolazione e portabilità dei dati tra Paesi, nel rispetto della normativa sulla privacy e sulla protezione dei dati personali?
Occorrono accordi tra sistemi informativi, standard condivisi e canali sicuri per rendere verificabile la storia finanziaria oltre confine. La portabilità prevista dal GDPR può contribuire nei limiti del suo ambito applicativo, ma non equivale a un trasferimento automatico dello scoring. Anche informazioni sui pagamenti ricorrenti possono essere utili, purché pertinenti, attendibili e trattate su una base giuridica appropriata.
Guardando al tema dalla prospettiva di chi si occupa di tutela e recupero del credito, quanto sta diventando rilevante il fenomeno dei debitori che si trasferiscono all’estero lasciando posizioni aperte in Italia? Quali sono le principali difficoltà che creditori e servicer incontrano nella gestione di queste posizioni?
È un fenomeno da presidiare, che riguarda anche cittadini italiani trasferiti all’estero. Le difficoltà principali sono localizzare il debitore, aggiornare i recapiti e ricostruirne redditi e patrimonio. Per i crediti di importo contenuto, i costi transfrontalieri possono compromettere la convenienza del recupero. Serve intervenire tempestivamente, verificando prescrizione e sostenibilità economica dell’azione.
Il recupero cross-border presenta complessità che riguardano non soltanto la localizzazione del debitore, ma anche le differenze tra ordinamenti, procedure e strumenti di esecuzione. Quali sono oggi gli ostacoli più significativi sul piano giuridico e operativo e quali strumenti possono rendere più efficace l’azione di recupero oltre confine?
Gli ostacoli riguardano notifiche, lingua, costi e differenze nelle procedure esecutive e nei limiti di pignorabilità. Nell’UE, Bruxelles I-bis ha già abolito l’exequatur per le decisioni comprese nel suo ambito. Aiutano inoltre l’ingiunzione europea di pagamento e il sequestro conservativo europeo dei conti, nei rispettivi presupposti applicativi. Fuori dall’UE occorre verificare convenzioni e norme nazionali. È decisiva una rete di professionisti locali.
In un mercato NPE sempre più orientato alla performance, la gestione delle posizioni con debitori residenti all’estero può rappresentare una leva di valorizzazione dei portafogli. Ritiene che gli operatori italiani abbiano già sviluppato competenze e strutture adeguate oppure siamo ancora di fronte a un ambito poco esplorato?
Le posizioni estere possono rappresentare una leva di valorizzazione quando sono penalizzate dalla carenza di informazioni o strumenti operativi. La maturità degli operatori resta però disomogenea. Servono selezione dei crediti, dati aggiornati e partnership internazionali. L’obiettivo è individuare le posizioni nelle quali il recupero atteso giustifichi costi, tempi e rischi dell’intervento.
La relazione con clienti di lingue, culture e provenienze diverse richiede modalità di comunicazione e gestione specifiche, soprattutto quando emergono difficoltà nei pagamenti. Quanto possono incidere la conoscenza del contesto culturale, la mediazione linguistica e un approccio personalizzato sull’efficacia delle attività di recupero e sulla possibilità di trovare soluzioni sostenibili?
La dimensione relazionale è fondamentale. Lingua, consuetudini negoziali e conoscenza del contesto aiutano a comprendere le difficoltà e a formulare proposte realistiche, evitando stereotipi legati alla provenienza. Una comunicazione chiara favorisce accordi sostenibili, piani di rientro e transazioni. Per il creditore, comprendere la situazione individuale significa anche migliorare le possibilità di recupero.
Tecnologia, banche dati e cooperazione internazionale possono offrire nuove possibilità nella localizzazione dei debitori e nella gestione delle posizioni transfrontaliere. Quali innovazioni considera più promettenti e dove ritiene che il contributo del professionista legale rimanga insostituibile?
L’integrazione di registri pubblici, banche dati e strumenti di analisi può migliorare il rintraccio e la ricostruzione patrimoniale, nel rispetto delle regole sull’accesso e sull’utilizzo dei dati. La tecnologia richiede comunque fonti affidabili e risultati verificabili. Il legale altamente specializzato resta decisivo nel valutare fondatezza del credito, giurisdizione, prescrizione e convenienza dell’azione, scegliendo gli strumenti più efficaci nell’ordinamento di destinazione.
Sei interessato ad approfondire questi temi?
Questo focus sarà oggetto di una Sessione dedicata dal titolo “Inclusione finanziaria degli stranieri e mobilità cross border: dalle opportunità di mercato alla gestione del rischio”, in programma il prossimo 19 novembre nell’ambito del 19° CVDay
Un momento di confronto tra gli operatori del settore per approfondire le opportunità legate all’inclusione finanziaria, le sfide poste dalla mobilità internazionale e le strategie di valutazione, gestione del rischio e recupero del credito oltre confine.
Per maggiori dettagli sull’appuntamento e per partecipare visita la pagina https://www.cvday.events/