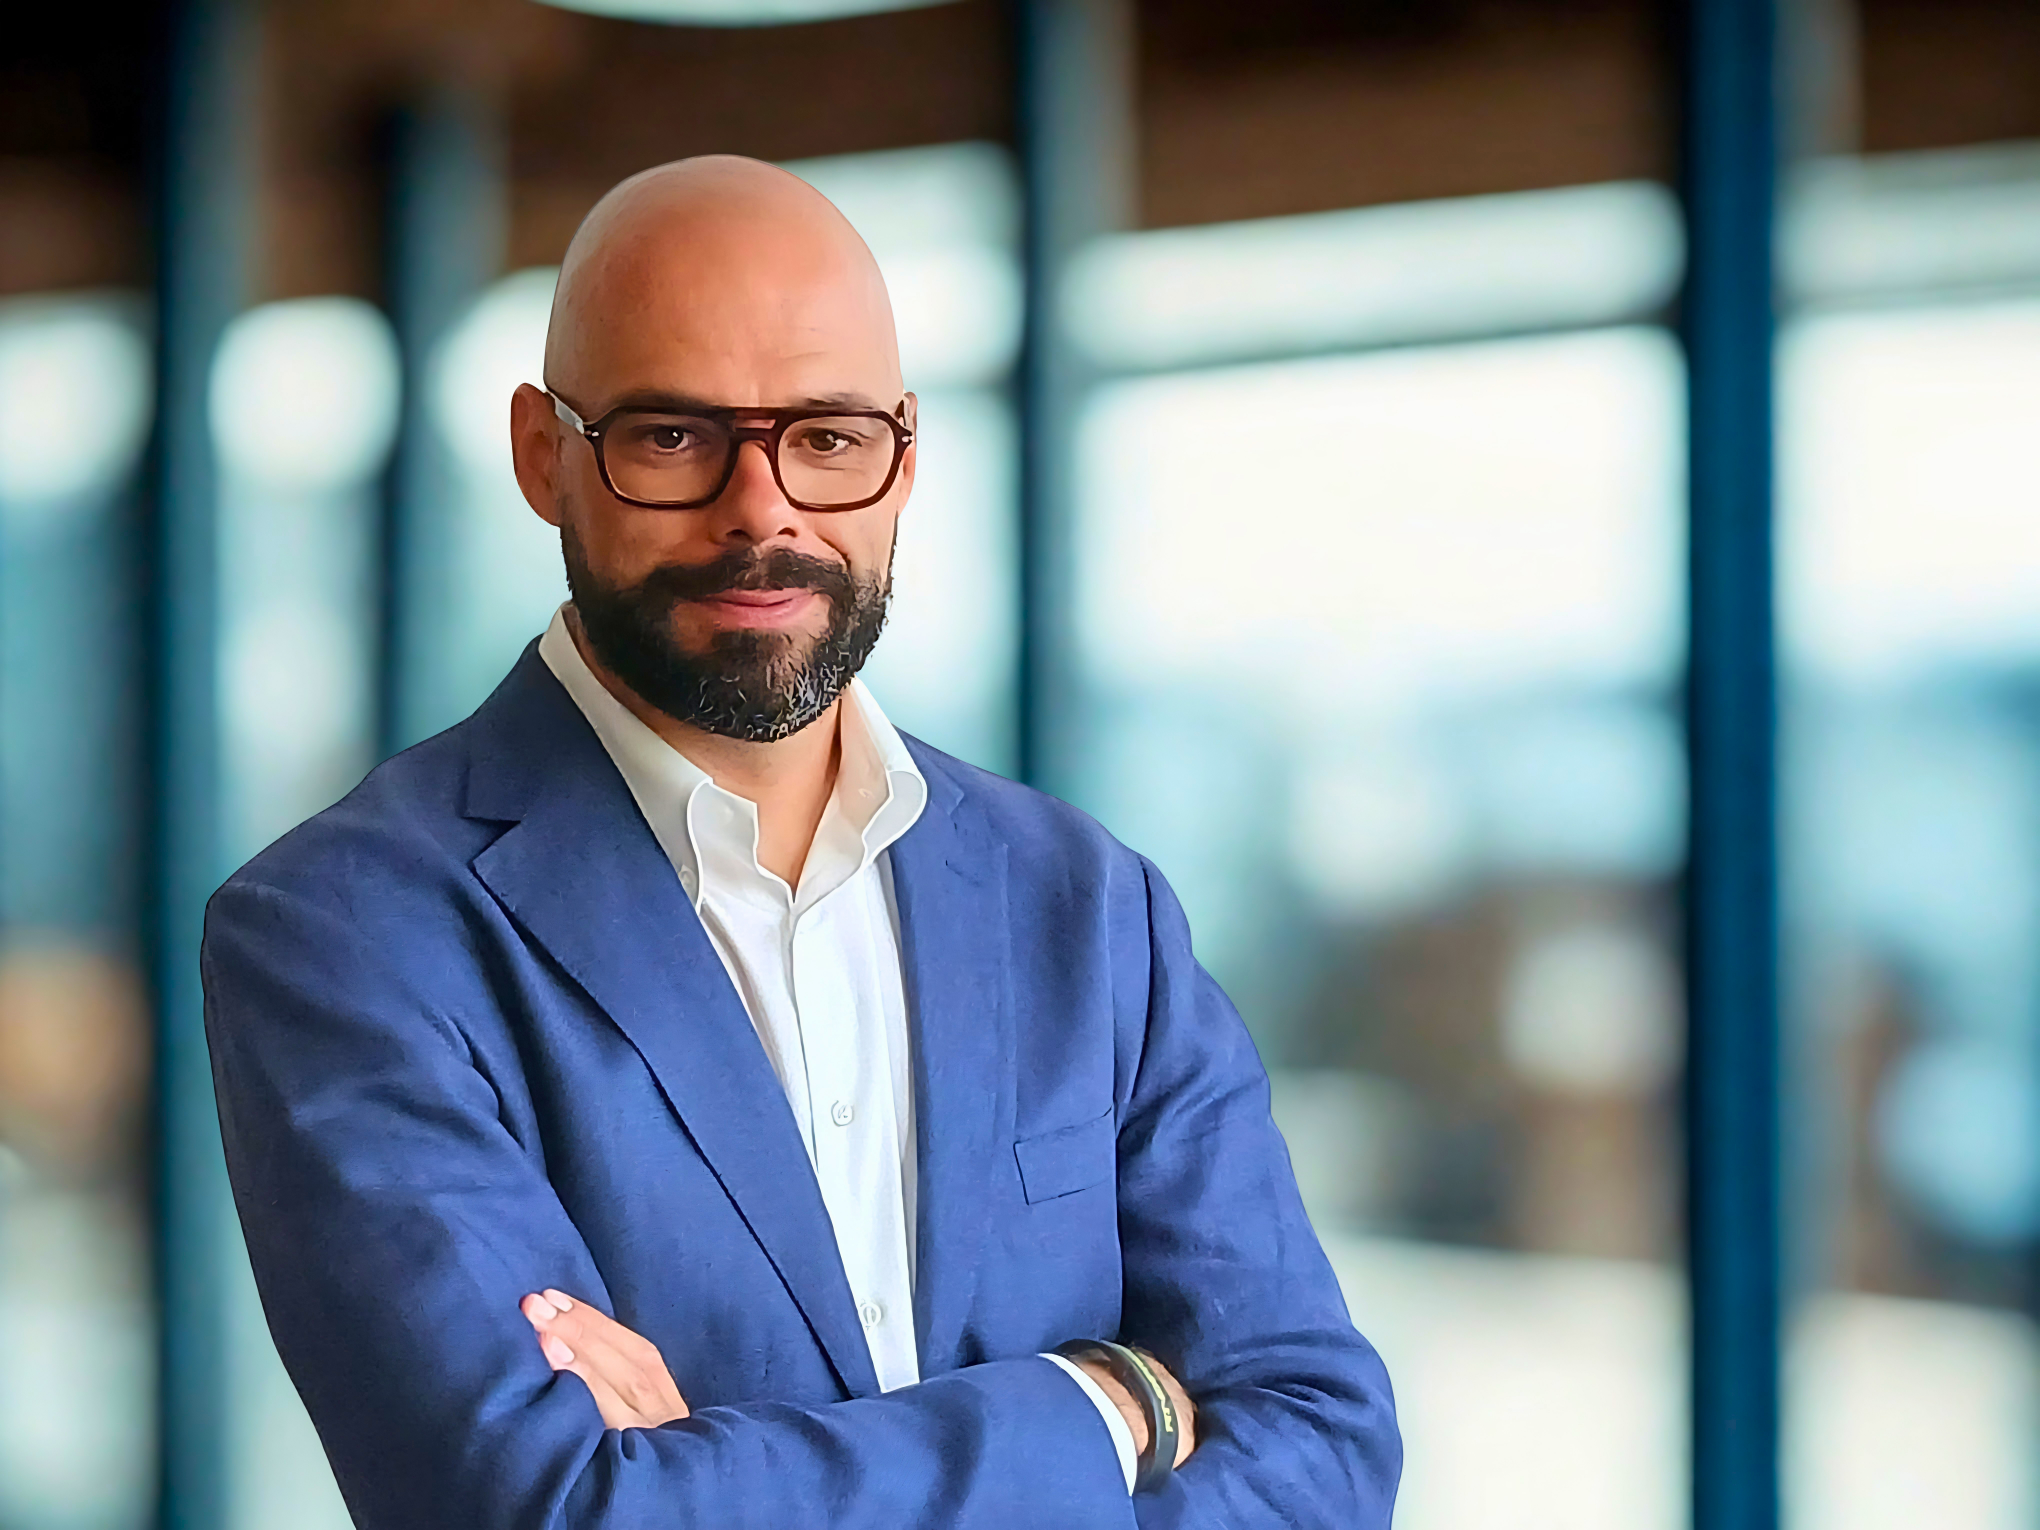
Intervista a Giacomo Gianello Head of Specialized Unit Intrum Italy e COO OpheLex
Oggi si parla moltissimo di AI, automazione e nuove tecnologie. Ma quando la tecnologia smette di essere semplicemente “innovazione” e diventa davvero un abilitatore di trasformazione?
La tecnologia smette di essere semplice innovazione quando non viene più vista come un obiettivo da raggiungere, ma come uno strumento per risolvere problemi concreti e migliorare le relazioni tra aziende e clienti.
Nel credit management, la vera trasformazione avviene quando la tecnologia permette di passare da una logica focalizzata esclusivamente sul recupero del credito a una logica orientata alla gestione della relazione. In questo contesto, AI, automazione e strumenti digitali diventano il mezzo attraverso cui è possibile offrire risposte più rapide, personalizzare le interazioni, comprendere meglio le esigenze dei clienti e garantire continuità lungo tutto il percorso di gestione del credito.
Per questo motivo, la tecnologia non è il protagonista del racconto: i protagonisti restano le aziende e i loro clienti. La tecnologia è ciò che rende possibile una Customer Centric Collection efficace, invisibile per complessità ma immediatamente percepibile nei benefici.
In un contesto in cui il credit management è sempre più una leva di customer experience, come evolve il ruolo di un servicer specializzato nel creare un punto di connessione tra aziende, tecnologia e clienti?
Negli ultimi anni abbiamo assistito a una profonda evoluzione del ruolo del servicer. Se in passato era considerato l’ultimo anello della catena del credito, oggi rappresenta sempre più un punto di contatto strategico tra azienda e cliente.
Questa evoluzione nasce da una consapevolezza molto semplice: nella maggior parte dei casi non stiamo gestendo ex clienti, ma persone che continuano ad avere un rapporto attivo con l’azienda. Per questo la collection non può essere considerata una funzione separata dalla customer experience, ma una sua componente fondamentale.
Il compito del servicer diventa quindi quello di coniugare competenze, processi e tecnologie per tutelare contemporaneamente tre asset strategici: il credito, la relazione con il cliente e il valore del brand. Significa supportare la gestione di contestazioni e reclami, garantire comunicazioni coerenti con l’identità della mandante e costruire percorsi di interazione personalizzati, capaci di trasformare un momento potenzialmente critico in un’opportunità di fidelizzazione e dialogo.
In che modo l’intelligenza artificiale può migliorare la qualità delle decisioni senza perdere di vista la relazione con il cliente e l’approccio etico che caratterizza la gestione del credito?
L’intelligenza artificiale può migliorare significativamente la qualità delle decisioni perché consente di elaborare grandi quantità di informazioni in tempi rapidi, classificare automaticamente le richieste, comprendere la documentazione ricevuta e indirizzare ogni cliente verso il percorso più appropriato.
Tuttavia, nel nostro settore l’obiettivo non è sostituire il fattore umano, ma renderlo più efficace. L’AI deve liberare tempo e risorse dalle attività ripetitive affinché le persone possano concentrarsi sulle situazioni più complesse, sull’ascolto e sulla ricerca della migliore soluzione per il cliente.
L’approccio etico rimane centrale. La trasparenza, la supervisione umana e la capacità di comprendere il contesto individuale devono accompagnare ogni utilizzo dell’intelligenza
Come si misura il successo di una trasformazione tecnologica? È una questione di efficienza operativa e riduzione dei costi, oppure conta sempre di più la capacità di migliorare l’esperienza del cliente, supportare decisioni più efficaci e generare risultati prima non raggiungibili?
Efficienza operativa e riduzione dei costi sono certamente indicatori importanti, ma oggi rappresentano soltanto una parte della storia. Se ci limitassimo a misurare la trasformazione tecnologica con KPI tradizionali, rischieremmo di perdere di vista il vero obiettivo: creare valore sostenibile per l’azienda e per il cliente, soprattutto nel lungo termine.
La vera misura del successo è la capacità di generare risultati che prima non erano possibili. Significa riuscire a recuperare il credito preservando la relazione con il cliente, ridurre i tempi di gestione senza sacrificare la qualità dell’interazione, utilizzare i dati per prendere decisioni più accurate e offrire percorsi sempre più personalizzati.
Nel nostro settore, una trasformazione tecnologica ha successo quando consente di trasformare un momento delicato come la gestione del credito in un’esperienza coerente con i valori del brand e con le aspettative del cliente. Se grazie alla tecnologia riusciamo a essere più veloci, più efficaci e contemporaneamente più vicini alle persone, allora non stiamo semplicemente digitalizzando un processo: stiamo cambiando il modo in cui l’azienda si relaziona con i propri clienti.
In definitiva, il successo non si misura solo in termini di produttività o costi evitati, ma nella capacità di coniugare performance economica, qualità della customer experience e tutela del valore del brand. È qui che la tecnologia diventa davvero un fattore di trasformazione.
Sei interessato ad approfondire il tema?
Ne parleremo all’evento CvUtilityDay il prossimo 8 ottobre.
Visita la pagina per maggiori dettagli!


Intervista a Giacomo Gianello Head of Specialized Unit Intrum Italy e COO OpheLex
Oggi si parla moltissimo di AI, automazione e nuove tecnologie. Ma quando la tecnologia smette di essere semplicemente “innovazione” e diventa davvero un abilitatore di trasformazione?
La tecnologia smette di essere semplice innovazione quando non viene più vista come un obiettivo da raggiungere, ma come uno strumento per risolvere problemi concreti e migliorare le relazioni tra aziende e clienti.
Nel credit management, la vera trasformazione avviene quando la tecnologia permette di passare da una logica focalizzata esclusivamente sul recupero del credito a una logica orientata alla gestione della relazione. In questo contesto, AI, automazione e strumenti digitali diventano il mezzo attraverso cui è possibile offrire risposte più rapide, personalizzare le interazioni, comprendere meglio le esigenze dei clienti e garantire continuità lungo tutto il percorso di gestione del credito.
Per questo motivo, la tecnologia non è il protagonista del racconto: i protagonisti restano le aziende e i loro clienti. La tecnologia è ciò che rende possibile una Customer Centric Collection efficace, invisibile per complessità ma immediatamente percepibile nei benefici.
In un contesto in cui il credit management è sempre più una leva di customer experience, come evolve il ruolo di un servicer specializzato nel creare un punto di connessione tra aziende, tecnologia e clienti?
Negli ultimi anni abbiamo assistito a una profonda evoluzione del ruolo del servicer. Se in passato era considerato l’ultimo anello della catena del credito, oggi rappresenta sempre più un punto di contatto strategico tra azienda e cliente.
Questa evoluzione nasce da una consapevolezza molto semplice: nella maggior parte dei casi non stiamo gestendo ex clienti, ma persone che continuano ad avere un rapporto attivo con l’azienda. Per questo la collection non può essere considerata una funzione separata dalla customer experience, ma una sua componente fondamentale.
Il compito del servicer diventa quindi quello di coniugare competenze, processi e tecnologie per tutelare contemporaneamente tre asset strategici: il credito, la relazione con il cliente e il valore del brand. Significa supportare la gestione di contestazioni e reclami, garantire comunicazioni coerenti con l’identità della mandante e costruire percorsi di interazione personalizzati, capaci di trasformare un momento potenzialmente critico in un’opportunità di fidelizzazione e dialogo.
In che modo l’intelligenza artificiale può migliorare la qualità delle decisioni senza perdere di vista la relazione con il cliente e l’approccio etico che caratterizza la gestione del credito?
L’intelligenza artificiale può migliorare significativamente la qualità delle decisioni perché consente di elaborare grandi quantità di informazioni in tempi rapidi, classificare automaticamente le richieste, comprendere la documentazione ricevuta e indirizzare ogni cliente verso il percorso più appropriato.
Tuttavia, nel nostro settore l’obiettivo non è sostituire il fattore umano, ma renderlo più efficace. L’AI deve liberare tempo e risorse dalle attività ripetitive affinché le persone possano concentrarsi sulle situazioni più complesse, sull’ascolto e sulla ricerca della migliore soluzione per il cliente.
L’approccio etico rimane centrale. La trasparenza, la supervisione umana e la capacità di comprendere il contesto individuale devono accompagnare ogni utilizzo dell’intelligenza
Come si misura il successo di una trasformazione tecnologica? È una questione di efficienza operativa e riduzione dei costi, oppure conta sempre di più la capacità di migliorare l’esperienza del cliente, supportare decisioni più efficaci e generare risultati prima non raggiungibili?
Efficienza operativa e riduzione dei costi sono certamente indicatori importanti, ma oggi rappresentano soltanto una parte della storia. Se ci limitassimo a misurare la trasformazione tecnologica con KPI tradizionali, rischieremmo di perdere di vista il vero obiettivo: creare valore sostenibile per l’azienda e per il cliente, soprattutto nel lungo termine.
La vera misura del successo è la capacità di generare risultati che prima non erano possibili. Significa riuscire a recuperare il credito preservando la relazione con il cliente, ridurre i tempi di gestione senza sacrificare la qualità dell’interazione, utilizzare i dati per prendere decisioni più accurate e offrire percorsi sempre più personalizzati.
Nel nostro settore, una trasformazione tecnologica ha successo quando consente di trasformare un momento delicato come la gestione del credito in un’esperienza coerente con i valori del brand e con le aspettative del cliente. Se grazie alla tecnologia riusciamo a essere più veloci, più efficaci e contemporaneamente più vicini alle persone, allora non stiamo semplicemente digitalizzando un processo: stiamo cambiando il modo in cui l’azienda si relaziona con i propri clienti.
In definitiva, il successo non si misura solo in termini di produttività o costi evitati, ma nella capacità di coniugare performance economica, qualità della customer experience e tutela del valore del brand. È qui che la tecnologia diventa davvero un fattore di trasformazione.
Sei interessato ad approfondire il tema?
Ne parleremo all’evento CvUtilityDay il prossimo 8 ottobre.
Visita la pagina per maggiori dettagli!