La gestione del credito nelle utility sta cambiando pelle. Non basta più intervenire quando il mancato pagamento si è già trasformato in morosità: dati, strumenti predittivi e Intelligenza Artificiale possono spostare sempre più a monte il lavoro del Credit Manager. È uno dei temi che Mario de Bellis, Founder Partner di CdB Avvocati Law Firm, porterà al CvUtilityDay, nel panel conclusivo dedicato al “Credit Management come leva strategica per le utilities” di cui sarà moderatore.
«L’evoluzione passa dalla capacità di gestire le criticità prima che diventino conclamate», spiega de Bellis. Un passaggio particolarmente importante in un settore nel quale il mancato o ritardato pagamento non rappresenta soltanto un problema di recupero: può incidere direttamente sul cash flow di aziende che, a loro volta, devono acquistare e pagare l’energia che commercializzano.
È qui che dati e intelligenza artificiale possono modificare l’approccio tradizionale. Secondo de Bellis, gli strumenti predittivi possono aiutare a leggere non soltanto la presenza di precedenti insoluti, ma anche elementi più complessi: andamento dei pagamenti, caratteristiche del cliente e, nel caso delle imprese, situazione e prospettive del settore nel quale operano.
Questo non significa necessariamente rinunciare a un cliente considerato più rischioso. Può voler dire, ad esempio, acquisirlo prevedendo maggiori garanzie o condizioni contrattuali adeguate. «C’è l’interesse del commerciale ad acquisire il nuovo cliente e quello di chi dovrà gestirlo a non ritrovarsi con un cliente che non paga». Il punto diventa quindi mettere queste due esigenze in comunicazione, trasformando la gestione del credito in una componente della strategia aziendale già dalla fase di acquisizione.
La stessa logica può essere applicata alle posizioni esistenti. Un’azienda che paga sistematicamente con 30 o 45 giorni di ritardo, ma mantiene nel tempo un flusso regolare, presenta una situazione molto diversa rispetto a un debitore che sta progressivamente entrando in difficoltà, sostiene de Bellis. Riuscire a distinguere questi comportamenti consente di scegliere strategie di gestione e recupero differenti.
Per de Bellis c’è poi un altro passaggio ancora da sviluppare: l’integrazione tra i sistemi utilizzati dalle utility e quelli di chi interviene nel recupero del credito.
«Molto spesso la piattaforma dello studio legale e quella che gestisce i pagamenti delle utility non comunicano tra loro». Una maggiore interoperabilità permetterebbe invece di ridurre i tempi tra il primo segnale di difficoltà e l’intervento, arrivando al cliente con modalità diverse a seconda della posizione.
Anche il recupero, infatti, non può più essere uguale per tutti. Una telefonata, una mail, una PEC o un’interazione digitale possono avere efficacia differente a seconda dell’interlocutore. L’AI può aiutare a individuare tempi, strumenti e modalità più adatti, lasciando però alle persone valutazione e decisione.
Ed è proprio qui che, secondo de Bellis, si apre uno dei problemi più importanti per le aziende: non tanto decidere se utilizzare l’intelligenza artificiale, quanto imparare a governarla.
«È impensabile oggi che chi lavora non tenti di sfruttare questi strumenti. L’azienda deve però stabilire quali utilizzare e regolamentarne l’impiego» sottolinea de Bellis. Nel mondo delle utility la questione è particolarmente delicata: nei sistemi transitano informazioni sui clienti, pagamenti, recapiti e comportamenti che costituiscono un patrimonio informativo aziendale e richiedono adeguate tutele.
Da qui la centralità della formazione. Saper utilizzare l’AI significa anche conoscere i suoi limiti, imparare a formulare correttamente le richieste e soprattutto mantenere capacità critica rispetto alle risposte ottenute. «Il dubbio è quello che ti rende diverso da una macchina», sintetizza de Bellis.
La capacità di leggere meglio i dati può diventare importante anche davanti a fenomeni come il turismo energetico e la maggiore rapidità dello switch, che rendono ancora più importante individuare tempestivamente eventuali situazioni critiche.
Ma prevenire la morosità non riguarda soltanto ciò che accade dentro l’azienda. C’è anche un tema di informazione verso il consumatore. Capire quanto realmente si consuma e quale impatto avrà quel consumo sulla bolletta resta tutt’altro che immediato.
«Forse anche una semplificazione delle bollette potrebbe aiutare: la bolletta media è difficile da comprendere», osserva de Bellis. Informazione, consapevolezza dei consumi ed efficienza energetica possono così diventare un altro tassello della prevenzione, soprattutto se la comunicazione riesce a trasformare dati complessi in indicazioni realmente comprensibili per il cliente.
È un quadro nel quale il Credit Management finisce quindi per incontrare commerciale, tecnologia, risk management, recupero, formazione e comunicazione con il cliente. Ed è proprio questa trasformazione che sarà al centro del confronto conclusivo del CvUtilityDay.
«È fondamentale informarsi e cercare di apprendere quante più informazioni possibili», conclude de Bellis. Anche perché il peso dei crediti deteriorati nelle utility è cresciuto e ciò che un tempo poteva essere considerato marginale oggi può trasformarsi in una voce importante per i conti e per la liquidità dell’azienda.
Il CVUtilityDay diventa così l’occasione per mettere intorno allo stesso tavolo esperienze e punti di vista differenti e capire fino a che punto il Credit Management stia già cambiando e, soprattutto, quali strumenti serviranno per gestire il credito prima ancora di doverlo recuperare.


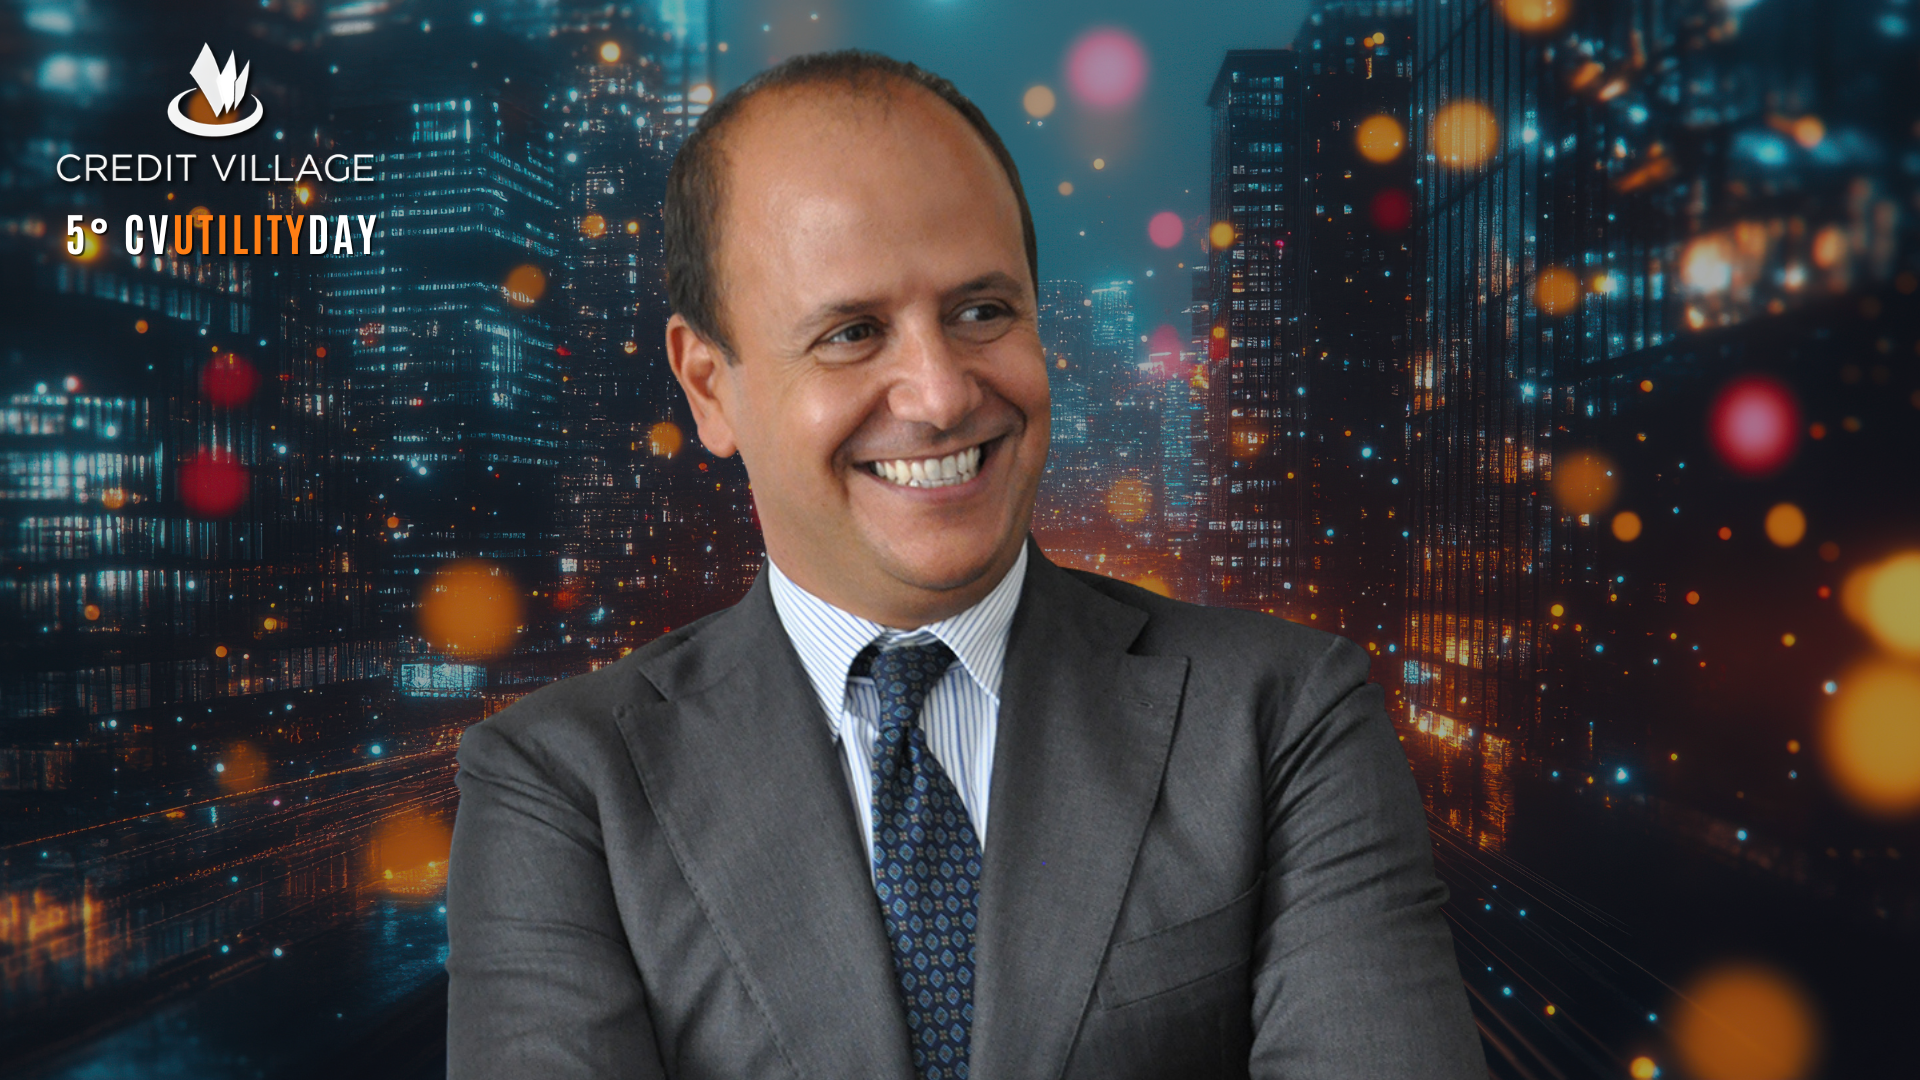
La gestione del credito nelle utility sta cambiando pelle. Non basta più intervenire quando il mancato pagamento si è già trasformato in morosità: dati, strumenti predittivi e Intelligenza Artificiale possono spostare sempre più a monte il lavoro del Credit Manager. È uno dei temi che Mario de Bellis, Founder Partner di CdB Avvocati Law Firm, porterà al CvUtilityDay, nel panel conclusivo dedicato al “Credit Management come leva strategica per le utilities” di cui sarà moderatore.
«L’evoluzione passa dalla capacità di gestire le criticità prima che diventino conclamate», spiega de Bellis. Un passaggio particolarmente importante in un settore nel quale il mancato o ritardato pagamento non rappresenta soltanto un problema di recupero: può incidere direttamente sul cash flow di aziende che, a loro volta, devono acquistare e pagare l’energia che commercializzano.
È qui che dati e intelligenza artificiale possono modificare l’approccio tradizionale. Secondo de Bellis, gli strumenti predittivi possono aiutare a leggere non soltanto la presenza di precedenti insoluti, ma anche elementi più complessi: andamento dei pagamenti, caratteristiche del cliente e, nel caso delle imprese, situazione e prospettive del settore nel quale operano.
Questo non significa necessariamente rinunciare a un cliente considerato più rischioso. Può voler dire, ad esempio, acquisirlo prevedendo maggiori garanzie o condizioni contrattuali adeguate. «C’è l’interesse del commerciale ad acquisire il nuovo cliente e quello di chi dovrà gestirlo a non ritrovarsi con un cliente che non paga». Il punto diventa quindi mettere queste due esigenze in comunicazione, trasformando la gestione del credito in una componente della strategia aziendale già dalla fase di acquisizione.
La stessa logica può essere applicata alle posizioni esistenti. Un’azienda che paga sistematicamente con 30 o 45 giorni di ritardo, ma mantiene nel tempo un flusso regolare, presenta una situazione molto diversa rispetto a un debitore che sta progressivamente entrando in difficoltà, sostiene de Bellis. Riuscire a distinguere questi comportamenti consente di scegliere strategie di gestione e recupero differenti.
Per de Bellis c’è poi un altro passaggio ancora da sviluppare: l’integrazione tra i sistemi utilizzati dalle utility e quelli di chi interviene nel recupero del credito.
«Molto spesso la piattaforma dello studio legale e quella che gestisce i pagamenti delle utility non comunicano tra loro». Una maggiore interoperabilità permetterebbe invece di ridurre i tempi tra il primo segnale di difficoltà e l’intervento, arrivando al cliente con modalità diverse a seconda della posizione.
Anche il recupero, infatti, non può più essere uguale per tutti. Una telefonata, una mail, una PEC o un’interazione digitale possono avere efficacia differente a seconda dell’interlocutore. L’AI può aiutare a individuare tempi, strumenti e modalità più adatti, lasciando però alle persone valutazione e decisione.
Ed è proprio qui che, secondo de Bellis, si apre uno dei problemi più importanti per le aziende: non tanto decidere se utilizzare l’intelligenza artificiale, quanto imparare a governarla.
«È impensabile oggi che chi lavora non tenti di sfruttare questi strumenti. L’azienda deve però stabilire quali utilizzare e regolamentarne l’impiego» sottolinea de Bellis. Nel mondo delle utility la questione è particolarmente delicata: nei sistemi transitano informazioni sui clienti, pagamenti, recapiti e comportamenti che costituiscono un patrimonio informativo aziendale e richiedono adeguate tutele.
Da qui la centralità della formazione. Saper utilizzare l’AI significa anche conoscere i suoi limiti, imparare a formulare correttamente le richieste e soprattutto mantenere capacità critica rispetto alle risposte ottenute. «Il dubbio è quello che ti rende diverso da una macchina», sintetizza de Bellis.
La capacità di leggere meglio i dati può diventare importante anche davanti a fenomeni come il turismo energetico e la maggiore rapidità dello switch, che rendono ancora più importante individuare tempestivamente eventuali situazioni critiche.
Ma prevenire la morosità non riguarda soltanto ciò che accade dentro l’azienda. C’è anche un tema di informazione verso il consumatore. Capire quanto realmente si consuma e quale impatto avrà quel consumo sulla bolletta resta tutt’altro che immediato.
«Forse anche una semplificazione delle bollette potrebbe aiutare: la bolletta media è difficile da comprendere», osserva de Bellis. Informazione, consapevolezza dei consumi ed efficienza energetica possono così diventare un altro tassello della prevenzione, soprattutto se la comunicazione riesce a trasformare dati complessi in indicazioni realmente comprensibili per il cliente.
È un quadro nel quale il Credit Management finisce quindi per incontrare commerciale, tecnologia, risk management, recupero, formazione e comunicazione con il cliente. Ed è proprio questa trasformazione che sarà al centro del confronto conclusivo del CvUtilityDay.
«È fondamentale informarsi e cercare di apprendere quante più informazioni possibili», conclude de Bellis. Anche perché il peso dei crediti deteriorati nelle utility è cresciuto e ciò che un tempo poteva essere considerato marginale oggi può trasformarsi in una voce importante per i conti e per la liquidità dell’azienda.
Il CVUtilityDay diventa così l’occasione per mettere intorno allo stesso tavolo esperienze e punti di vista differenti e capire fino a che punto il Credit Management stia già cambiando e, soprattutto, quali strumenti serviranno per gestire il credito prima ancora di doverlo recuperare.